백테스트 결과를 처음 보면 대부분 수익률부터 봅니다. 자연스러운 일입니다. 하지만 실제로 그 전략을 들고 버틸 수 있는지를 결정하는 숫자는 수익률이 아니라 최대낙폭입니다.
최대낙폭이란
최대낙폭(Maximum Drawdown, MDD)은 자산이 고점에서 저점까지 얼마나 떨어졌는지를 나타내는 값입니다. 계산 자체는 단순합니다.
낙폭 = (현재 자산 − 지금까지의 최고 자산) / 지금까지의 최고 자산
MDD  = 전체 기간 중 가장 나빴던 낙폭
중요한 건 기준점이 시작 시점이 아니라 그때까지의 최고점이라는 점입니다. 1억으로 시작해 1억 5천까지 올랐다가 9천으로 떨어졌다면, 시작 대비로는 10% 손실이지만 MDD는 40%입니다. 실제로 겪은 고통은 후자에 가깝습니다.
회복에 필요한 수익률은 손실과 대칭이 아닙니다
이게 MDD를 먼저 봐야 하는 첫 번째 이유입니다. 30% 잃으면 30% 벌어서 복구되지 않습니다.
| 낙폭 | 원금 회복에 필요한 수익률 |
|---|---|
| −10% | +11.1% |
| −20% | +25.0% |
| −30% | +42.9% |
| −50% | +100.0% |
| −70% | +233.3% |
| −90% | +900.0% |
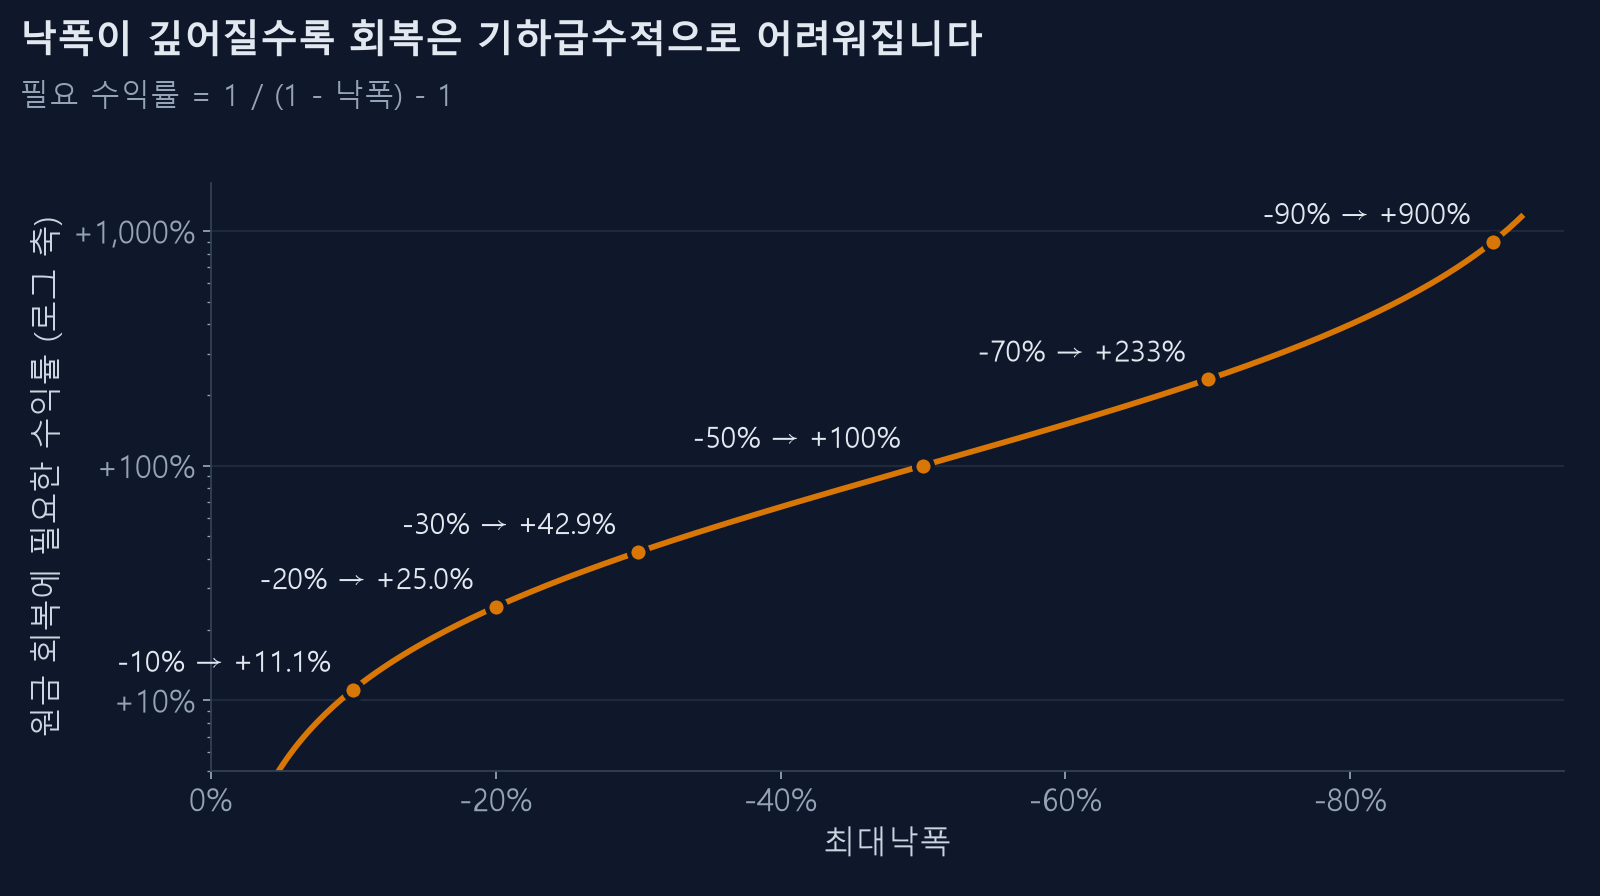
−50%에서 −70%로 가는 구간이 특히 잔인합니다. 손실은 20%포인트 늘었을 뿐인데 필요한 회복 수익률은 100%에서 233%로 뜁니다. 3배 레버리지 ETF의 백테스트에서 MDD가 −80% 근처로 나오는 걸 자주 보게 되는데, 그건 사실상 "그 전략은 그 시점에 끝났다"는 뜻에 가깝습니다.
숫자보다 기간이 더 문제입니다
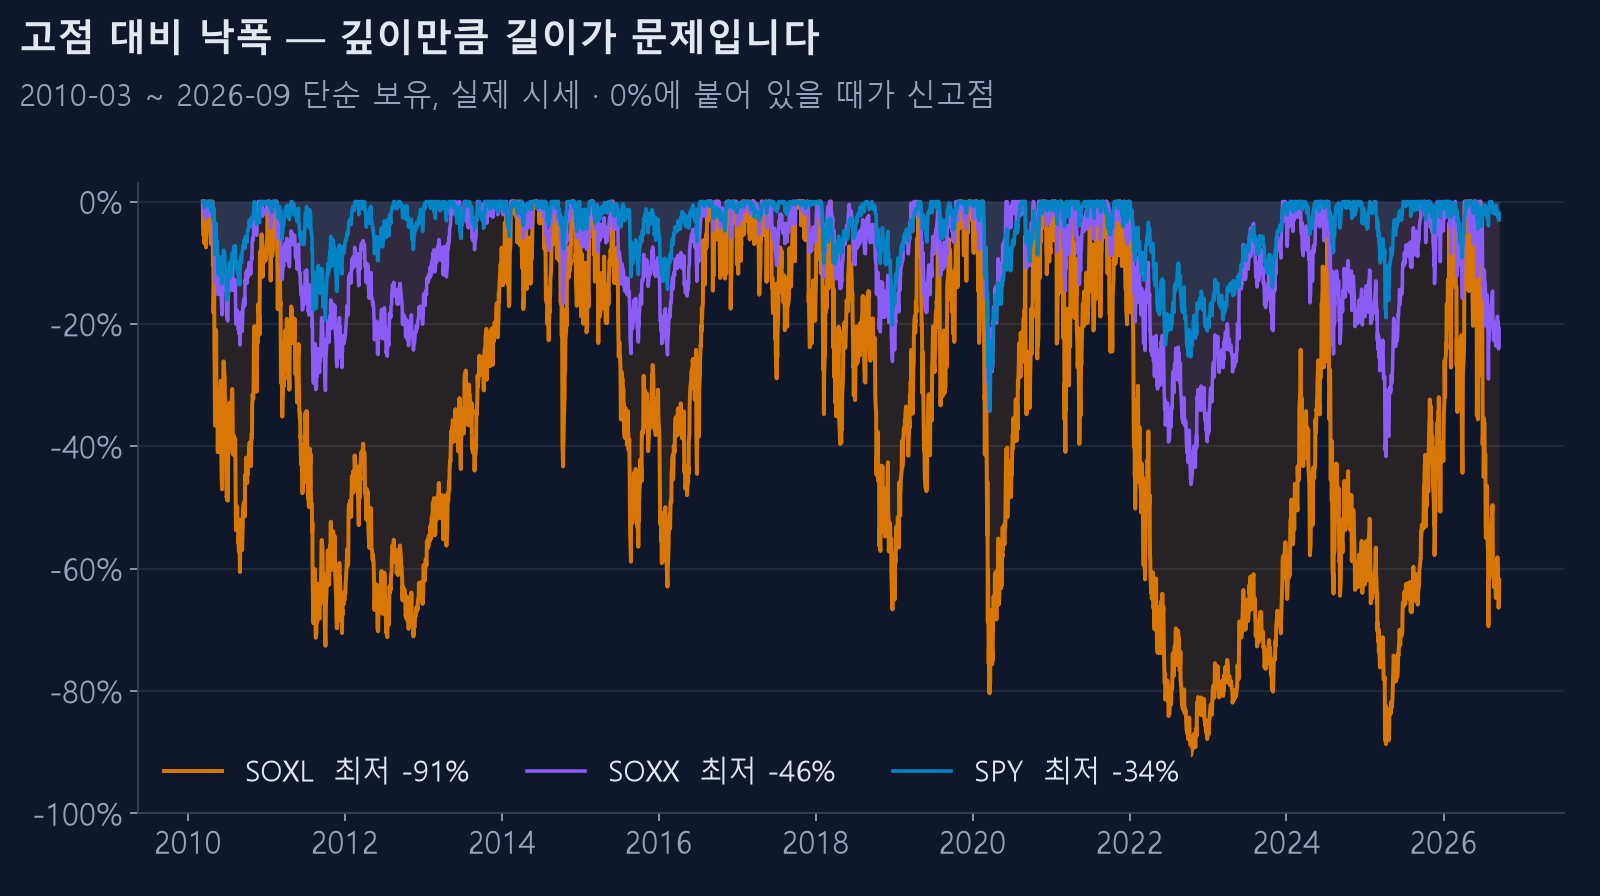
MDD는 한 숫자라서 얼마나 오래 그 상태였는지를 감춥니다. 낙폭이 −35%로 같아도 석 달 만에 회복한 경우와 3년 동안 못 올라온 경우는 완전히 다른 경험입니다.
이걸 낙폭 지속기간(drawdown duration)이라고 부릅니다. 백테스트 결과에서 자산 곡선을 꼭 눈으로 확인해야 하는 이유가 여기 있습니다. 표에 찍힌 −35%는 담담해 보이지만, 곡선에서 3년짜리 평평한 골짜기를 보면 느낌이 다릅니다.
실제로 사람들이 전략을 버리는 지점은 최저점이 아닙니다. 최저점을 찍고 한참 지나도 회복이 안 될 때입니다.
측정 방법에 따라 값이 달라집니다
같은 전략인데 MDD가 다르게 나올 수 있습니다. 대부분 다음 중 하나 때문입니다.
종가 기준인지 장중 기준인지. 일봉 종가로만 계산하면 장중에 더 깊이 찍었던 저점이 빠집니다. 일반적인 백테스트 도구는 종가 기준이고, 실제 낙폭은 그보다 깊습니다.
측정 시작점. 자산 곡선을 투자 원금부터 그리는지, 첫 거래일 이후부터 그리는지에 따라 초반 하락이 포함되거나 빠집니다.
기간 선택. 2010년부터 재면 2008년 금융위기가 빠지고, 2020년부터 재면 코로나 폭락은 들어가지만 회복장이 워낙 강해서 낙폭이 금방 메워집니다. MDD는 관측 기간이 길수록 커집니다. 짧은 구간에서 나온 낮은 MDD는 그냥 위기를 안 겪었다는 뜻일 수 있습니다.
수익률과 함께 보는 방법
MDD 하나만 보면 "현금으로 들고 있기"가 최고의 전략입니다. MDD가 0이니까요. 그래서 수익률과 묶어서 봅니다.
칼마 지수(Calmar Ratio) = 연환산 수익률 ÷ MDD 절댓값
연 20%를 벌면서 MDD가 −40%인 전략은 칼마 0.5입니다. 연 12%에 MDD −15%인 전략은 칼마 0.8입니다. 후자가 수익률은 낮지만 감당해야 하는 고통 대비 효율이 좋습니다.
칼마가 1을 넘으면 상당히 좋은 편이고, 3을 넘는 값이 나왔다면 기간이 짧거나 과최적화를 의심해야 합니다.
실전에서 확인할 것
전략을 비교할 때 이 순서로 보시길 권합니다.
- MDD가 내가 버틸 수 있는 수준인가. 숫자로만 보지 말고, 그 금액이 실제로 줄어드는 상황을 상상해보세요. 1억이 6천만 원이 되는 걸 3년 동안 보고 있을 수 있습니까.
- 자산 곡선의 골짜기가 얼마나 긴가. 깊이보다 길이가 사람을 지치게 합니다.
- 바이앤홀드와 비교했을 때 MDD가 줄었는가. 수익률만 높이고 낙폭은 그대로라면 그냥 레버리지를 키운 것과 다르지 않습니다.
- 연도별로 나눠봤을 때 특정 해에만 몰려 있지 않은가. 한 해가 전체 수익을 다 만들었다면 그건 전략이 아니라 운일 가능성이 높습니다.
수익률은 전략을 매력적으로 보이게 하지만, 전략을 끝까지 들고 갈 수 있게 하는 건 낙폭을 견딜 수 있느냐입니다. 백테스트에서 −60%를 못 견딜 것 같으면, 실제 계좌에서는 확실히 못 견딥니다.
사이트 종목의 실제 최대낙폭
말로만 하면 감이 안 오니 실제 값을 보겠습니다. 연도별로 초기화해 돌린 연평균 최대낙폭과 가장 나빴던 해입니다.
| 종목 | 평균 MDD | 최악의 해 | 원금 회복에 필요한 수익률 |
|---|---|---|---|
| SOXL 반도체 3배 | −56.4% | −89.9% | +890% |
| TQQQ 나스닥 3배 | −39.7% | −80.2% | +405% |
| UPRO S&P 3배 | −33.3% | −76.6% | +327% |
| SOXX 반도체 1배 | −26.8% | −65.9% | +193% |
| SPY S&P500 | −15.4% | −47.3% | +90% |
같은 반도체인데 1배와 3배의 최악의 해가 −65.9%와 −89.9%입니다. 배율은 3배인데 필요한 회복 수익률은 193%에서 890%로 4.6배가 됩니다. 낙폭은 배율에 비례하지 않고 그보다 훨씬 가파르게 커집니다.
분할매수를 얹으면 얼마나 줄어드나
같은 종목에 A2 표준 전략을 얹은 결과입니다.
| 종목 | 단순보유 MDD | 전략 MDD | 줄어든 폭 |
|---|---|---|---|
| SOXL | −56.4% | −23.0% | 33.4%p |
| TQQQ | −39.7% | −16.8% | 22.9%p |
| SPY | −15.4% | −9.0% | 6.4%p |
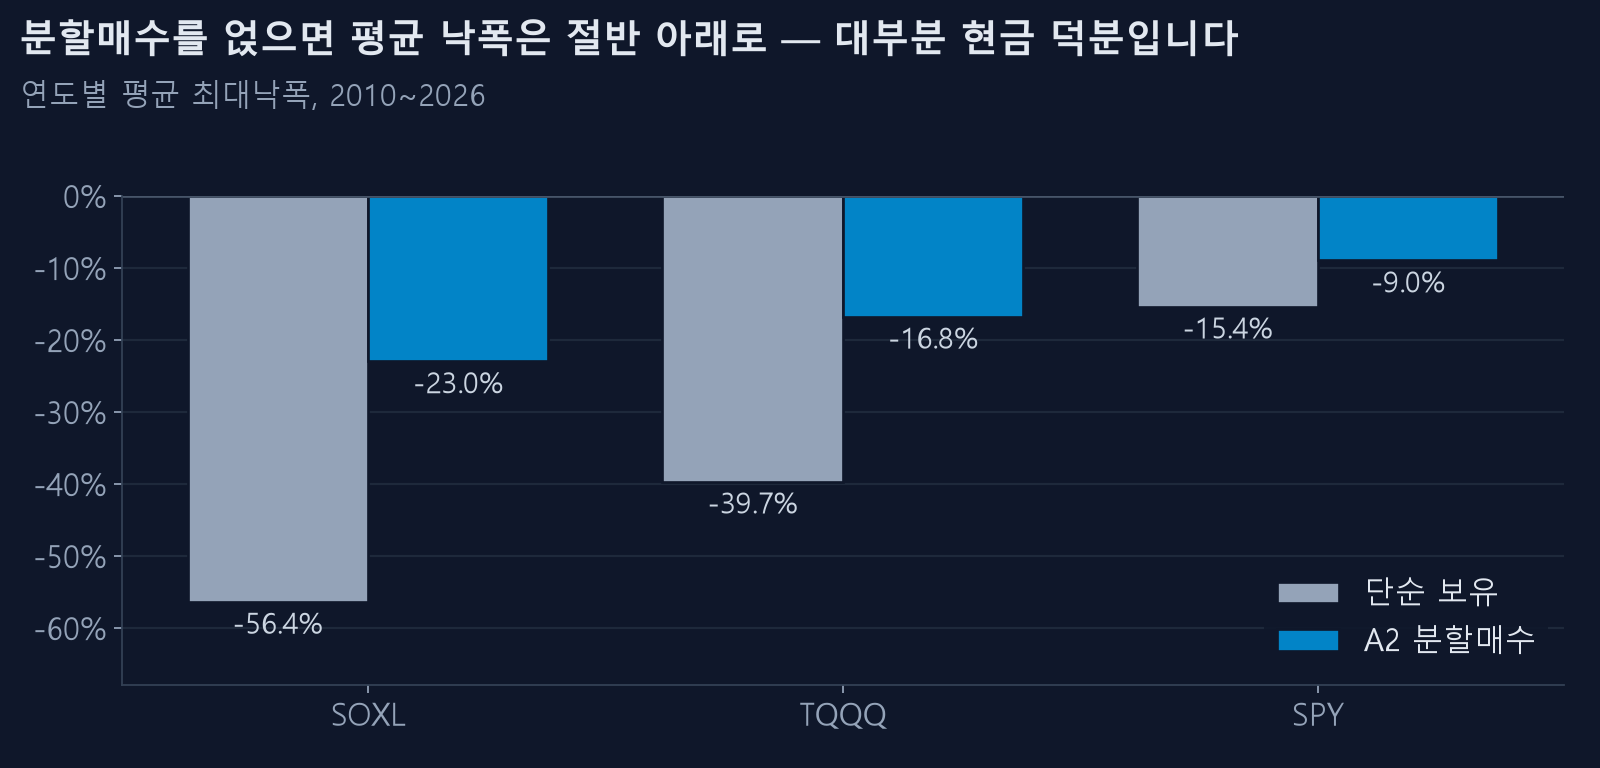
절반 넘게 줄어듭니다. 다만 그 대가로 수익률도 절반 가까이 줄어듭니다. 그리고 낙폭이 줄어든 주된 이유는 전략이 뛰어나서가 아니라 대부분의 기간에 현금이 남아 있었기 때문입니다. SOXL + A2는 전체 거래일의 70.9%만 주식을 들고 있습니다.
MDD를 볼 때 이 점을 함께 기억하십시오. 낮은 MDD가 "이 전략이 하락을 막아준다"는 뜻인지, 아니면 "이 전략은 애초에 시장에 별로 들어가 있지 않다"는 뜻인지는 완전히 다른 얘기입니다. 이 사이트는 투자일 비율을 함께 표시합니다.