"금리가 오르면 성장주가 불리하다", 특히 "빚을 많이 쓰는 반도체가 먼저 맞는다"는 말은 거의 상식처럼 통합니다. 이 사이트에는 1993년부터의 시세와 연준 기준금리가 모두 들어 있으니, 그 말이 맞는지 직접 재봤습니다.
결론부터 말하면 반도체는 금리 국면에 가장 둔감한 축에 속했습니다. 정작 금리에 크게 휘둘린 건 소형주와 고배당주, 장기채였습니다.
국면을 나눈 방법
연준은 몇 달에 한 번 움직입니다. 그래서 하루 단위 금리 변화로 나누면 "변화 없음"이 전체의 99%가 되어 버립니다. 사람이 체감하는 국면과 맞추려면 반년 흐름으로 봐야 합니다.
- 인상기 — 오늘 기준금리가 126거래일(약 6개월) 전보다 높음
- 인하기 — 126거래일 전보다 낮음
- 유지기 — 같음
전부 과거 값만 봅니다. 미래 데이터를 끌어다 쓰지 않으므로, 어느 시점에서든 그날 "지금 어느 국면인가"를 실제로 알 수 있었습니다.
기준금리는 2008년 12월 이전은 단일 목표금리, 이후는 목표범위 상단을 이어 붙였습니다. 뉴스에서 "기준금리 3.75%"라고 할 때의 그 값입니다.
자산별 결과
각 종목의 전체 상장 이력에서, 국면별 일간 수익률만 모아 연환산한 값입니다. 단순 보유 기준입니다.
| 종목 | 시작 | 인상기 | 유지기 | 인하기 | 인상−유지 |
|---|---|---|---|---|---|
| SOXX 반도체 | 2001 | 11.9% | 12.3% | 15.1% | −0.4%p |
| SPY S&P500 | 1993 | 9.4% | 13.2% | 1.1% | −3.8%p |
| QQQ 나스닥100 | 1999 | 11.4% | 15.4% | −0.5% | −4.0%p |
| DIA 다우30 | 1998 | 6.8% | 10.8% | 0.3% | −4.0%p |
| IWM 소형주 | 2000 | 5.5% | 12.6% | −0.2% | −7.1%p |
| SCHD 고배당 | 2011 | 4.7% | 14.6% | 6.7% | −9.9%p |
| TMF 장기국채 3배 | 2009 | −12.4% | −7.8% | −5.7% | −4.6%p |
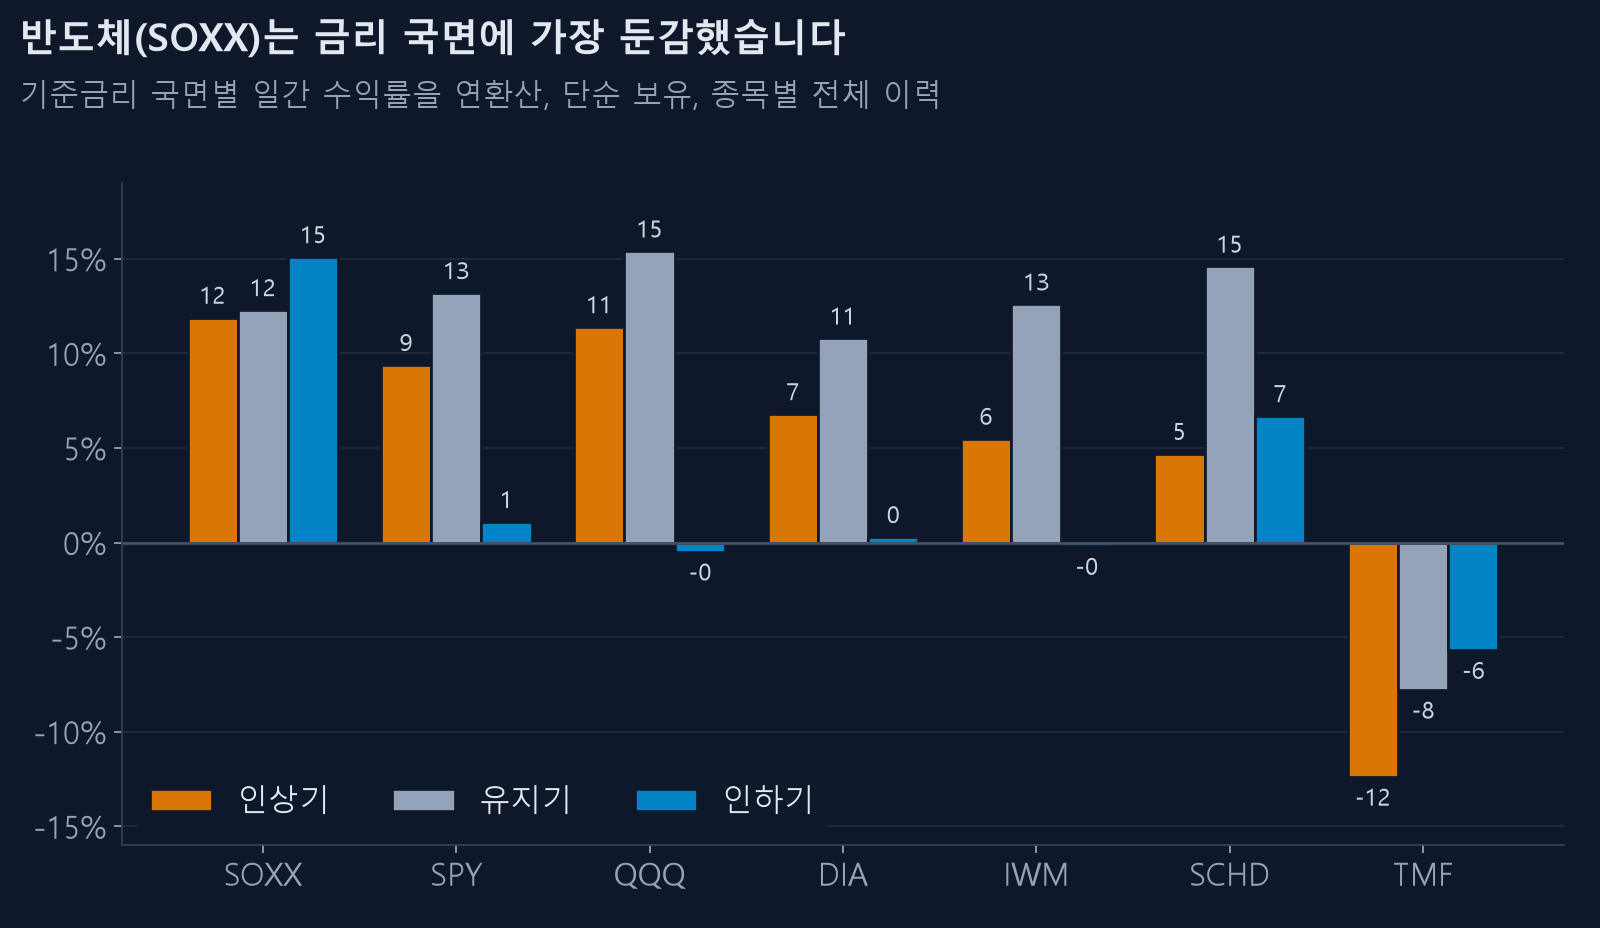
반도체(SOXX)의 인상기와 유지기 차이는 0.4%p입니다. 사실상 차이가 없습니다. 같은 기간 소형주는 7.1%p, 고배당주는 9.9%p 밀렸습니다.
반도체를 대형주와 직접 붙여보면
1993년 이후 겹치는 구간에서 SOXX와 SPY를 국면별로 비교한 값입니다.
| 국면 | SOXX | SPY | 차이 | 일수 |
|---|---|---|---|---|
| 인상기 | 11.9% | 8.6% | +3.3%p | 1,855일 |
| 유지기 | 12.3% | 12.1% | +0.2%p | 3,024일 |
| 인하기 | 15.1% | −2.6% | +17.7%p | 1,451일 |
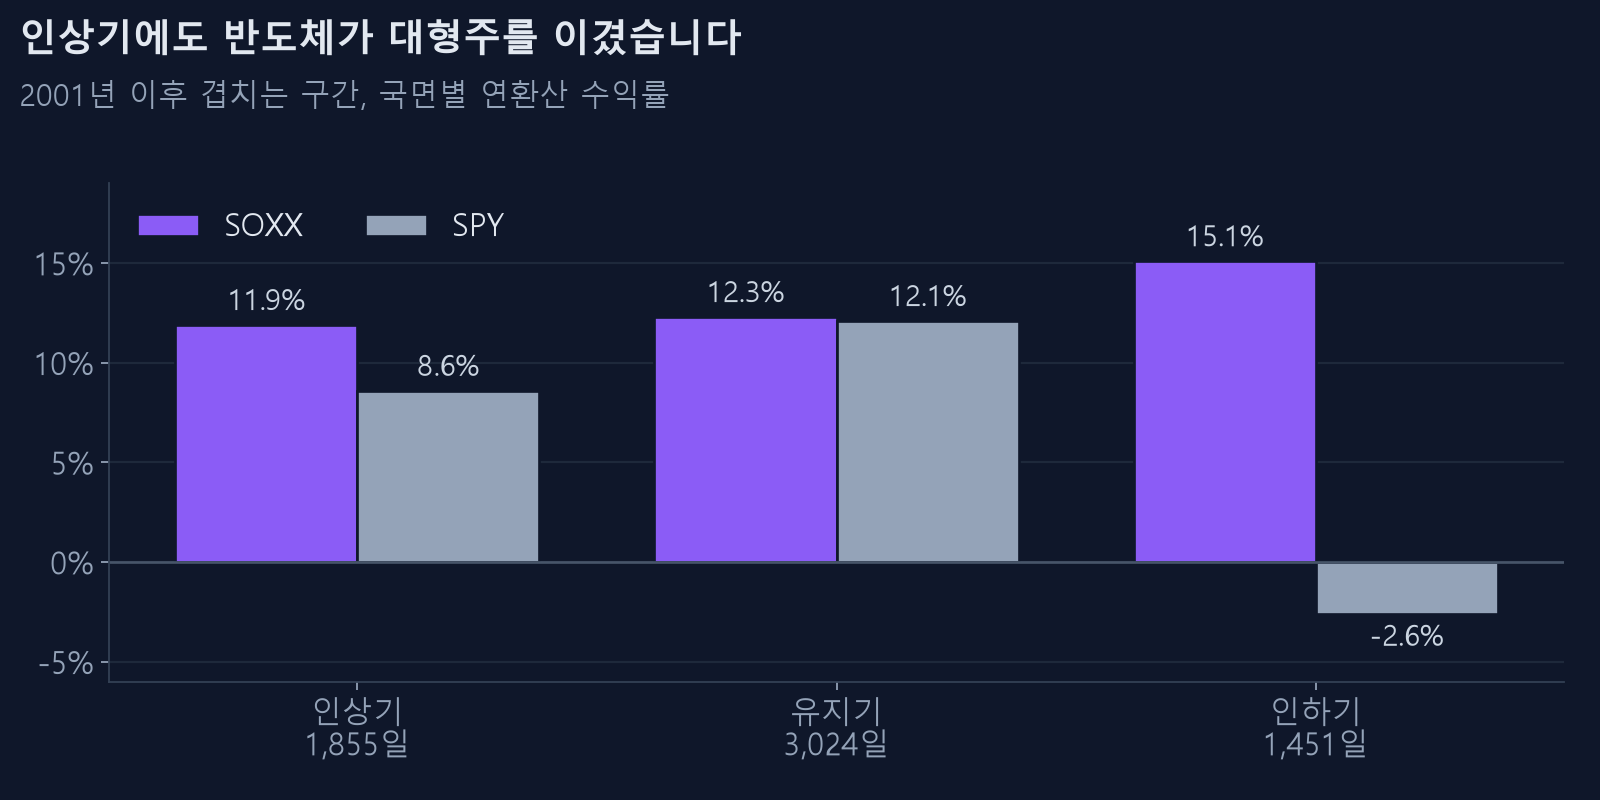
인상기에도 반도체가 대형주를 이겼습니다. 통념과 방향이 반대입니다.
왜 통념과 다를까
두 가지가 겹칩니다.
첫째, 금리 인상은 대개 경기가 좋을 때 합니다. 연준이 금리를 올리는 이유는 경제가 과열됐기 때문입니다. 반도체 수요도 그때 같이 좋습니다. 할인율이 올라가는 효과와 실적이 좋아지는 효과가 맞붙는데, 반도체는 후자가 더 크게 작용한 구간이 많았습니다.
둘째, 반도체는 금리보다 업황 사이클이 훨씬 큽니다. 반도체 주가를 흔드는 건 재고 사이클, 설비투자 주기, 특정 수요(스마트폰·데이터센터·AI)의 등장입니다. 이 진폭이 금리 효과를 압도합니다. 2022년에 반도체가 빠진 건 금리가 올라서라기보다 팬데믹 특수가 끝나며 재고 조정이 왔기 때문입니다.
금리에 민감한 건 오히려 현금흐름이 채권을 닮은 자산입니다. 고배당주(SCHD)는 배당 수익률로 평가받기 때문에 금리가 오르면 상대 매력이 바로 떨어지고, 장기채(TMF)는 정의상 금리의 반대편에 있습니다. 소형주는 부채 의존도가 높고 자금 조달 비용에 직접 노출됩니다.
인하기가 좋다는 착각
여기가 가장 중요한 지점입니다. 표를 다시 보면 긴 이력을 가진 종목일수록 인하기 수익률이 형편없습니다. SPY 1.1%, QQQ −0.5%, DIA 0.3%, IWM −0.2%.
이유는 단순합니다. 연준이 금리를 내리는 건 경기가 나빠졌기 때문입니다. 2001년 닷컴버블 붕괴, 2008년 금융위기 때 모두 금리를 내렸고 주가는 무너졌습니다.
그런데 2010년 이후만 보면 정반대로 보입니다. SOXL의 인하기 수익률은 연 117%입니다. SOXL이 상장한 2010년 이후의 인하기는 2019~2020년(코로나 반등)과 2024~2026년(AI 랠리) 둘뿐이고, 둘 다 하필 반도체 대세 상승과 겹쳤기 때문입니다.
같은 규칙을 어떤 기간에 적용하느냐에 따라 결론이 정반대로 나옵니다. 표본이 두세 개짜리 통계를 믿으면 안 되는 이유가 이것입니다.
그래서 전략에 써도 되나
저희는 실제로 써봤습니다. "금리 인상기에는 방어적인 전략, 나머지 국면에는 공격적인 전략"으로 갈아타는 규칙을 만들어 SOXL에 돌렸더니 연 71.8%에 최대낙폭 −23.9%가 나왔습니다. 그냥 공격적인 전략만 계속 돌린 것(연 65.1% / −42.9%)보다 확실히 좋아 보였습니다.
그런데 과거만 보고 매번 다시 고르는 방식으로 검증하니 이점이 거의 사라졌습니다. 16년 동안 인상기 에피소드가 4번뿐이라, 규칙이 "인상기엔 방어"를 배우는 데만 12년이 걸렸습니다. 그래서 이 전략은 사이트에서 지웠습니다. 지금 전략 목록에 금리 국면으로 갈아타는 전략은 없습니다. 자세한 검증 과정은 워크포워드로 전략을 검증하는 법에 정리했습니다.
남는 것
- "금리 오르면 반도체 불리"는 데이터가 지지하지 않습니다. 적어도 2001년 이후 미국 시장에서는 그렇습니다.
- 금리에 진짜 민감한 건 고배당·소형주·장기채입니다. 포트폴리오에 이런 자산이 있다면 금리 국면을 보는 게 반도체를 볼 때보다 의미 있습니다.
- 인하기는 좋은 시기가 아닙니다. 최근 15년의 인상은 착시입니다.
- 국면별 성과를 직접 확인하고 싶으시면 백테스트 화면에서 기간을 잘라 돌려 보세요. 차트에 기준금리를 같이 얹어 두어서, 고금리 구간에 자산 곡선이 어떻게 움직였는지 눈으로 볼 수 있습니다.