2026-10-19 다시 계산 — 지수환산 SOXL을 만드는 방식이 처음 이 글을 쓸 때(2026-09-20)와 달라졌습니다(아래 1절). 그래서 듀얼모드·단순 보유 숫자를 지금 엔진과 새 데이터로 모두 다시 계산했습니다. 그 결과 처음 글의 핵심 결론이었던 "듀얼모드는 2008년에 오히려 벌었다(+75%)"는 지금 데이터로는 재현되지 않습니다(같은 D4 원판이 2008년 −57%). 바뀐 원인은 2001~2009년 1배 원천(처음 글은 ^SOX 만, 지금은 SOXX)과 그 뒤 듀얼모드 엔진 변경이 섞인 것이며, 2026-10-19 의 배당 추정·이음날 수정은 2001년 7월 이후 숫자를 바꾸지 않습니다. 사다리 전략(S1~S4)은 엔진이 사이트에서 지워져 다시 계산할 수 없어서, 표의 S 숫자는 옛 데이터 기준 기록으로만 남겨 두고 기울임 글씨로 표시했습니다. S1~S4·R1 같은 이름은 연구 당시 이름이며 지금 전략 목록(A·D·B·G·I 계열)에는 없습니다. 현재 전략은 전략 설명에서 볼 수 있습니다.
SOXL 백테스트는 아무리 길게 돌려도 2010년에서 멈춥니다. SOXL이 그해 3월에 상장했기 때문입니다. 그리고 2010~2026년은 반도체 역사상 가장 좋은 시기였습니다. SOXL을 그냥 들고만 있어도 매년 평균 +71%였습니다.
그렇다면 지금 보는 멋진 백테스트는 전략이 좋은 걸까요, 시대가 좋았던 걸까요? 확인하려면 나쁜 시대에 돌려 봐야 합니다. 닷컴 버블 붕괴(2000~2002)와 금융위기(2008) 같은 시대 말입니다.
1. SOXL을 1996년으로 되살리기
SOXL은 반도체 지수의 하루 수익률을 3배로 따라가는 ETF입니다. 그래서 1배 반도체 시세의 일간 수익 × 3에서 운용보수와 레버리지 차입 비용을 빼면 지수환산 SOXL을 만들 수 있습니다. 지금 사이트가 쓰는 방식은 이렇습니다.
- 1배 원천 — 1994~2001년 6월은 필라델피아 반도체지수(^SOX, 가격지수라 배당 추정치 연 0.2%를 더함), 2001년 7월부터는 반도체 1배 ETF SOXX(배당 재투자 가격). 단, SOXX는 2010년 10월까지 IGW라는 이름으로 S&P GSTI 반도체 지수를 따랐습니다. ^SOX와 같은 지수가 아니라 비슷한 반도체 지수입니다(일간 상관 약 0.97).
- 비용 — 운용보수 연 0.75% + 차입비용(13주 국채금리 × 2) + 추적 오차 비용 연 2.33%. 마지막 항목은 2010년 이후 실제 SOXL과 겹치는 구간에서 환산 수익률이 실제와 같아지도록 맞춘 값입니다.
이 방식으로 SOXL이 실제로 있는 2010~2026년을 겹쳐 보면 이렇습니다.
| 비교 (2010~2026) | 값 |
|---|---|
| 일간 수익 상관 | 0.997 |
| 연간 수익 상관 | 0.999 |
| 연평균 수익 (실제 / 환산) | 37.3% / 37.3% (추적 오차 비용으로 맞춘 값) |
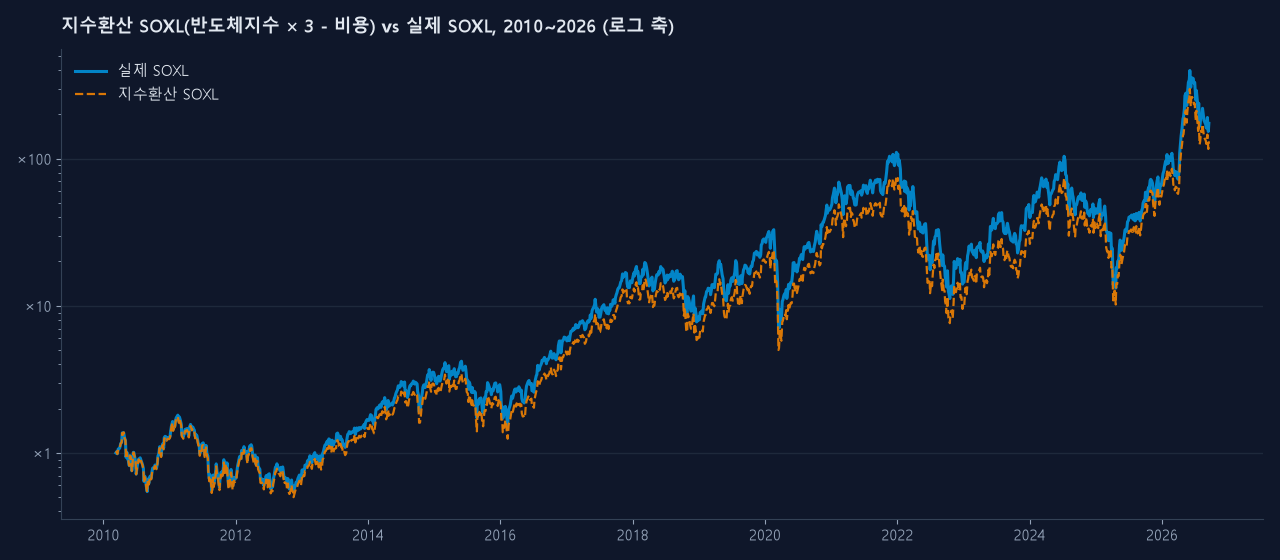
이 글의 그림은 2026-09-20 옛 지수환산 데이터로 그린 것이라 표의 숫자와 조금 다릅니다.
얼마나 믿을 수 있나 (2026-10-19 점검): 하루 종가의 움직임은 믿을 만합니다. 2001~2010년 구간을 당시 실제로 거래된 반도체 2배 ETF(USD)·1.5배 펀드와 대조하면 일간 상관 0.97이었고, 2008년 3배 낙폭도 환산 −94.5%, 실물에서 역산한 값 −93.5~−94.2%로 거의 같았습니다. 반면 시가·장중 가격은 믿기 어렵습니다(1997~2001년은 시가 기록이 거의 없음). 그리고 배당·차입비용 가정이 실제보다 조금 유리하게 잡혀 있어 상장 전 구간 결과가 연 1~2%p 낙관적일 수 있습니다.
2. 30년 동안 SOXL만 들고 있었다면: −92%
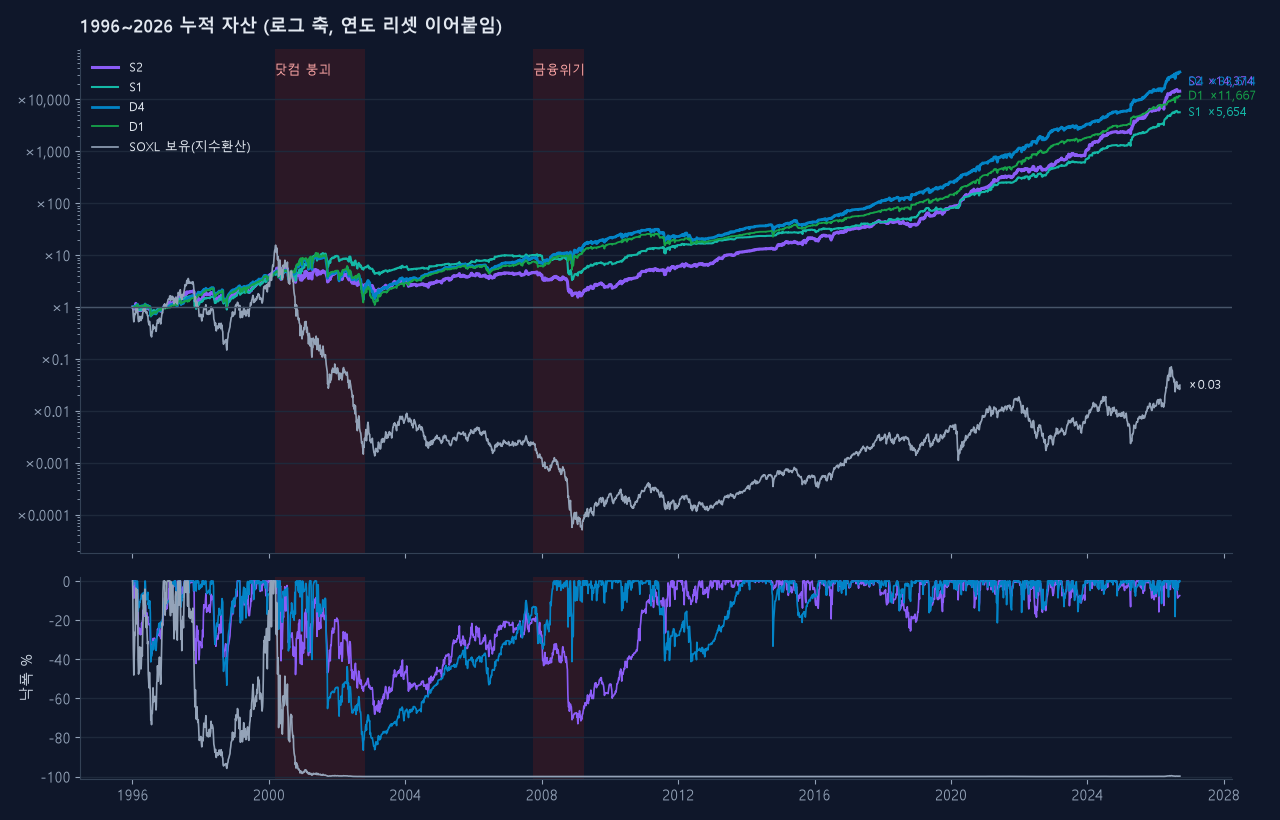
회색 선이 SOXL을 1996년부터 그냥 들고 있었을 때입니다.
- 2000년 3월 → 2002년 10월: −99.99%. 닷컴 버블 정점에서 샀다면 1억이 1만 원이 됩니다.
- 2007년 7월 → 2008년 11월: −98.2%.
- 30년이 지난 지금(2026-10-16)도 원금의 7.6% 수준입니다. 2010년 이후 수백 배 올랐는데도 그 전에 잃은 것을 회복하지 못했습니다.
듀얼모드 원판(D1~D5)은 같은 기간에 살아남았고, 매년 1월에 새로 시작하는 방식으로 이어 붙이면 630~1,400배가 됐습니다. 다만 1996~2009년을 끊지 않고 이어서 운용하면 연복리 8~12%에 최대 낙폭 −87~−93%였습니다. 분할매수·모드 전환이 "들고 버티는 것"보다는 낫지만, 나쁜 시대에는 그것만으로 3배 레버리지의 낙폭을 막지 못했습니다.
3. 시대별로 나눠 보면
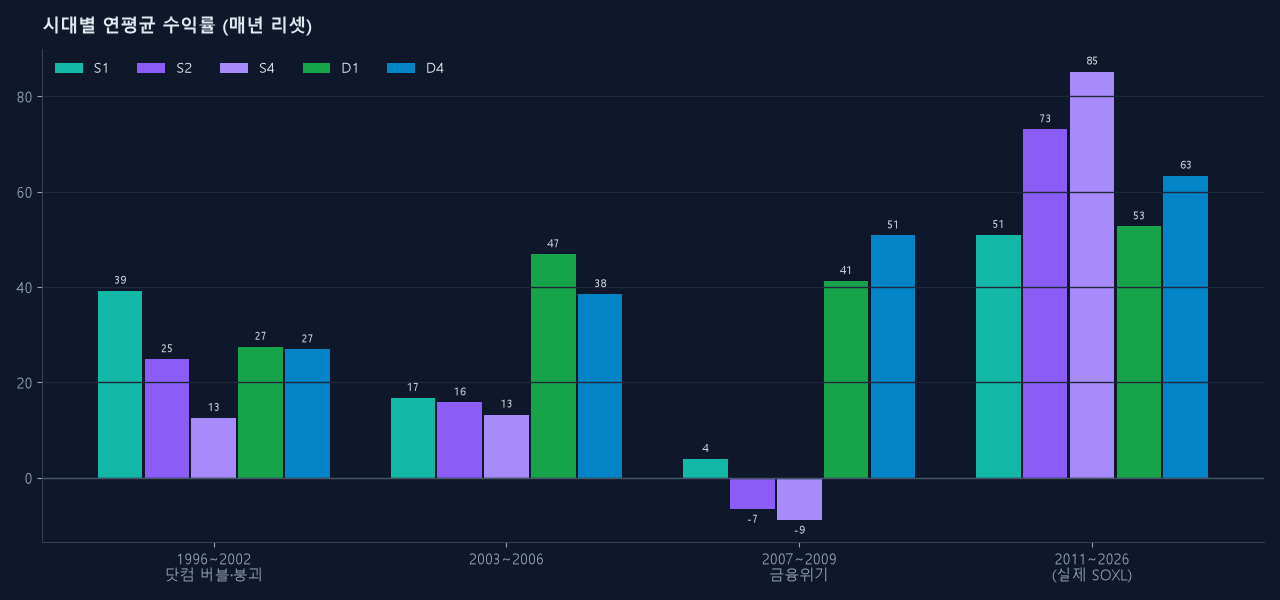
| 전략 | 1996~2002 (닷컴) | 2003~2006 | 2007~2009 (금융위기) | 2011~2026 (실제) | 1996~2009 연속 MDD |
|---|---|---|---|---|---|
| S1 저낙폭 (옛 기록) | 39.2% / −39.4% | 16.7% / −14.9% | 3.9% / −30.4% | 50.9% / −10.3% | −72% |
| S2 앙상블3 (옛 기록) | 24.9% / −41.6% | 15.8% / −25.0% | −6.6% / −33.3% | 73.1% / −14.6% | −73% |
| S3 앙상블4 (옛 기록) | 28.5% / −41.4% | 16.8% / −22.5% | −4.3% / −34.3% | 69.0% / −13.3% | −72% |
| S4 고수익 (옛 기록) | 12.5% / −45.4% | 13.2% / −31.4% | −8.9% / −36.6% | 85.2% / −18.1% | −88% |
| D1 6분할 −0.1% | 26.7% / −44.6% | 31.4% / −24.0% | 8.5% / −39.9% | 45.6% / −18.7% | −87% |
| D2 6분할 +0.5% | 27.4% / −44.6% | 27.3% / −24.1% | 4.6% / −39.9% | 45.4% / −20.5% | −88% |
| D3 5분할 +0.5% | 30.0% / −45.9% | 24.7% / −26.6% | 7.4% / −41.4% | 50.8% / −22.9% | −90% |
| D4 7분할 +8% | 24.8% / −45.6% | 22.0% / −26.7% | 8.8% / −38.9% | 52.0% / −20.6% | −92% |
| D5 6분할 +8% | 26.1% / −47.9% | 23.9% / −28.1% | 9.5% / −41.4% | 57.0% / −22.6% | −93% |
각 칸은 연평균 수익 / 연평균 MDD (매년 1월 원금으로 새로 시작). 마지막 열은 1996~2009년을 이어서 운용했을 때의 최대 낙폭입니다. D1~D5는 지금 사이트의 개선판이 아니라 개선 전 원래 규칙(듀얼모드 원판)이며 지금 엔진으로 다시 계산했습니다. S 행은 옛 데이터·옛 엔진 기준이라 D 행과 직접 비교하면 안 됩니다.
눈에 띄는 점은 세 가지입니다.
- 2010년 이전과 이후는 다른 게임이었습니다. 1996~2009년을 이어서 운용한 듀얼모드 원판의 연복리는 8~12%였는데, 2011년 이후 연평균은 45~57%입니다. 지금 보는 수익률의 상당 부분은 시대의 덕입니다.
- 고수익 설정일수록 나쁜 시대에 더 깊게 파였습니다. 2011년 이후 가장 높은 D5(57%)가 1996~2009년 연속 낙폭은 −93%로 가장 깊었고, 2011년 이후 가장 낮은 D1이 −87%로 가장 얕았습니다.
- 닷컴 시기에는 연 단위로는 벌었지만, 파인 깊이가 컸습니다. 1996~2002년 연평균은 25~30%로 플러스인데, 연평균 낙폭이 −45~−48%로 2011년 이후(−19~−23%)의 두 배를 넘습니다. 금융위기(2007~2009)는 연평균 5~10%로, 처음 글(+40~+52%)과 달리 듀얼모드가 특별히 잘 버틴 시기가 아니었습니다.
왜 소수점 주식 기준으로 계산했나 지수환산 SOXL은 3배 지수를 과거로 되감아 만들기 때문에 가격대가 극단적입니다. 2000년 3월에는 한 주가 약 $22,000, 2009년 2월에는 $0.14입니다. 실제 ETF라면 액면분할로 가격대를 조정하지만 환산 시계열에는 그 과정이 없습니다. 이 상태로 시드 1만 달러에 정수 주 규칙을 적용하면 2001년 이전에는 한 주도 못 사는 차수가 대부분이라, 전략이 아니라 반올림이 결과를 정해 버립니다. 그래서 사이트는 지수환산 구간을 소수점 주식 기준으로 계산하고, 이 글의 숫자도 같습니다.
4. 연도별로 보면
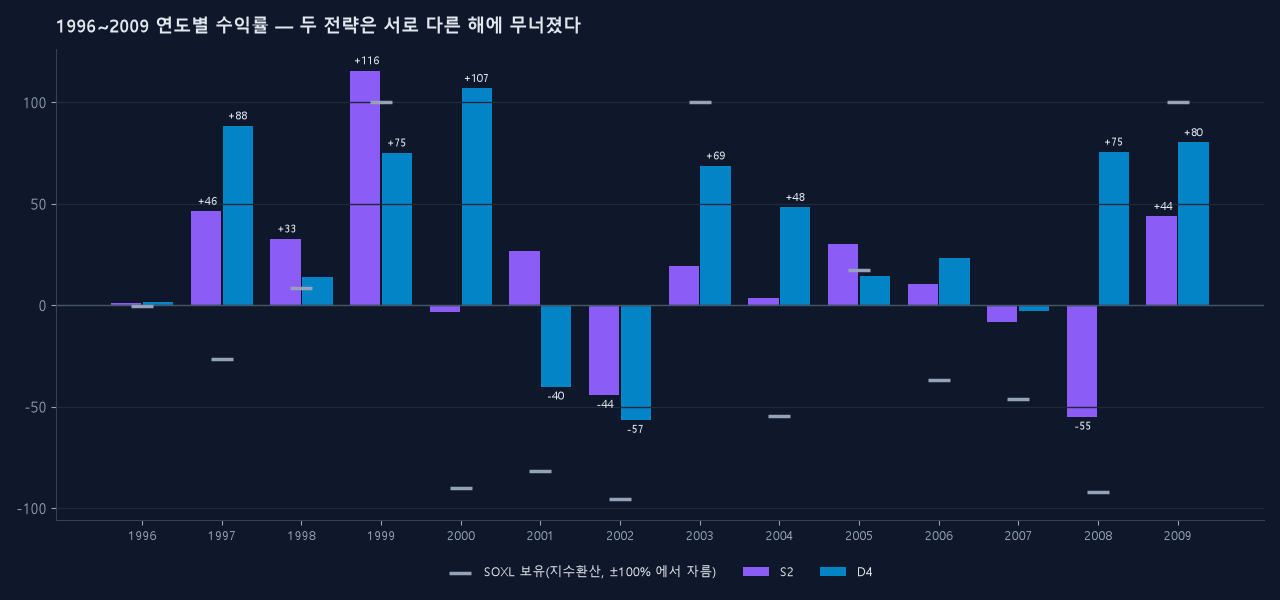
| 연도 | S2 앙상블3 (옛 기록) | D4 7분할 +8% (원판) | SOXL 보유 (지수환산) |
|---|---|---|---|
| 2000 | −3% | +106% | −90% |
| 2001 | +27% | −32% | −79% |
| 2002 | −44% | −64% | −96% |
| 2003 | +19% | +96% | +270% |
| 2008 | −55% | −57% | −95% |
| 2009 | +44% | +70% | +237% |
- 닷컴 붕괴(2000~2002): 하락이 2년 넘게 이어지며 중간중간 강한 반등이 섞였습니다. 주봉 RSI로 공격·방어를 오가는 듀얼모드는 2000년에 +106%를 냈지만 이어진 두 해에 −32%, −64%를 내줬습니다.
- 금융위기(2008): 한 해 안에 폭락과 급반등이 몰린 해였습니다. 처음 글에서는 듀얼모드가 +75%를 냈지만, 새 데이터로는 D4도 −57%로 크게 잃었습니다. 2008년 숫자는 2001~2009년 구간에 어떤 1배 반도체 시세를 쓰느냐에 크게 흔들리는 해입니다(다른 반도체 ETF로 바꾸면 같은 전략의 2008년 성적이 수십 %p 달라짐).
5. 사다리와 반반 섞으면 — 옛 결론은 확인되지 않음
처음 글은 사다리 S2와 듀얼모드 D4가 가장 크게 무너진 해가 서로 달랐다(특히 2008년 S2 −55%, D4 +75%)는 점에 기대어, 둘을 반반 섞으면 손실 연도가 5번에서 3번으로 줄고 30년 누적이 가장 커진다(×39,832)고 결론 내렸습니다.
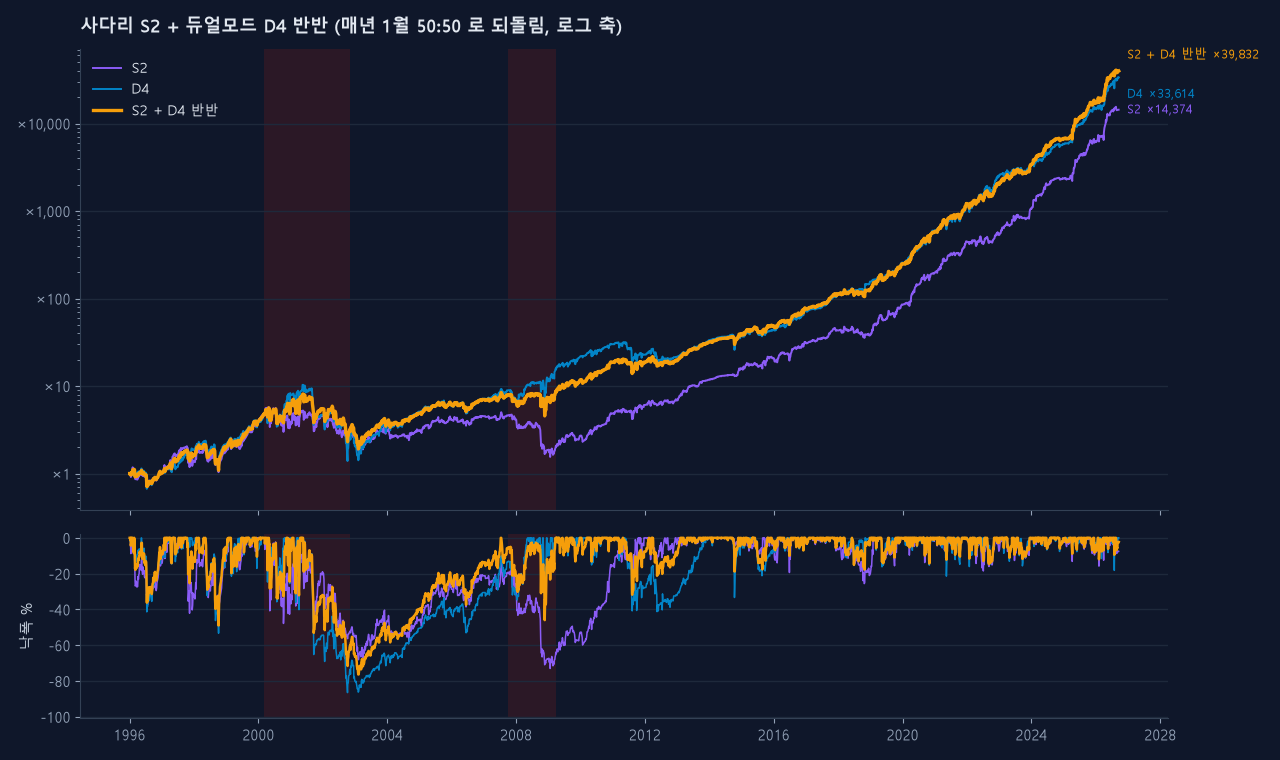
새 데이터에서는 D4 원판도 2008년에 −57%여서, 그 결론의 가장 중요한 근거(2008년에 한쪽이 다른 쪽을 버텨 줌)가 사라졌습니다. S2는 엔진이 지워져 섞은 결과를 다시 계산할 수 없으므로, 이 반반 결론은 지금 근거가 없는 것으로 봐 주십시오. 참고로 새 데이터로 다시 계산한 D4 원판 단독은 30년(1996~2009·2011~2026) 연평균 37.3% / 연평균 MDD −29.1%, 손실 연도 8번, 매년 이어 붙인 누적 ×1,017입니다(처음 글 49.9% / −26.5%, 5번, ×33,614).
6. 지금 사이트 전략으로 다시 보면
같은 새 데이터·같은 방식으로 지금 사이트에 있는 종가 전략 셋을 돌렸습니다.
| 전략 | 1996~2002 | 2003~2006 | 2007~2009 | 2011~2026 (실제) | 1996~2009 연속 |
|---|---|---|---|---|---|
| A2 표준 | 19.0% / −41.0% | 27.9% / −21.7% | 32.9% / −27.2% | 31.9% / −21.7% | 연 18.2%, MDD −61% |
| D4 7분할 +8% (지금 개선판) | 48.3% / −26.5% | 17.7% / −23.6% | 12.9% / −18.0% | 43.3% / −17.9% | 연 33.4%, MDD −41% |
| D6 6분할 +8% 하락장 방어 | 33.8% / −29.9% | 22.1% / −24.0% | 31.8% / −18.2% | 50.9% / −19.0% | 연 26.4%, MDD −40% |
앞 네 열은 연평균 수익 / 연평균 MDD (매년 1월 1만 달러로 새로 시작), 마지막 열은 100만 달러로 끊지 않고 운용. 수수료 편도 0.1%.
- 지금 개선판은 원판보다 1996~2009년 연속 낙폭이 −87~−93%에서 −40~−61%로 얕습니다. 다만 이 개선판은 지수환산 구간의 성적도 보면서 다듬은 규칙이라, 이 표가 완전한 표본 밖 시험은 아닙니다.
- 2008년 한 해만 보면 A2 +6%, D4 −6%, D6 +11%로, 이 구간의 원천 선택(SOXX 대신 다른 반도체 ETF)에 따라 부호까지 바뀔 수 있는 크기입니다.
- 1996~2009년 숫자는 지수환산 가정(배당·비용·지수 차이)에 따라 연 1~2%p 달라질 수 있습니다.
정리
- SOXL을 1996년부터 들고만 있었다면 지금 원금의 7.6%(−92%)입니다. 3배 레버리지를 장기 보유하면 폭락 한 번에 사실상 0이 됩니다.
- 듀얼모드 원판은 30년을 살아남았지만, 2010년 이전을 이어서 운용하면 낙폭이 −87~−93% 였습니다. 매년 1월에 새로 시작하는 방식이 아니었다면 견디기 어려운 구간입니다.
- 고수익 설정일수록 나쁜 시대에 더 깊게 파였습니다.
- 처음 글의 "듀얼모드는 2008년에 벌었다", "사다리와 반반 섞으면 손실 연도가 줄어든다"는 새 데이터로는 확인되지 않습니다.
- 지금 보는 SOXL 백테스트의 연 30~57%는 좋은 시대의 숫자입니다. 다음 10년의 기대치를 잡을 때는 1996~2009년 숫자도 함께 떠올리는 편이 안전합니다.
계산 방식 메모 — 지수환산 SOXL = 1배 원천 일간 수익 × 3 − (운용보수 0.75% + 13주 국채금리 × 2 + 추적 오차 비용 2.33%) ÷ 252. 1배 원천은 1994-05~2001-07-12 ^SOX(+배당 추정 연 0.2%), 2001-07-13~2010-03-10 SOXX 배당 재투자 가격(2010-10까지 IGW, S&P GSTI 반도체 지수 추종). SOXL은 2021년부터 다른 반도체 지수(ICE)를 따라가 ^SOX와 조금 다릅니다. 수수료 편도 0.1%, 지수환산 구간은 소수점 주식 기준. 2026-10-19에 지금 엔진·새 데이터로 다시 계산했습니다 (그 전 버전은 ^SOX만 쓰고 보수 0.95%로 계산한 옛 지수환산 데이터 기준이었습니다). 사다리(S1~S4) 숫자는 엔진이 지워져 다시 계산하지 못한 옛 기록입니다. 누적 배수는 세금과 현실적인 자금 한도를 고려하지 않은 계산값입니다. 투자 권유가 아니며, 과거 결과는 미래를 보장하지 않습니다.