알림 — 이 글의 S 계열(SOXL 사다리) 전략은 연구 당시 이름이며, 지금 사이트의 전략 목록(A·D·B·G·I 계열)에는 없습니다. 현재 전략은 전략 설명에서 볼 수 있습니다.
예전 이 사이트의 S 계열 전략은 매수 여부를 정할 때 VIX 하나가 아니라 VIX와 VIX3M의 비율을 봤습니다. 지금 사이트의 전략 중에는 이 비율을 쓰는 것이 없고, VIX 데이터도 더 이상 수집하지 않습니다. 그래도 비율 자체는 알아 둘 만한 지표라, 왜 비율을 보는지, 그게 실제로 쓸모가 있었는지 데이터로 확인합니다.
VIX와 VIX3M의 차이
- VIX — 앞으로 30일간의 예상 변동성
- VIX3M — 앞으로 3개월간의 예상 변동성
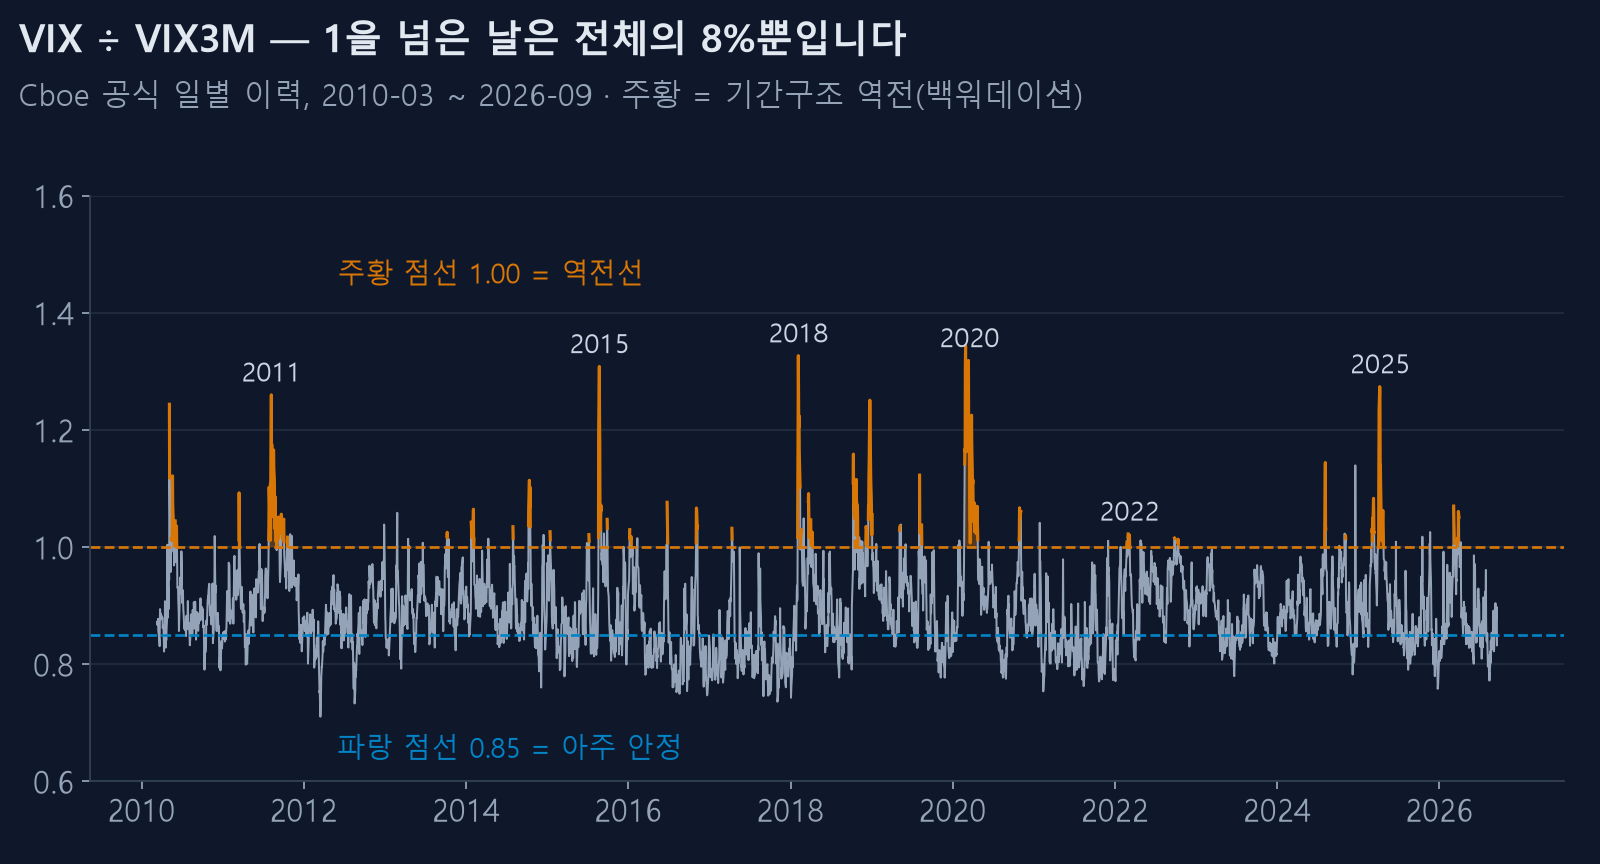
평소에는 VIX3M이 VIX보다 높습니다. 먼 미래일수록 불확실하니 당연합니다. 이걸 콘탱고라고 하고, 비율 VIX ÷ VIX3M은 보통 0.85~0.95 사이에서 움직입니다.
그런데 시장이 공포에 빠지면 당장 30일이 3개월보다 무섭게 느껴집니다. VIX가 VIX3M을 넘어서고 비율이 1을 넘습니다. 이걸 백워데이션(기간구조 역전) 이라고 합니다.
핵심은 이겁니다. VIX 절대값은 "지금 무섭다"만 말하지만, 비율은 "이 공포가 오래갈 것으로 보는가"를 말합니다. 비율이 1을 넘었다는 건 시장이 "지금은 무섭지만 3개월 뒤에는 진정될 것"이라고 보고 있다는 뜻입니다. 그게 보통 바닥 근처입니다.
실제로 확인해봤습니다
SOXL 상장 이후(2010-03 ~ 2026-09) 4,154거래일을 비율 구간별로 나누고, 그 다음 1개월·3개월 수익률을 계산했습니다. 판정은 전일 종가 기준이라 미래참조가 없습니다.
| VIX ÷ VIX3M | 해당 일수 | 1개월 평균 | 3개월 평균 | 3개월 플러스 비율 |
|---|---|---|---|---|
| 0.85 미만 (아주 안정) | 1,218일 | +4.0% | +10.1% | 62.4% |
| 0.85 ~ 0.95 (평상시) | 2,141일 | +4.6% | +15.1% | 64.0% |
| 0.95 ~ 1.00 (긴장) | 477일 | +7.9% | +27.7% | 68.1% |
| 1.00 ~ 1.10 (역전) | 248일 | +15.7% | +44.2% | 70.2% |
| 1.10 이상 (극심한 공포) | 69일 | +13.0% | +44.9% | 75.4% |
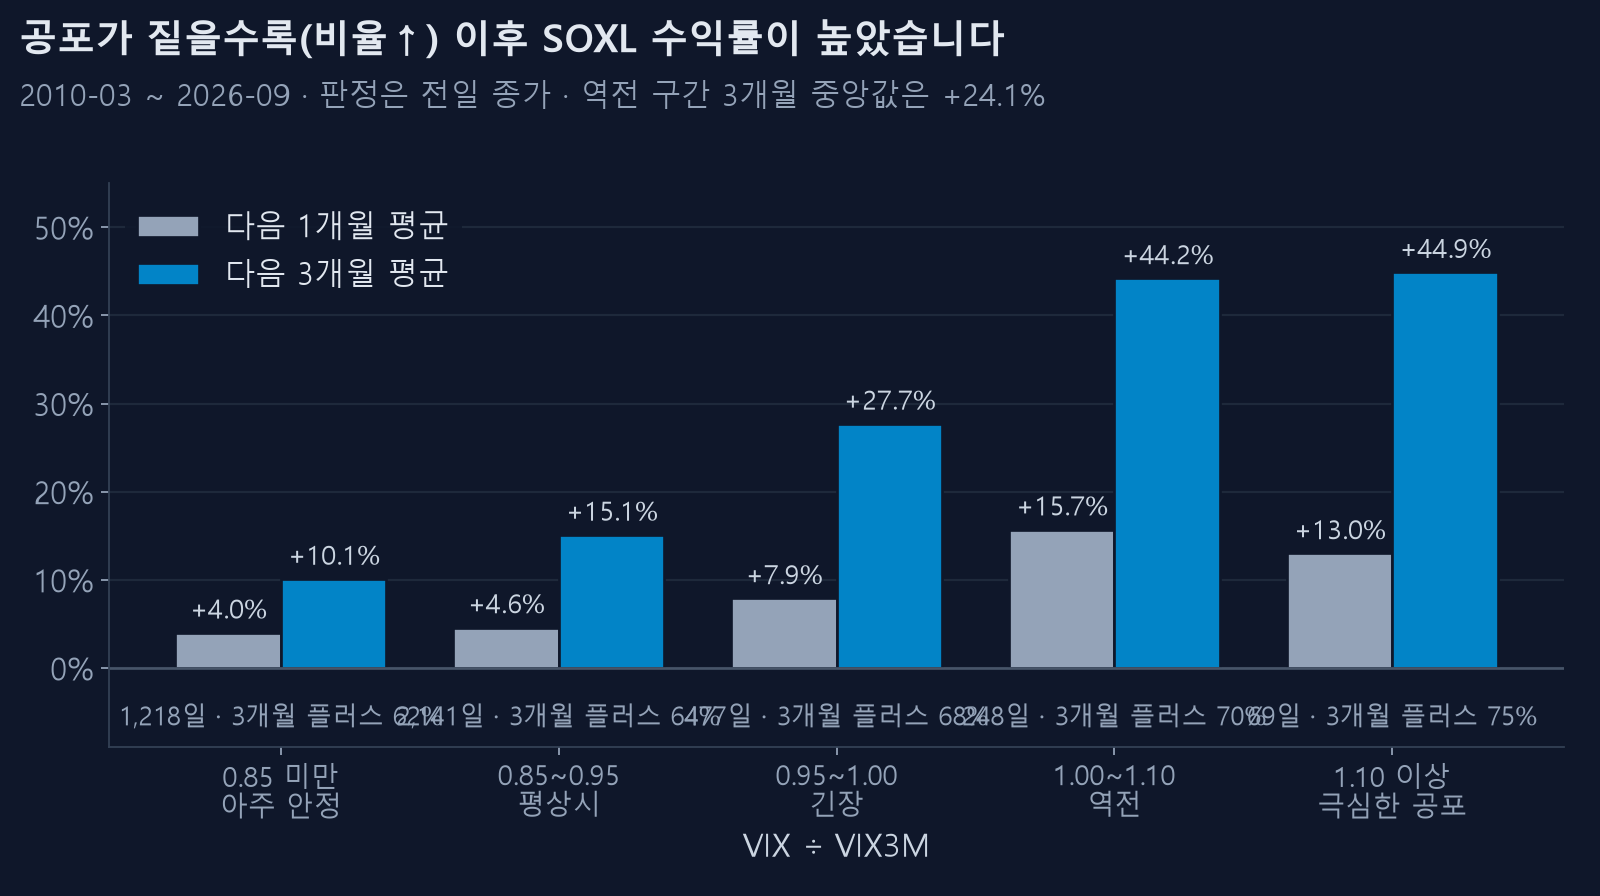
단조롭게 올라갑니다. 비율이 높을수록, 즉 공포가 심할수록 이후 수익률이 높았습니다.
역전된 248일 이후 3개월 평균 수익률은 +44.2%, 평상시(+15.1%)의 세 배에 가깝습니다. 플러스로 끝난 비율도 70.2%로 가장 높습니다.
이 숫자를 읽을 때 조심할 것
평균과 중앙값의 차이
역전 구간의 3개월 평균은 +44.2%지만 중앙값은 +24.1%입니다. 평균이 중앙값보다 훨씬 큽니다. 몇 번의 대폭등이 평균을 끌어올렸다는 뜻입니다.
즉 "역전되면 평균 44% 오른다"가 아니라 "역전되면 크게 오를 확률이 평소보다 높지만, 그 안에서도 편차가 매우 크다" 가 정확한 표현입니다.
3배 레버리지 상품의 숫자입니다
SOXL은 반도체 지수의 3배입니다. 기초 지수가 15% 오르면 SOXL은 그 이상 오릅니다. 같은 분석을 SPY로 하면 숫자가 훨씬 작습니다. 구간별 순서는 같지만 크기는 종목마다 다릅니다.
역전된 날에 바닥을 잡는 건 아닙니다
역전은 구간이지 한 점이 아닙니다. 248일이나 있었습니다. 2020년 3월에는 역전이 몇 주 이어졌고, 그 안에서 SOXL은 추가로 60% 넘게 더 빠졌습니다. 역전된 첫날 전액을 넣었다면 심각한 손실을 겪은 뒤에 회복했을 겁니다.
그래서 분할매수와 같이 써야 의미가 있습니다. 역전 구간에 매수 크기를 키우되 한 번에 다 넣지는 않는 방식입니다.
예전 전략에서 썼던 방법
예전 S 계열(SOXL 사다리) 전략이 썼던 방식입니다. 두 곳에서 이 비율을 봤습니다.
1. 공포 정점 판정 (1.00 ~ 1.10)
비율이 1.00 이상 1.10 미만이면 주봉 RSI가 방어를 가리켜도 공격 모드로 전환했습니다. 1.10 위를 제외하는 게 핵심이었습니다. 그 위는 아직 진행 중인 패닉일 가능성이 커서, "공포가 정점을 찍고 꺾이는 구간"만 잡으려는 설계였습니다.
2. 조용한 상승추세 판정 (0.85 미만)
반대로 비율이 0.85 아래로 아주 안정적이고 반도체 지수가 50일선과 200일선 위에 있으면, 역시 방어 신호를 무시하고 공격을 유지했습니다. "아무 일도 안 일어나고 있는데 굳이 방어할 이유가 없다"는 판단이었습니다.
VIX 하나만 볼 때와 뭐가 다른가
VIX가 35라고 해봅시다. 이게 위험한 상황인지 매수 기회인지 VIX만으로는 알 수 없습니다.
- VIX 35, VIX3M 40 → 비율 0.88. 변동성이 전반적으로 높지만 구조는 정상입니다. 시장이 이 상태가 계속될 것으로 봅니다.
- VIX 35, VIX3M 30 → 비율 1.17. 당장이 3개월 뒤보다 무섭습니다. 시장이 이 공포를 일시적으로 봅니다.
같은 VIX 35인데 의미가 정반대입니다. 비율은 이 차이를 잡아냅니다.
현재 상태
이 글을 처음 쓴 시점(2026-09)의 값은 VIX 17.20 / VIX3M 19.36 = 0.888입니다. 평상시 구간이고, 역전과는 거리가 멉니다.
데이터 출처와 한계
VIX와 VIX3M은 지수 산출 기관인 Cboe가 공개하는 공식 일별 이력을 씁니다. VIX3M은 2009년 9월부터 데이터가 있어서 그 이전 구간은 이 신호를 쓸 수 없습니다.
그리고 표본이 248일 / 69일입니다. 겹치는 기간을 감안하면 독립적인 사건은 열 번 남짓입니다. 방향은 일관되지만 수치를 소수점까지 믿을 만한 표본은 아닙니다. 표본 수를 세어보는 습관이 여기서도 필요합니다.
다른 지표와 무엇이 다른가
추세 전략에서 흔히 쓰는 지표 셋과 성격을 나란히 놓으면 이렇습니다.
| 지표 | 무엇을 보나 | 반응 속도 |
|---|---|---|
| 주봉 RSI | 추세의 강약 | 느림 (주 단위) |
| 이동평균 | 추세의 방향 | 중간 |
| VIX 기간구조 | 공포의 지속 예상 | 빠름 (일 단위) |
주봉 RSI와 이동평균은 이미 일어난 가격 움직임을 요약합니다. VIX 기간구조는 시장이 앞으로를 어떻게 보는지를 봅니다. 성격이 달라서 같이 쓰면 서로를 보완합니다.
예전 S 계열 전략은 주봉 RSI가 방어를 가리켜도 기간구조가 특정 조건이면 그 판정을 덮어썼습니다. RSI는 느려서 급락 직후의 반등 초입을 놓치는데, 기간구조가 그 구멍을 메우는 역할이었습니다.
이 신호만으로 매매하면 안 되는 이유
표의 숫자는 평균입니다. 역전 구간 248일 중 그 뒤 3개월이 마이너스로 끝난 날이 약 30%입니다. 열 번 중 세 번은 틀립니다.
그리고 역전은 자주 오지 않습니다. 16년 동안 248일, 전체의 6%뿐입니다. 이 신호 하나로 매매하면 1년에 며칠밖에 살 기회가 없습니다. 분할매수처럼 평소에도 돌아가는 규칙 안에서 매수 크기를 조절하는 용도로 쓰는 편이 현실적입니다.