분할매수에서 타임컷은 "이 차수를 산 지 N영업일이 지났는데도 목표 수익에 못 닿으면 그냥 종가에 판다"는 규칙입니다.
손실을 확정하는 규칙이라 처음 보면 이상합니다. 조금만 더 기다리면 오를 텐데 왜 손해를 확정하나 싶습니다. 실제로 타임컷을 없애면 수익률이 올라갑니다. 그런데도 쓰는 이유가 있습니다.
타임컷만 바꿔서 돌려봤습니다
A2 표준 전략에서 타임컷 값 하나만 바꿨습니다. 나머지는 전부 동일합니다. SOXL 2010-03 ~ 2026-09, 시드 $10,000입니다.
| 타임컷 | 수익률 | CAGR | 최대낙폭 | 승률 | 익절 | 타임컷 청산 | 평균 보유일 |
|---|---|---|---|---|---|---|---|
| 3일 | 344% | 9.5% | −20.4% | 55.4% | 1,054 | 849 | 2.6일 |
| 5일 | 1,546% | 18.5% | −25.1% | 68.6% | 1,306 | 597 | 3.4일 |
| 7일 | 5,880% | 28.2% | −33.7% | 75.4% | 1,435 | 468 | 4.0일 |
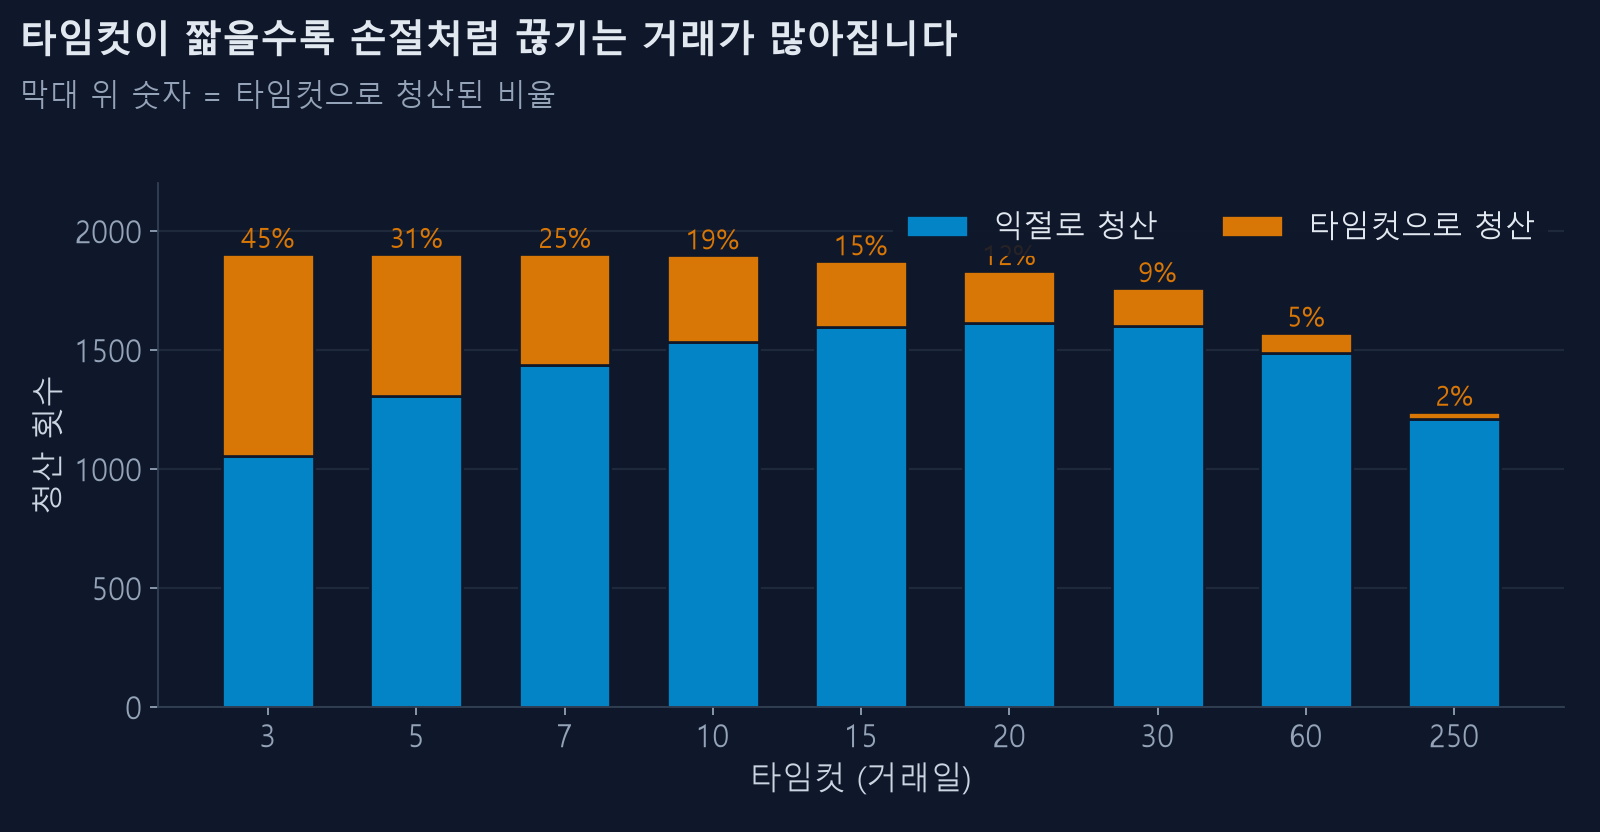
| 10일 (기본) | 13,760% | 34.9% | −42.2% | 80.8% | 1,533 | 364 | 4.7일 |
| 15일 | 17,172% | 36.7% | −57.4% | 85.3% | 1,597 | 275 | 5.5일 |
| 20일 | 24,127% | 39.5% | −60.7% | 88.1% | 1,613 | 218 | 6.3일 |
| 30일 | 15,386% | 35.8% | −60.8% | 90.8% | 1,598 | 161 | 7.3일 |
| 60일 | 26,340% | 40.3% | −80.3% | 94.5% | 1,486 | 86 | 9.4일 |
| 250일 (사실상 없음) | 69,680% | 48.8% | −83.0% | 97.7% | 1,211 | 29 | 14.7일 |
무엇이 보이나
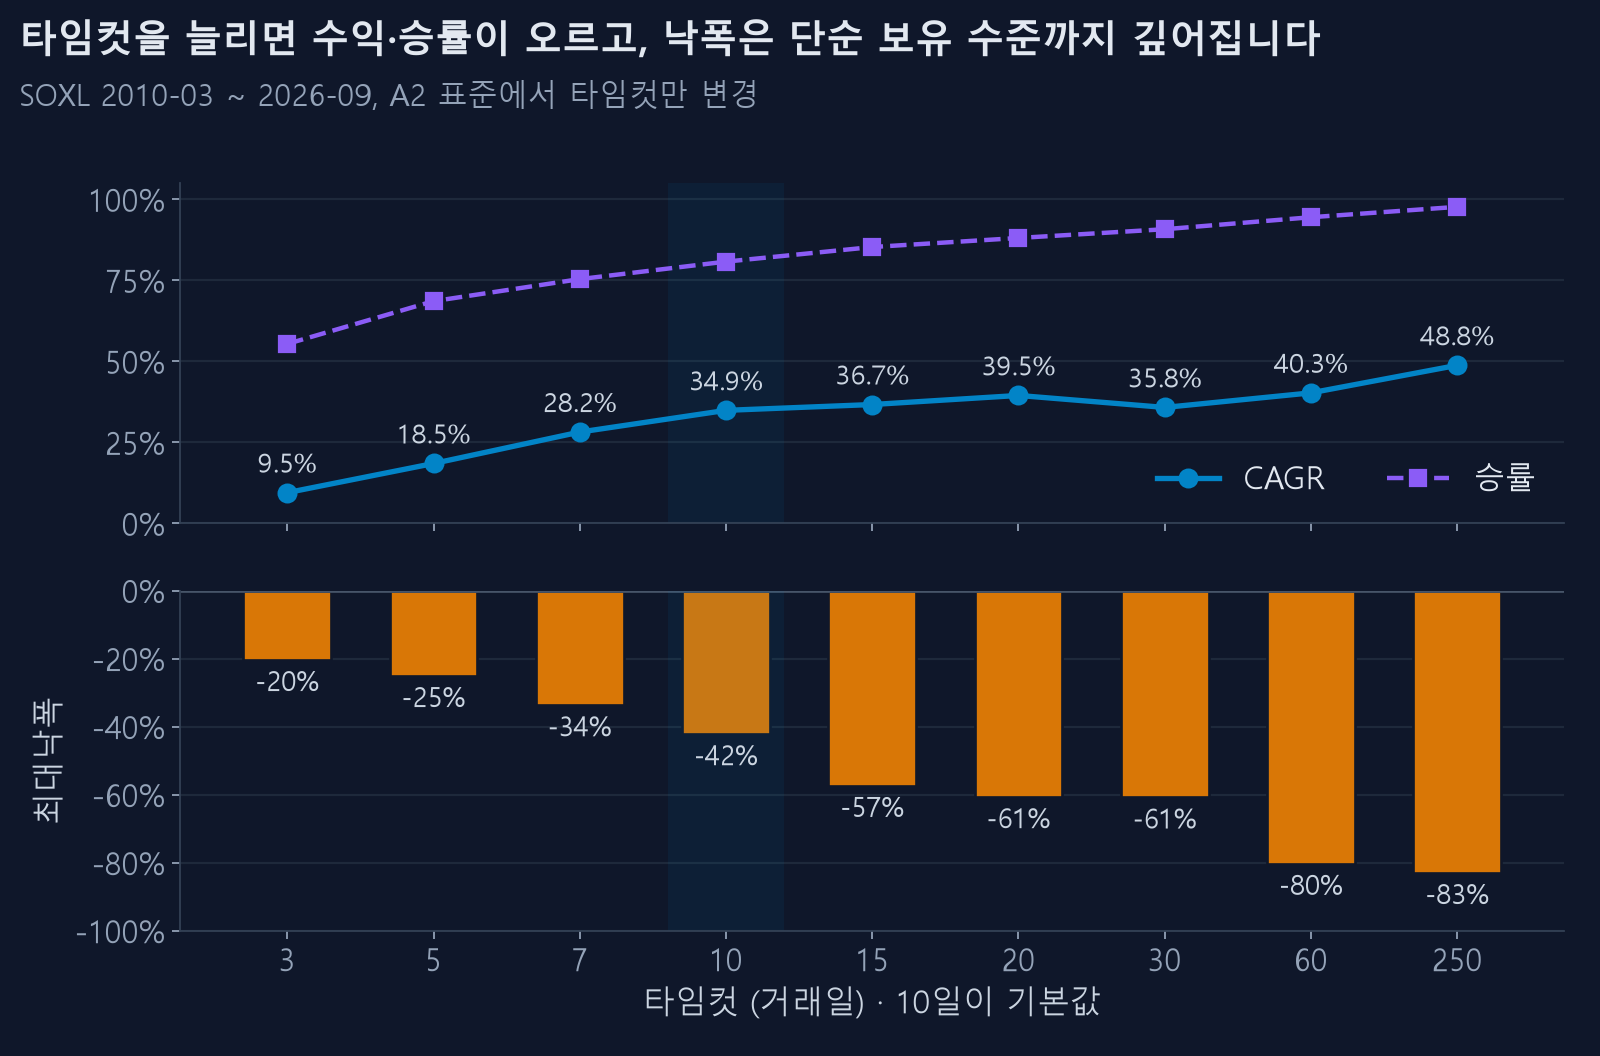
1. 타임컷을 늘리면 수익률과 승률이 같이 올라갑니다
3일에서 250일로 가면 수익률은 344%에서 69,680%로 200배, 승률은 55%에서 97.7%로 올라갑니다.
이유는 간단합니다. 레버리지 ETF는 결국 오릅니다. 충분히 오래 기다리면 거의 모든 차수가 목표에 닿습니다. 250일이면 1년이고, 1년 안에 1.5% 못 오르는 경우는 거의 없습니다.
2. 그런데 낙폭이 −20%에서 −83%로 갑니다
이게 전부입니다. 타임컷 250일의 최대낙폭은 −83.0%입니다. 이건 단순 보유(−89.9%)와 거의 다를 게 없는 숫자입니다.
타임컷을 없애면 분할매수가 분할매수이기를 그만둡니다. 차수가 팔리지 않으니 계속 물려 있고, 결국 전액을 들고 하락장을 통과하게 됩니다.
3. 승률 97.7%가 아무 의미 없다는 증거
타임컷 250일의 승률은 97.7%입니다. 100번 중 98번 이깁니다. 그런데 계좌는 83% 빠집니다.
승률은 전략의 품질과 관계가 없습니다. 목표를 낮추거나 기다리는 시간을 늘리면 승률은 얼마든지 올릴 수 있고, 그 대가는 전부 낙폭으로 갑니다.
4. 10~20일 사이에 무릎이 있습니다
수익률/낙폭 효율로 보면:
| 타임컷 | 수익률 ÷ 낙폭 절댓값 |
|---|---|
| 3일 | 0.47 |
| 7일 | 0.84 |
| 10일 | 0.83 |
| 15일 | 0.64 |
| 20일 | 0.65 |
| 60일 | 0.50 |
| 250일 | 0.59 |
CAGR 기준으로 보면 7~10일 구간이 가장 효율적입니다. 기본값이 10일인 이유입니다.
그리고 30일 줄을 보세요. 20일(24,127%)보다 30일(15,386%)이 오히려 낮습니다. 단조 증가가 아니라는 뜻이고, 이 구간의 숫자는 우연의 영향이 크다는 신호입니다.
타임컷이 실제로 하는 일
타임컷의 역할은 수익을 늘리는 게 아니라 자금을 회수하는 것입니다.
분할매수는 차수가 한정돼 있습니다. 6분할이면 여섯 개뿐입니다. 한 차수가 물려서 안 팔리면 그 자리는 계속 막혀 있고, 다음 하락에서 살 수 있는 차수가 하나 줄어듭니다.
타임컷은 이 막힌 자리를 강제로 비웁니다. 그 차수에서는 손해를 보지만, 비워진 자리가 다음 기회를 잡습니다. 개별 거래의 손익이 아니라 자금 회전율을 위한 규칙입니다.
타임컷 3일이 수익률 꼴찌인 것도 같은 맥락입니다. 너무 빨리 비우면 회전은 빨라지지만 정상적으로 오를 시간을 안 주는 거라 손실만 쌓입니다.
실전에서 조심할 것
타임컷은 몰려서 터집니다
하락장에서는 차수들이 비슷한 시기에 채워지고, 10일 뒤에 한꺼번에 타임컷에 걸립니다. 하루에 서너 개 차수가 동시에 손실 확정되는 날이 나옵니다.
백테스트에서는 한 줄이지만 실제로는 그 날 규칙을 깨기 쉬운 순간입니다. 오늘의 주문 화면에서 차수별 타임컷 날짜를 미리 볼 수 있으니, 몰리는 날을 확인해 두시면 마음의 준비가 됩니다.
영업일 기준입니다
10일은 달력 10일이 아니라 거래일 10일입니다. 주말과 휴일을 빼면 대략 2주입니다.
직접 돌려보세요
백테스트 화면의 분할매수 파라미터 상자에서 "각 차수별 강제 청산일"만 바꿔가며 돌려보시면 위 표를 그대로 재현할 수 있습니다.
바꾸실 때 수익률과 최대낙폭을 항상 같이 보세요. 수익률만 보면 타임컷은 길수록 좋다는 결론이 나오고, 그 결론을 따라가면 결국 단순 보유가 됩니다.
종목별로 타임컷이 어떻게 달라지나
위 표는 SOXL 기준입니다. 변동성이 다른 종목에서는 같은 타임컷이 전혀 다르게 작동합니다.
기준을 잡는 방법이 하나 있습니다. 익절 목표를 그 종목의 일간 변동성으로 나눠 보는 것입니다.
필요한 일수 ≈ (익절 목표 / 일간 변동성)²
SOXL의 일간 변동성은 약 3%입니다. 익절 1.5%면 (1.5/3)² = 0.25, 즉 하루 안에도
닿을 수 있는 값입니다. 그래서 평균 보유일이 4.7일밖에 안 됩니다.
SPY의 일간 변동성은 약 1%입니다. 같은 1.5% 익절이면 (1.5/1)² = 2.25로 이론상
이틀 이상 걸립니다. 실제로는 훨씬 더 걸리고, 10일 타임컷이면 타임컷으로 잘리는
비율이 크게 올라갑니다.
종목을 바꾸면 익절 목표와 타임컷을 같이 조정하셔야 합니다. 하나만 바꾸면 전략의 성격 자체가 달라집니다.