알림 — 이 글의 S1~S4·R1 같은 전략 이름은 연구 당시 이름이며, 지금 사이트의 전략 목록(A·D·B·G·I 계열)에는 없습니다. 현재 전략은 전략 설명에서 볼 수 있습니다.
연구 당시 S2·S3 은 하나의 전략이 아니었습니다. 성격이 다른 계좌 여러 개를 동시에 돌리고 그 합을 봤습니다. S2는 셋, S3은 넷이었습니다.
왜 그렇게 했는지, 정말 효과가 있었는지 당시 결과로 확인해 보겠습니다.
S2의 구성
| 계좌 | 비중 | 성격 |
|---|---|---|
| A 안정형 | 30% | 주봉 RSI로 공격·방어 전환, 러너 1차수 |
| B 추세형 | 40% | 러너를 3차수까지 길게 끌고 감, 보유 상한 35일 |
| C 역추세형 | 30% | 5일 눌림 깊이와 VIX 수준으로 매수 크기 조절 |
A와 B는 추세를 따라가는 쪽, C는 떨어질 때 크게 사는 쪽입니다. 의도적으로 반대 성격을 섞었습니다.
각각 따로 돌리면
SOXL 2010-03 ~ 2026-09, 각 계좌에 $10,000 전액을 넣었다고 가정한 결과입니다.
| CAGR | 최대낙폭 | 연 변동성 | |
|---|---|---|---|
| A 단독 100% | 54.3% | −26.8% | 31.1% |
| B 단독 100% | 72.6% | −57.3% | 42.1% |
| C 단독 100% | 51.4% | −37.8% | 36.8% |
| S2 (A30/B40/C30 합산) | 65.1% | −42.9% | 34.8% |
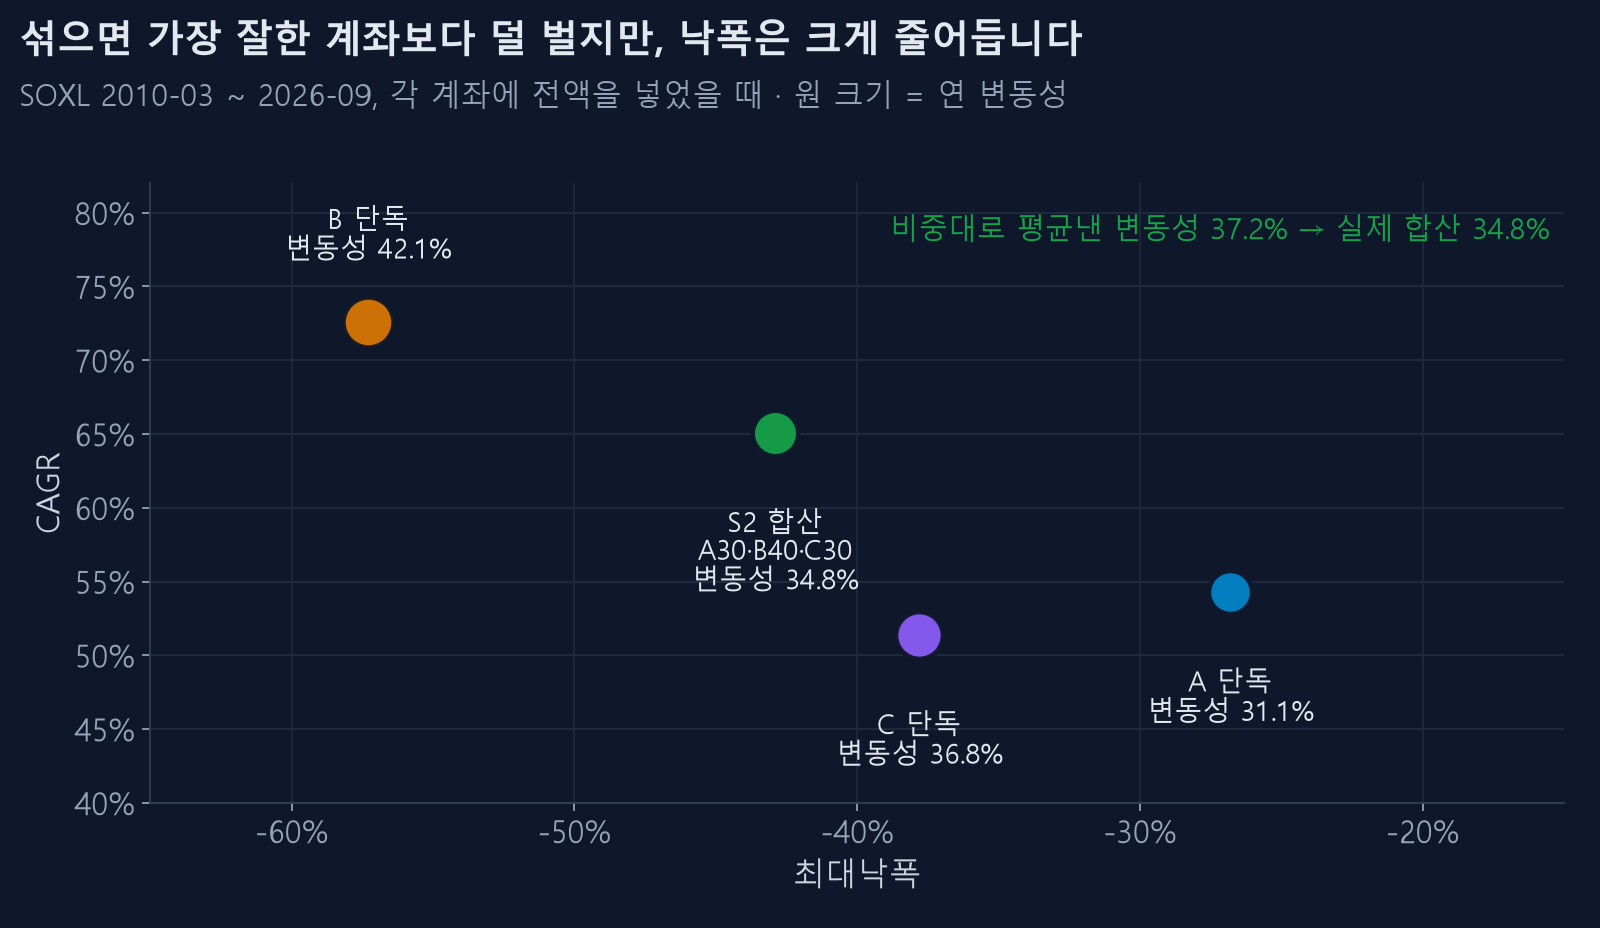
여기서 볼 것은 변동성입니다.
세 계좌의 변동성을 비중대로 단순 가중평균하면
31.1×0.3 + 42.1×0.4 + 36.8×0.3 = 37.2% 가 나와야 합니다.
그런데 실제 합산 변동성은 34.8% 입니다. 2.4%p가 그냥 사라졌습니다.
이게 분산 효과입니다.
왜 사라지나 — 상관계수
세 계좌의 월별 수익률 상관계수입니다.
| A | B | C | |
|---|---|---|---|
| A | 1.00 | 0.75 | 0.28 |
| B | 0.75 | 1.00 | 0.29 |
| C | 0.28 | 0.29 | 1.00 |
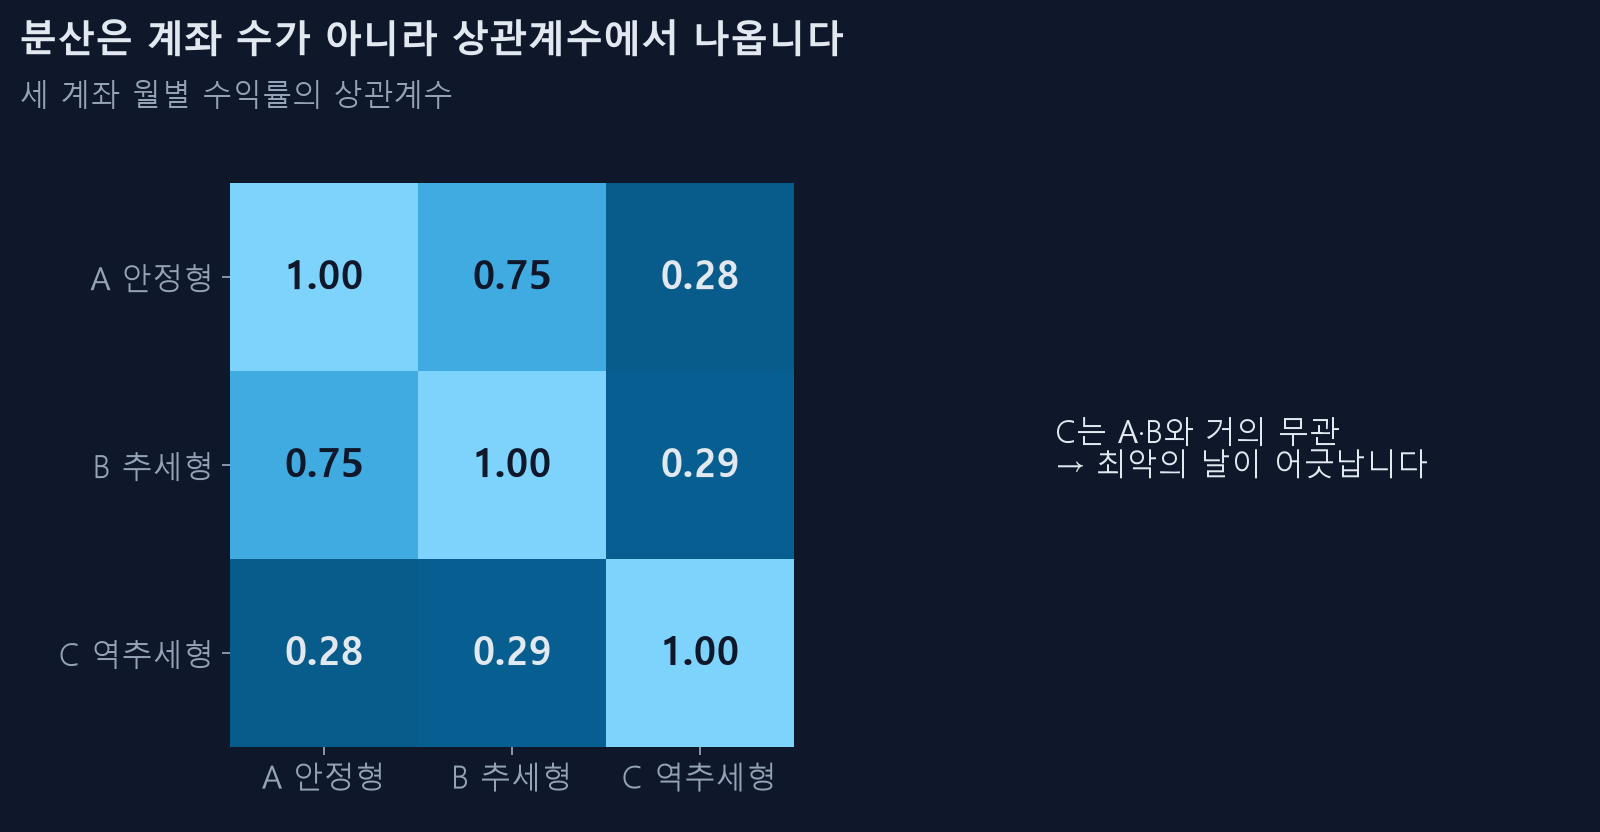
A와 B는 0.75로 높습니다. 둘 다 추세를 따라가니 당연합니다. C는 A·B와 0.28~0.29로 거의 무관합니다.
상관이 1이면 섞어도 아무 이득이 없습니다. 같이 오르고 같이 내리니까요. 상관이 낮을수록 한쪽이 빠질 때 다른 쪽이 버텨주는 날이 많아집니다.
수학적으로는 이렇게 씁니다. 두 자산을 w와 (1−w)로 섞을 때 합산 분산은
σ² = w²σ₁² + (1−w)²σ₂² + 2w(1−w)ρσ₁σ₂
마지막 항의 ρ(상관계수)가 작을수록 전체가 작아집니다. ρ=1이면 그냥 가중평균이 되고, ρ가 0에 가까우면 상당히 줄어듭니다.
낙폭은 왜 더 크게 줄어드나
변동성은 2.4%p 줄었는데 낙폭은 더 극적으로 줄어듭니다. B 단독은 −57.3%인데 합산은 −42.9%입니다.
이유는 최대낙폭이 한 시점의 사건이기 때문입니다. B가 최악으로 빠진 날에 A와 C도 똑같이 최악이어야 합산 낙폭이 −57%가 됩니다. 상관이 낮으면 그런 날이 잘 안 옵니다. 최악의 날이 서로 어긋나는 것이 낙폭 감소의 본질입니다.
공짜 점심은 아닙니다
표를 다시 보세요. S2의 CAGR 65.1%는 B 단독 72.6%보다 낮습니다.
당연합니다. 가장 잘한 계좌에 전액을 넣었으면 더 벌었습니다. 앙상블은 수익률을 조금 내주고 안정성을 사는 거래입니다.
효율(CAGR ÷ |낙폭|)로 보면 이야기가 달라집니다.
| 효율 | |
|---|---|
| A 단독 | 2.03 |
| B 단독 | 1.27 |
| C 단독 | 1.36 |
| S2 합산 | 1.52 |
B보다 낫고 C보다 낫습니다. 그런데 A 단독(2.03)보다는 못합니다.
이게 중요합니다. 앙상블이 언제나 최선은 아닙니다. 낙폭을 최우선으로 한다면 A 하나만 돌리는 게 나았습니다. 연구 당시에는 이 A 계좌 단독이 S1 이었습니다.
연도별로 보면 더 분명합니다
SOXL을 매년 초기화해 돌린 17년 성적입니다.
| 평균 수익 | 평균 MDD | 손실 연도 | 최악의 해 | |
|---|---|---|---|---|
| S1 (A 계열 단독) | 52.1% | −13.0% | 0년 | +3.1% |
| S2 (3전략 앙상블) | 70.0% | −14.4% | 1년 | −14.0% |
| S3 (4전략 앙상블) | 65.1% | −13.0% | 1년 | −2.0% |
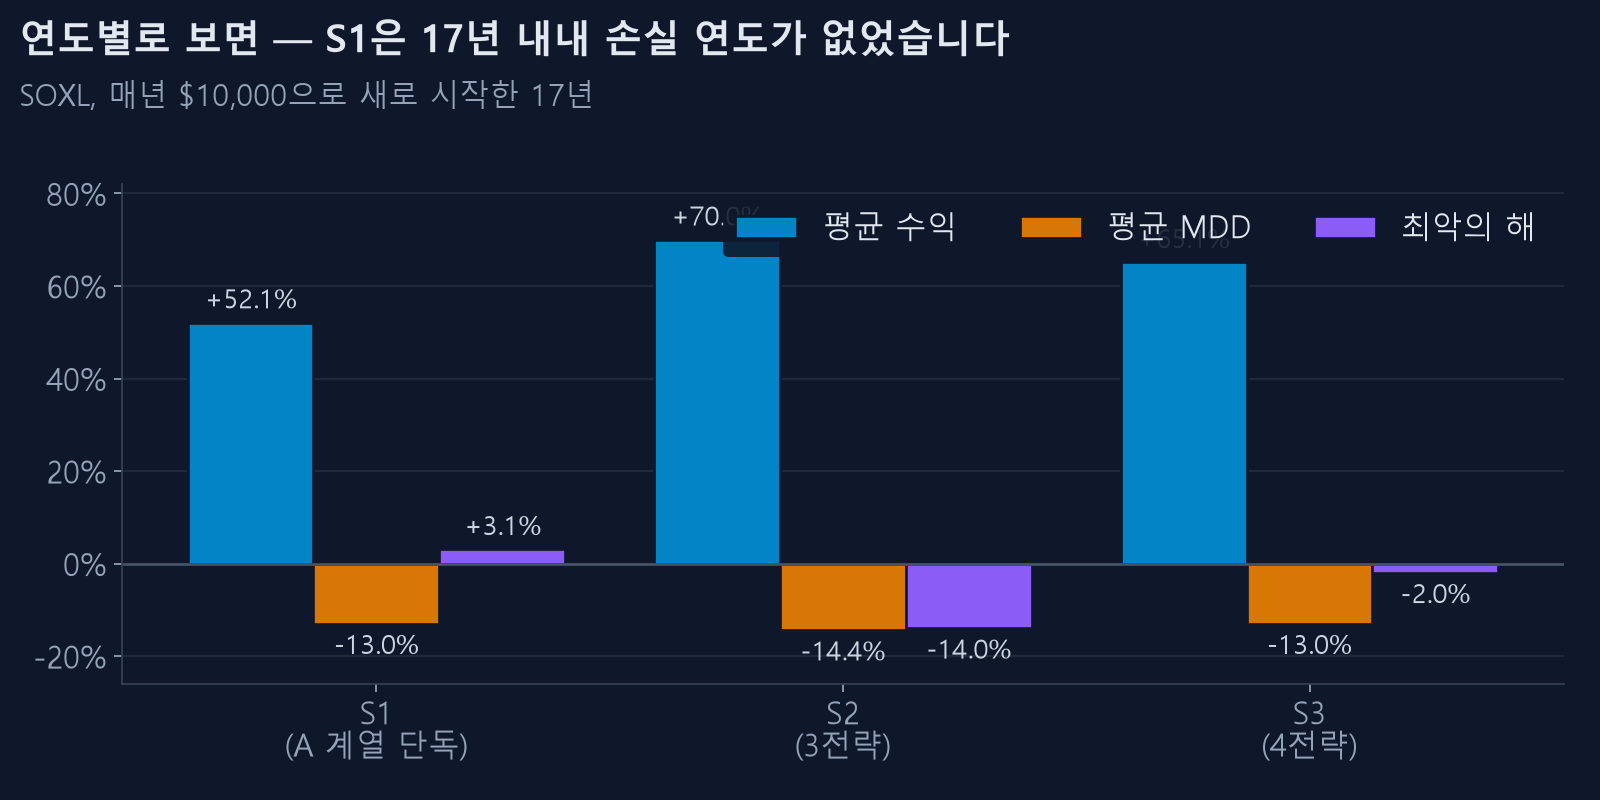
S2가 수익률 1위지만 손실 연도가 있고, S1은 수익률이 낮지만 17년 내내 손실 연도가 없습니다.
직접 확인하는 법
S1~S3 은 지금 사이트에 없어서 위 표를 그대로 재현할 수는 없습니다. 대신 같은 원리를 현재 전략으로 확인해 볼 수 있습니다. 동반종목 화면에서 지금 있는 전략 몇 개(A·D·B·G·I 계열)에 자금을 나눠 담으면 합산 결과가 나옵니다.
연구 당시 비중을 바꿔가며 돌려 봤을 때는 이런 경향이 보였습니다.
- 추세형(B) 비중을 올리면 수익률과 낙폭이 같이 올라갔습니다
- 역추세형(C) 비중을 올리면 낙폭이 줄었지만 수익률도 줄었습니다
- 어느 한쪽을 0으로 만들면 분산 효과가 사라져 효율이 떨어졌습니다
정리
- 앙상블의 효과는 상관계수에서 나옵니다. 성격이 비슷한 전략을 섞으면 의미가 없습니다. 상관 0.75인 A와 B만 섞었다면 별 효과가 없었을 겁니다
- 낙폭이 변동성보다 더 크게 줄어듭니다. 최악의 날이 어긋나기 때문입니다
- 수익률은 내줍니다. 가장 잘한 계좌보다 못 법니다
- 낙폭이 최우선이면 앙상블보다 안정형 하나가 나을 수 있습니다
무엇을 우선할지는 차수 비중 글에서 한 얘기와 같습니다. 감당할 수 있는 낙폭을 먼저 정하고 거기 맞는 것을 고르는 순서입니다.
계좌를 나눈다고 다 분산이 아닙니다
여기서 반드시 구분해야 할 게 있습니다. 같은 전략을 시차만 두고 여러 계좌에 돌리는 건 분산이 아닙니다.
이 사이트의 물타기 시뮬레이션이 그 예입니다. 같은 전략을 같은 종목에 시차만 두고 굴리면 계좌들의 수익률 곡선이 거의 똑같이 움직입니다. 실제로 재보면 두 계좌의 낙폭이 0.1%포인트 안쪽으로 붙어 다닙니다. 상관이 1에 가까우니 섞어도 아무것도 줄어들지 않습니다.
| 구성 요소 간 상관 | 낙폭 개선 | |
|---|---|---|
| 물타기 (같은 전략 복제) | 1에 가까움 | 약 1%p |
| S2 앙상블 (성격 다른 전략) | 0.28 ~ 0.75 | 14%p 이상 |
계좌 수가 아니라 상관계수가 분산을 만듭니다.
앙상블을 직접 만들어 보려면
동반종목 화면에서 성격이 다른 현재 전략을 골라 자금을 나눠 보십시오. A 계열(분할매수), D 계열(듀얼모드), B 계열(변동성 돌파), G 계열(GDXU 전용), I 계열(무한매수법)은 매수·매도 조건이 서로 다릅니다.
합산 결과와 함께 각 전략의 수익률·MDD가 나오므로, 어느 계열끼리 섞으면 서로를 보완하는지 감을 잡으실 수 있습니다. 같은 계열 안에서만 고르면 상관이 높아 섞는 의미가 줄어듭니다.