이 사이트의 분할매수 전략 세 가지는 엔진이 완전히 같습니다. 다른 건 딱 네 가지뿐입니다. 차수 비중, 진입 트리거, 익절 목표, 타임컷.
| 차수 비중 | 진입 | 익절 | 타임컷 | |
|---|---|---|---|---|
| A1 보수 | 5·10·15·20·25·25 | −0.01% | 0.01% | 10일 |
| A2 표준 | 10·15·20·25·20·10 | −0.01% | 1.5% | 10일 |
| A3 공격 | 16.7 × 6 | −0.1% | 2.0% | 12일 |
이 차이가 16년치 SOXL에서 무엇을 만드는지 보겠습니다.
결과부터
SOXL 2010-03 ~ 2026-09, 시드 $10,000, 수수료 편도 0.1%, 연속 운용입니다.
| 수익률 | CAGR | 최대낙폭 | 거래 | 승률 | 익절/타임컷 | 평균 보유일 | 투자일 비율 | |
|---|---|---|---|---|---|---|---|---|
| A1 보수 | 3,048% | 23.3% | −28.3% | 1,903 | 86.0% | 1636/267 | 4.0일 | 64.3% |
| A2 표준 | 13,760% | 34.9% | −42.2% | 1,897 | 80.8% | 1533/364 | 4.7일 | 70.9% |
| A3 공격 | 20,053% | 38.0% | −52.5% | 1,831 | 81.0% | 1484/347 | 5.3일 | 74.2% |
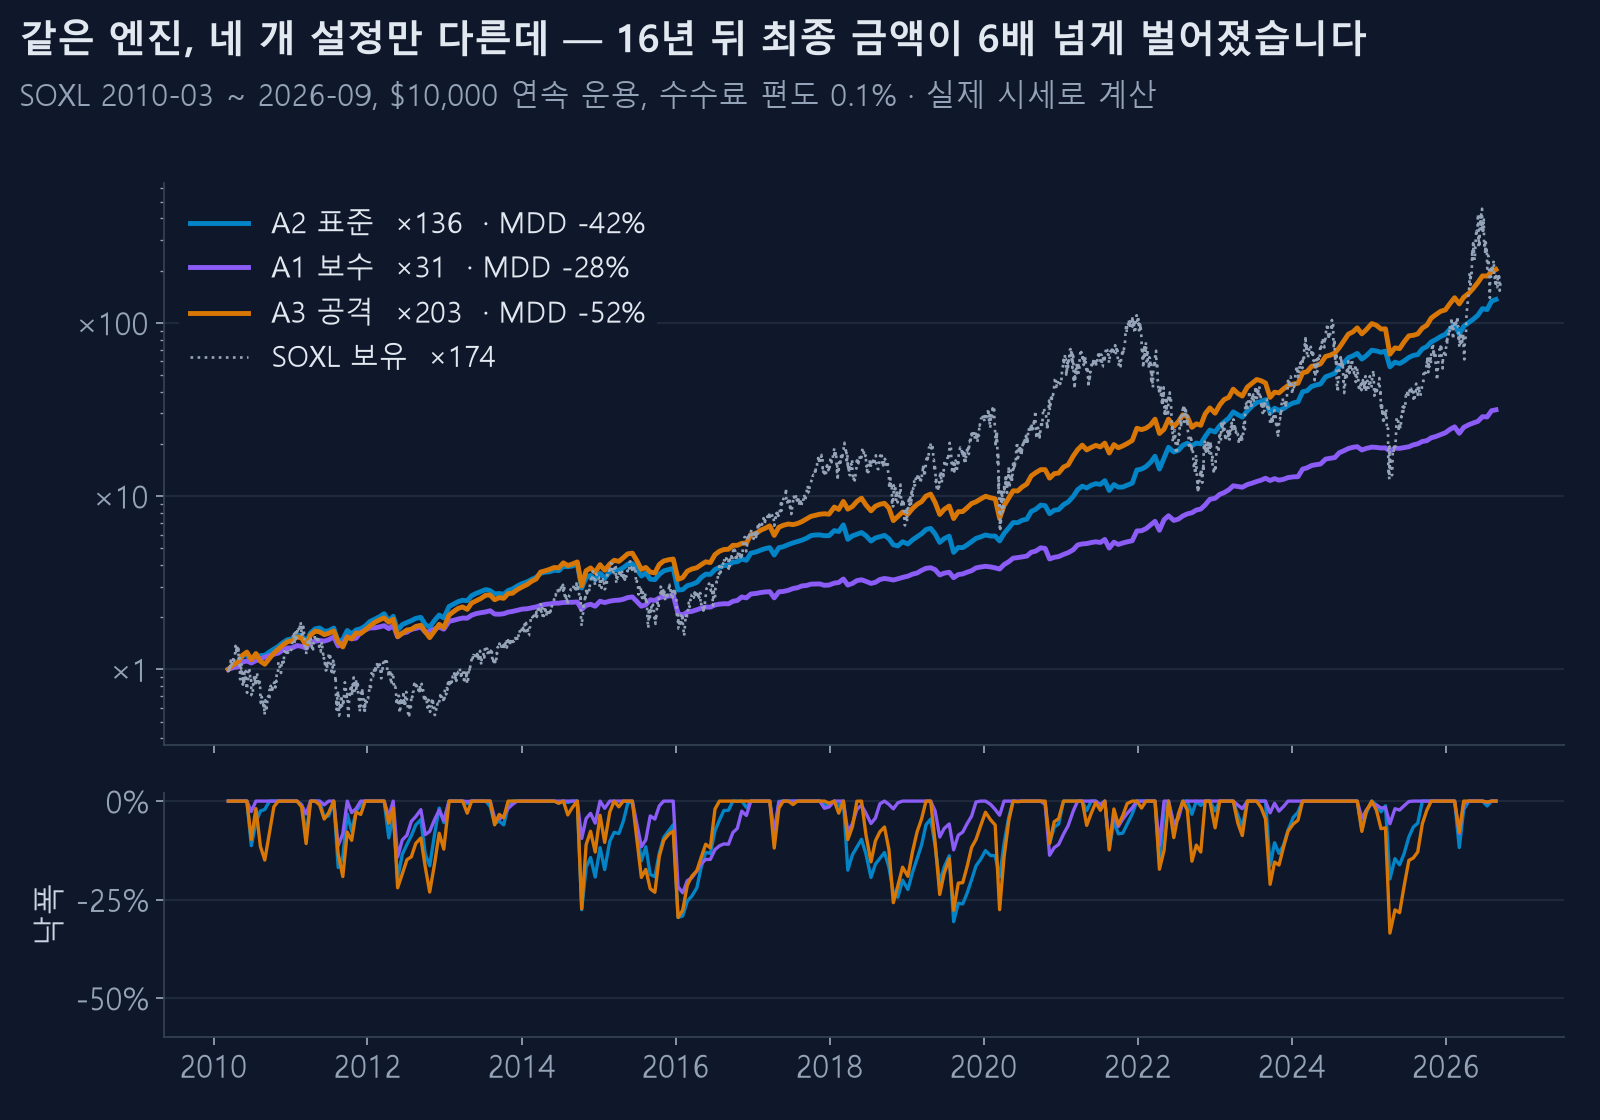
최종 수익률이 6.6배 차이 납니다. 같은 엔진, 같은 종목, 같은 기간인데요.
차수 비중이 하는 일
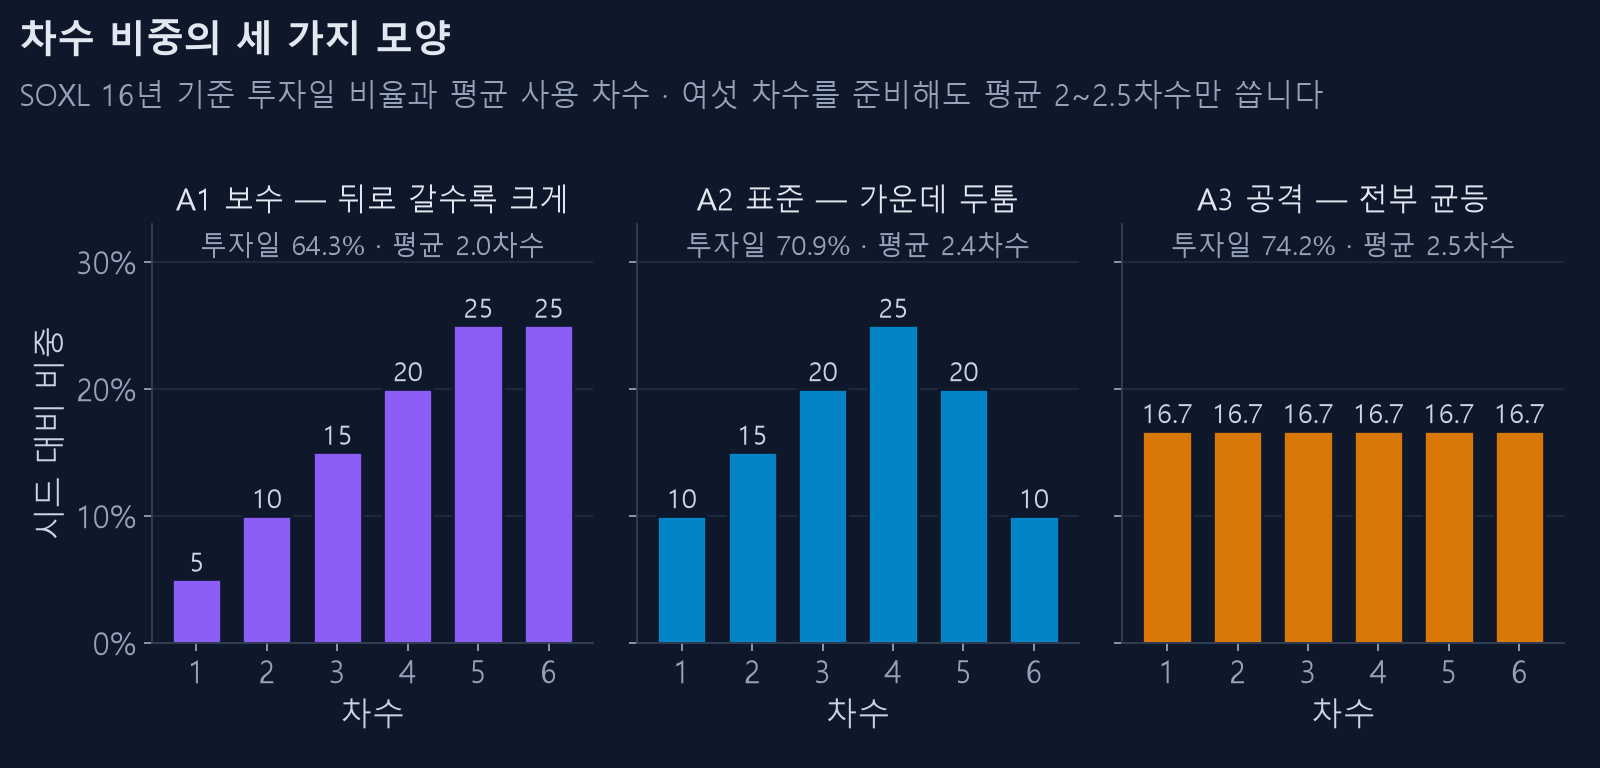
A1 보수 — 뒤로 갈수록 크게
5 · 10 · 15 · 20 · 25 · 25
첫 차수에 시드의 5%만 넣고, 더 떨어질수록 크게 삽니다. 많이 떨어진 자리에서 평단가를 확 낮추는 구조입니다.
장점은 분명합니다. 초반에 조금만 들어가니 계좌가 덜 흔들립니다. 최대낙폭이 −28.3%로 셋 중 가장 얕고, 연도별로 봐도 17년 내내 손실 연도가 0년입니다.
단점도 분명합니다. 대부분의 하락은 20%까지 안 갑니다. 그러면 큰 차수는 영영 쓰이지 않고, 5%짜리 첫 차수만 계속 사고팝니다. 돈의 대부분이 놀고 있게 됩니다. 투자일 비율 64.3%가 그 얘기입니다.
A3 공격 — 전부 똑같이
16.7 × 6
모든 차수를 균등하게 삽니다. 첫 차수부터 시드의 16.7%가 들어가니 초반부터 크게 노출됩니다.
수익률은 가장 높고 낙폭도 가장 깊습니다(−52.5%). 사이클 수가 521개로 가장 적은데, 이건 한 번 들어가면 차수를 많이 쓰고 오래 물려 있다는 뜻입니다. 평균 차수도 2.5로 가장 높습니다.
A2 표준 — 가운데가 두툼하게
10 · 15 · 20 · 25 · 20 · 10
중간 차수에 가장 큰 비중을 둡니다. 첫 차수는 가볍게 들어가되, 가장 흔한 하락 구간 (3~4차수 근처)에 자금을 집중하고, 마지막 차수는 다시 줄여 극단적 폭락에 대비합니다.
셋 중 가장 균형이 좋습니다. 그래서 기본값입니다.
익절 목표가 하는 일 — 여기가 진짜 차이
사실 세 전략의 차이 중 가장 크게 작용하는 건 차수 비중이 아니라 익절 목표입니다.
A1은 익절이 0.01%입니다. 사실상 "매수단가보다 조금이라도 위면 판다"는 뜻입니다. 그래서 승률이 86%로 가장 높습니다. 거의 항상 이깁니다.
문제는 이길 때 조금씩만 이긴다는 겁니다. 3배 레버리지 상품이 하루에 10% 오르는 날에도 A1은 0.01% 먹고 나옵니다. 승률 86%가 수익률 꼴찌로 이어지는 이유입니다.
A3는 익절이 2.0%입니다. 승률은 81%로 낮지만 이길 때 크게 이깁니다.
승률은 전략의 좋고 나쁨과 거의 관계가 없습니다. 익절 목표를 낮추면 승률은 얼마든지 올라갑니다.
진입 트리거 −0.01% vs −0.1%
A3만 −0.1%입니다. "전일 종가보다 0.1% 이상 떨어져야 산다"는 뜻이고, 나머지는 0.01%만 떨어져도 삽니다.
차이가 작아 보이지만 거래 횟수에서 드러납니다. A3는 1,831회, A1·A2는 1,900회 안팎. 보합에 가까운 날을 걸러내는 역할을 합니다.
어떻게 고르면 되나
숫자만 보면 A3가 이깁니다. 그런데 A3의 −52.5%를 실제로 버틸 수 있느냐가 진짜 질문입니다. 계좌가 반 토막 난 상태에서 규칙대로 계속 사는 건 백테스트에서는 한 줄이지만 실제로는 대단히 어렵습니다.
판단 기준을 하나만 드리자면 이렇습니다.
내가 감당할 수 있는 낙폭을 먼저 정하고, 거기에 맞는 전략을 고른다.
수익률을 먼저 정하고 낙폭을 감수하겠다고 하면 대개 그 낙폭이 왔을 때 규칙을 깹니다. 규칙을 깨는 순간 백테스트 숫자는 전부 무의미해집니다.
직접 바꿔보세요
백테스트 화면의 분할매수 파라미터 상자에서 네 값을 전부 바꿀 수 있습니다. 상자 안에 세 전략의 값을 비교표로 넣어 두어서 무엇이 다른지 바로 보입니다.
바꿔보실 때 추천 순서입니다.
- 익절 목표만 0.5 → 1.5 → 3.0 으로 바꿔 돌려보세요. 가장 크게 움직입니다
- 타임컷만 바꿔보세요 (타임컷은 왜 필요한가)
- 차수 비중은 마지막에 건드리세요. 영향이 생각보다 작습니다
값을 바꾼 뒤엔 20%씩 흔들어 이웃 설정도 비슷한지 꼭 확인하세요. (좋은 파라미터는 고원 위에 있습니다)
세 전략을 한 문장으로
숫자를 다 보고 나면 이렇게 정리됩니다.
- A1 보수 — 거의 항상 이기지만 이길 때 조금씩만 이깁니다. 17년 손실 연도 0년
- A2 표준 — 가장 균형이 좋습니다. 그래서 기본값입니다
- A3 공격 — 가장 많이 벌고 가장 깊이 빠집니다
셋 중 무엇이 "좋은" 전략인지는 데이터가 답해주지 않습니다. −52%를 견딜 수 있는 사람에게는 A3가 맞고, 없는 사람에게는 A1이 맞습니다. 견디지 못하면서 A3를 고르면 결국 최저점에서 팔게 되고, 그 순간 위 표의 20,053%는 남의 숫자가 됩니다.
종목을 바꾸면 답도 바뀝니다
위 숫자는 전부 SOXL 기준입니다. 변동성이 절반쯤인 SPY로 같은 세 전략을 돌리면 차이가 훨씬 작게 나옵니다. 변동성이 작을수록 익절 목표에 닿는 빈도가 낮아져 세 전략 모두 성적이 비슷해지기 때문입니다.
종목을 바꾸면 익절 목표부터 다시 정하십시오. SOXL에서 1.5%는 하루 안에도 닿는 값이지만, SPY에서는 며칠씩 걸립니다.