알림 — 이 글의 S1~S4·R1 같은 전략 이름은 연구 당시 이름이며, 지금 사이트의 전략 목록(A·D·B·G·I 계열)에는 없습니다. 현재 전략은 전략 설명에서 볼 수 있습니다.
SOXL 분할매수 전략을 오래 돌려 본 분이라면 이런 생각을 한 번쯤 해 보셨을 겁니다.
SOXL이 크게 잃는 해가 있다. 그 해에 반대로 돈을 버는 종목을 조금 섞어 두면, 수익은 조금 줄더라도 낙폭은 훨씬 얕아지지 않을까?
그래서 찾아봤습니다. 반도체 인버스(SOXS), 금융(FAS), 주택건설(NAIL), 미국 장기채 인버스(TMV), 방산(DFEN), 에너지(ERX)까지 여섯 종목에 각각 전용 전략을 만들고, SOXL 사다리 전략 S2 앙상블3 옆에 붙여 봤습니다.
처음 결과는 완벽해 보였습니다. 그리고 과거 데이터를 더 넣자 전부 무너졌습니다. 이 글은 그 과정의 기록이고, 여러분의 백테스트가 같은 함정에 빠졌는지 확인하는 방법이기도 합니다.
1. 2016~2026년: 보조 종목을 붙이면 낙폭이 줄었다
SOXL S2에 80%, 보조 종목 전략에 20%를 넣고 매년 1월에 비율을 되돌리는 방식으로 돌렸습니다. 비교 기준은 같은 20%를 현금으로 두는 것입니다.
| 구성 (2016~2026) | 연평균 수익 | 연평균 MDD | CAGR | 전체 기간 MDD |
|---|---|---|---|---|
| S2 단독 | 89.3% | −15.2% | 83.7% | −26.9% |
| S2 80% + 현금 20% | 71.5% | −13.0% | 67.9% | −22.0% |
| S2 80% + SOXS 20% | 75.4% | −12.4% | 72.3% | −19.8% |
| S2 80% + FAS 20% | 80.4% | −13.0% | 75.6% | −21.2% |
| S2 80% + NAIL 20% | 81.2% | −13.0% | 76.2% | −21.7% |
| S2 8 : SOXS 2 : FAS 2 | 70.3% | −10.9% | 67.3% | −16.2% |
| S2 8 : 현금 4 | 59.5% | −11.4% | 57.1% | −18.6% |
연평균 수익·MDD는 매년 1월 원금으로 새로 시작해 잰 값의 평균이고, CAGR·전체 기간 MDD는 그 결과를 이어 붙인 값입니다.
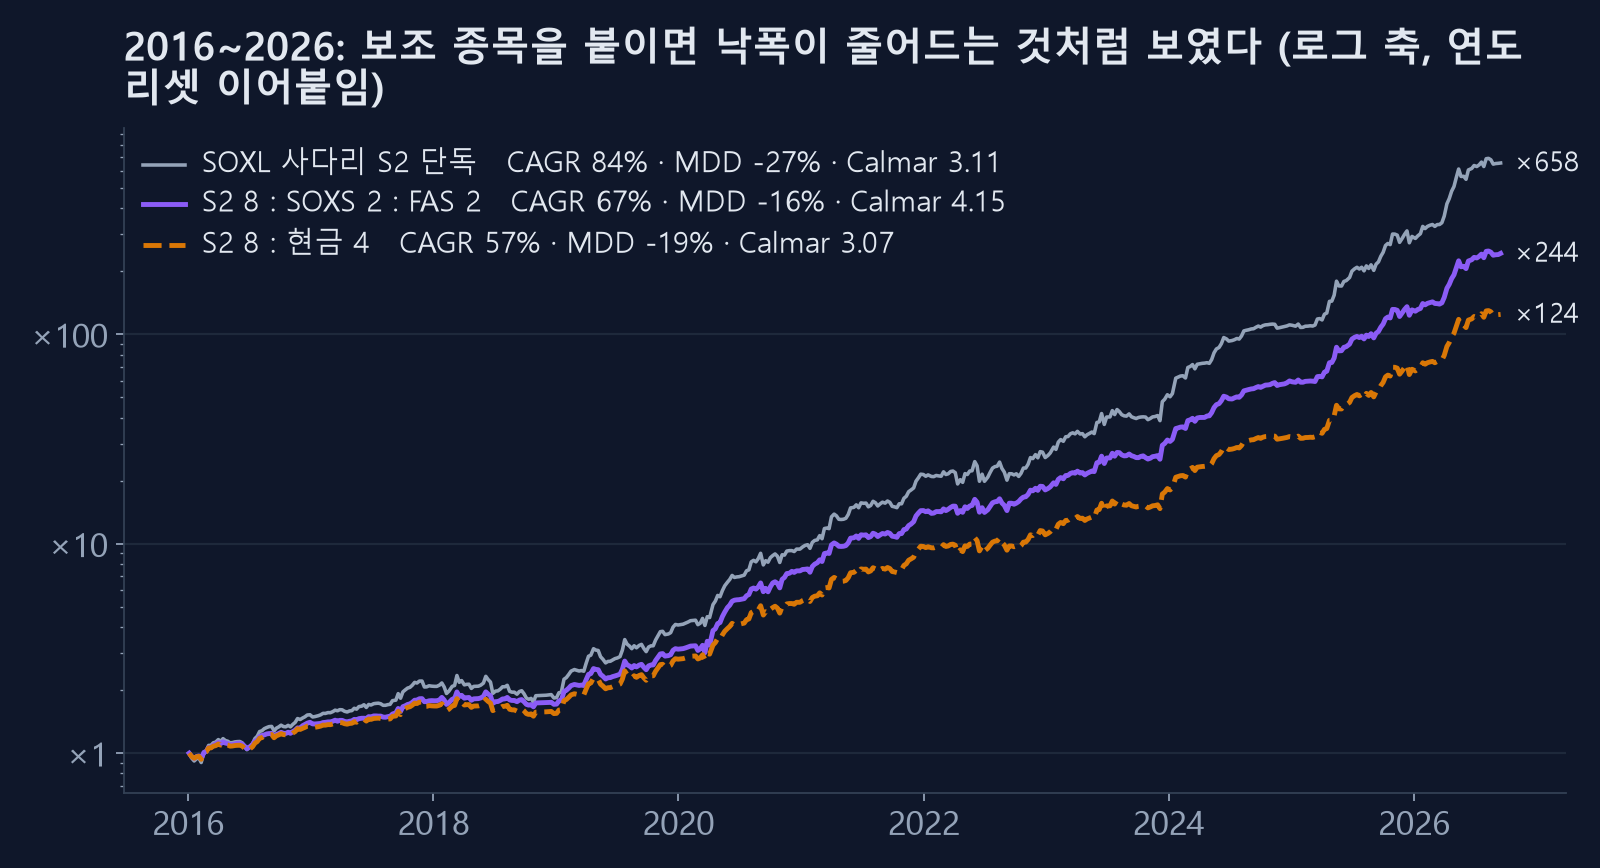
세 종목을 섞은 조합은 같은 비율의 현금보다 수익은 11%p 높고, 전체 MDD는 2.4%p 얕았습니다. 낙폭 대비 수익을 나타내는 Calmar(CAGR ÷ MDD)는 3.07 → 4.15로 올랐습니다. S2가 −11.6%였던 2018년에 조합은 −3.6%로 버텼습니다.
여기까지만 보면 바로 자동매매를 걸고 싶어집니다. 저희도 그랬습니다.
2. 규칙을 만든 시기 밖으로 나가 보면
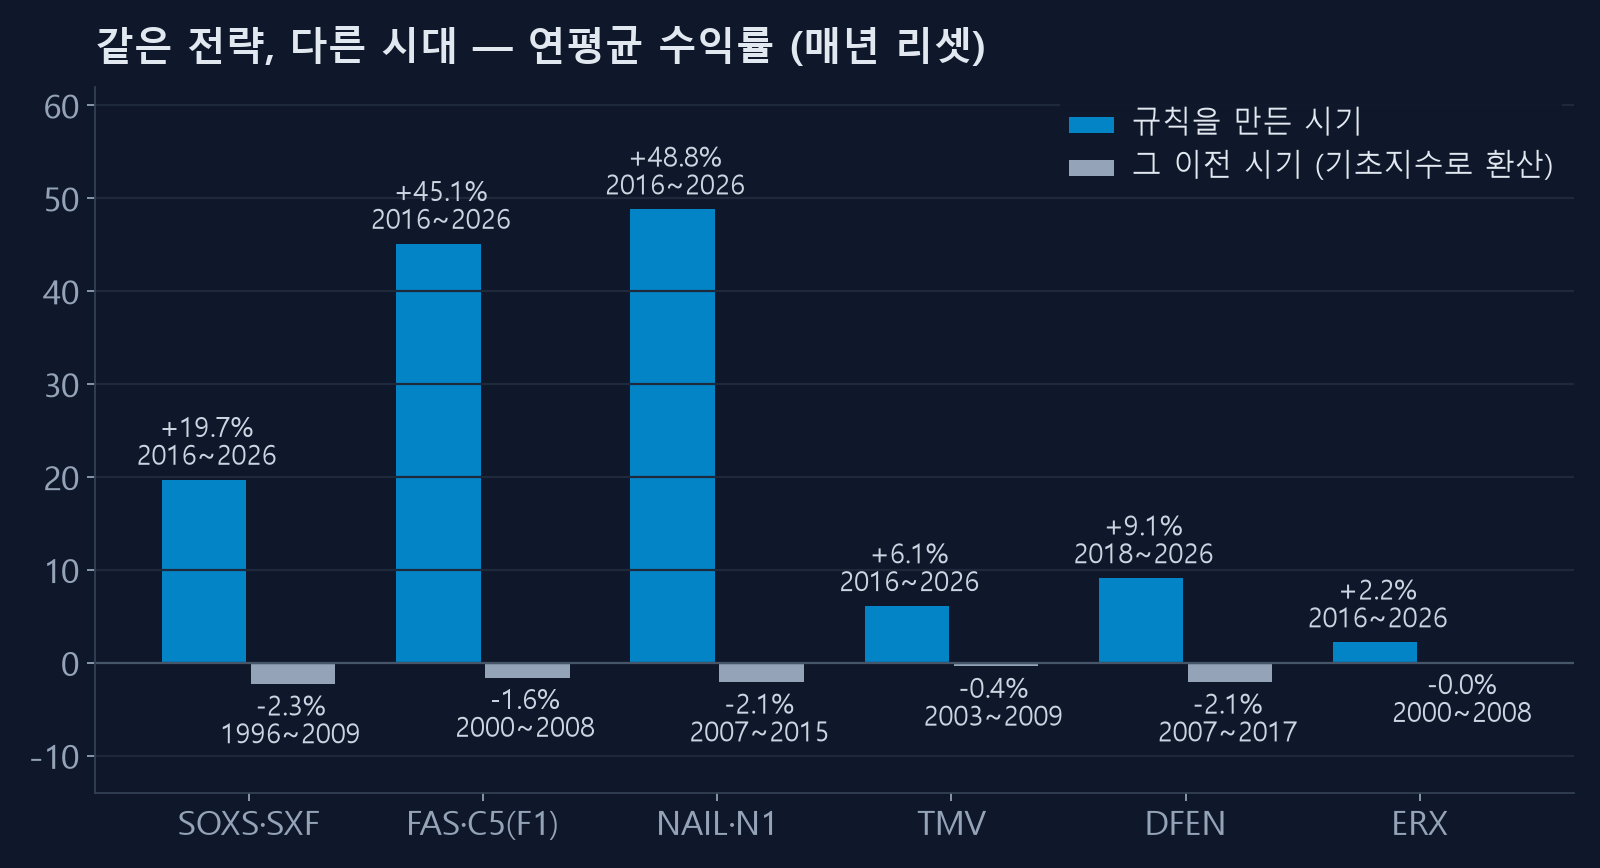
문제는 이 여섯 전략이 모두 2016~2026년 데이터를 보고 만든 규칙이라는 점입니다. 그 안에서 좋은 건 당연할 수 있습니다. 그래서 규칙을 한 글자도 바꾸지 않고, 그 전 시대에 돌려 봤습니다.
SOXS·FAS·NAIL 같은 레버리지 ETF는 그 시절에 없었으므로, 기초 지수의 일간 수익 × 레버리지 − 연간 비용으로 지수환산 ETF를 만들었습니다. 실제 ETF가 있는 기간에 겹쳐 보면 연도별 수익 상관이 0.99 수준으로 잘 맞습니다.
| 전략 | 규칙을 만든 시기 | 연평균 수익 / MDD | 그 이전 시기 (지수환산) | 연평균 수익 / MDD |
|---|---|---|---|---|
| SOXS 과열 되돌림 | 2016~2026 | 19.7% / −9.6% | 1996~2009 | −2.3% / −22.8% |
| FAS F1 결합형 | 2016~2026 | 45.1% / −11.2% | 2000~2008 | −1.6% / −27.4% |
| NAIL 금리 게이트 | 2016~2026 | 48.8% / −12.2% | 2007~2015 | −2.1% / −42.3% |
| TMV 금리 급등 눌림 | 2016~2026 | 6.1% / −4.2% | 2003~2009 | −0.4% / −6.8% |
| DFEN 방산 눌림 | 2018~2026 | 9.1% / −11.4% | 2007~2017 | −2.1% / −11.6% |
| ERX 에너지 추세 눌림 | 2016~2026 | 2.2% / −4.2% | 2000~2008 | 0.0% / −4.4% |
여섯 개 모두 연평균 수익이 0 근처나 마이너스로 떨어졌습니다. 하나도 예외가 없었습니다.
3. 어떻게 무너졌나 — 연도별로 보면
평균만 보면 "조금 덜 벌었다" 정도로 보이지만, 연도별로 펼치면 훨씬 무섭습니다.
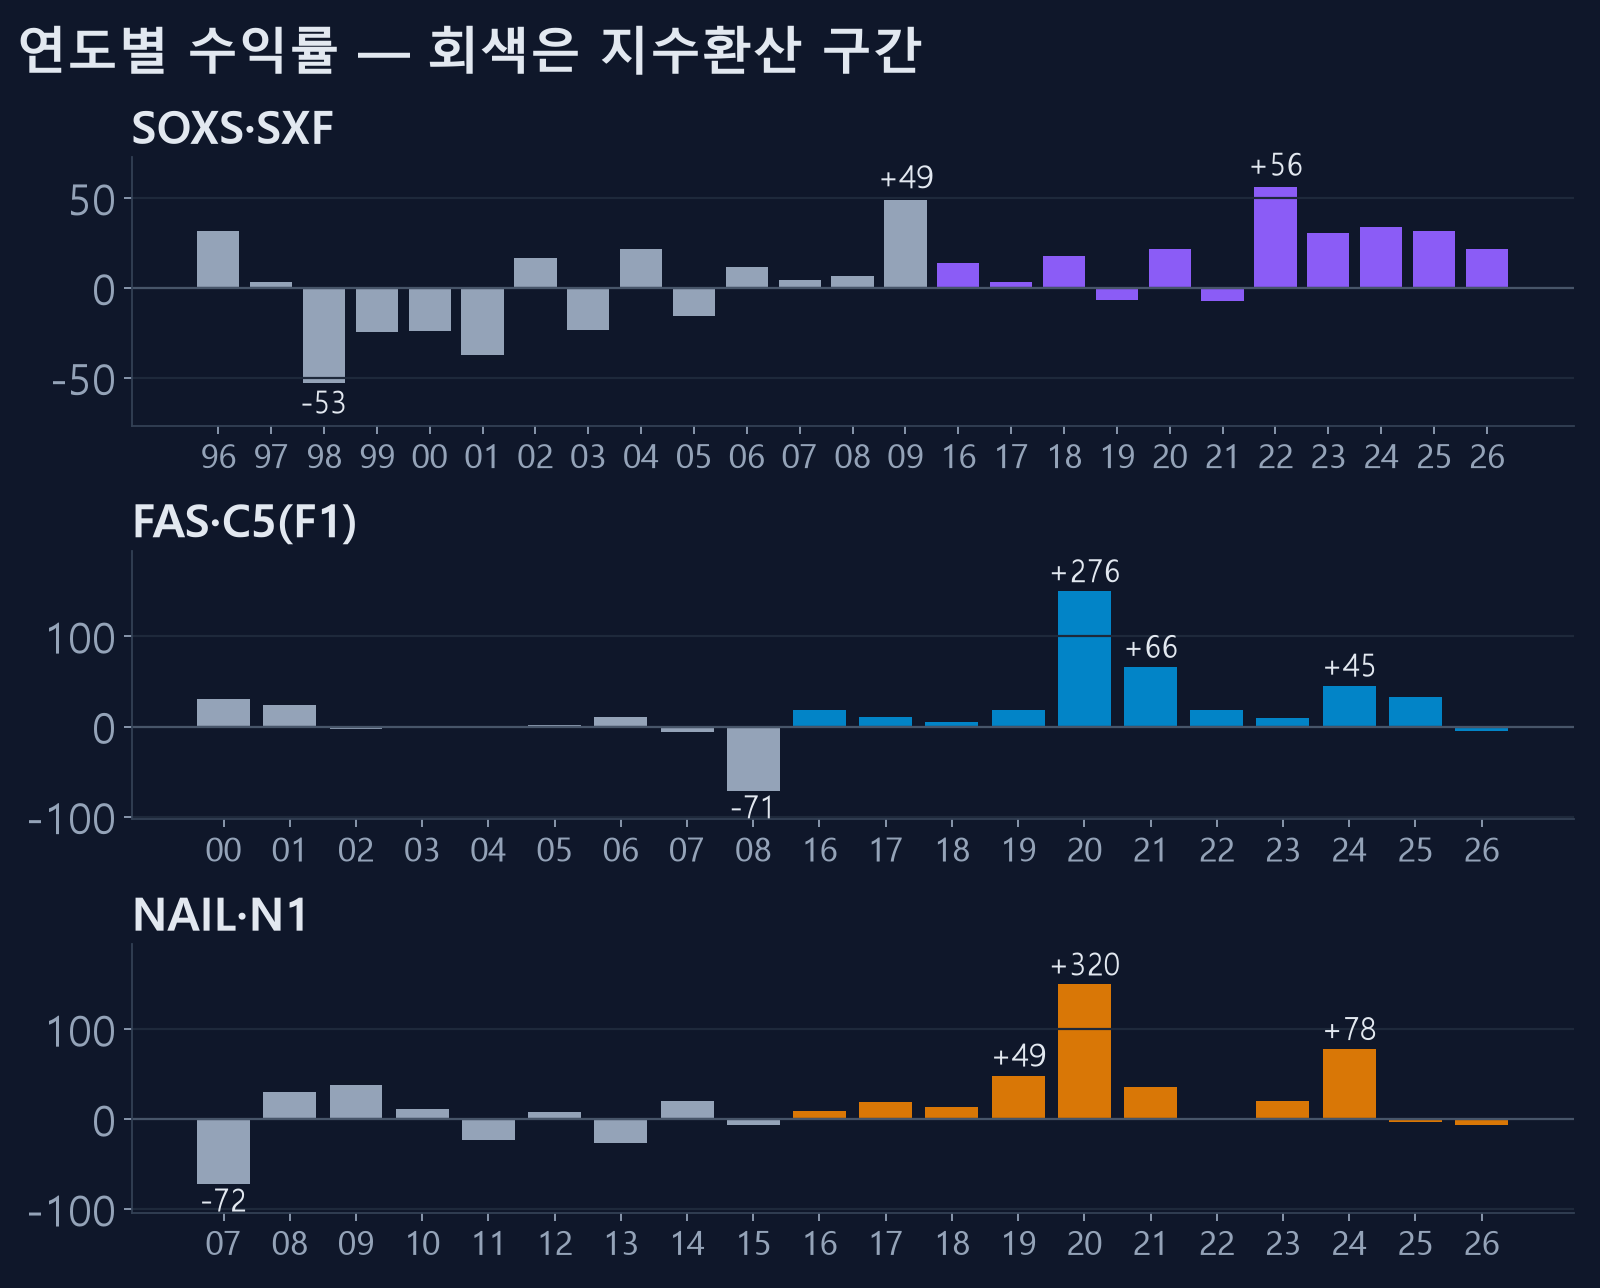
- SOXS 전략은 1998년 −53%, 2001년 −37%. 반도체가 과열됐을 때 인버스를 사는 규칙인데, 닷컴 버블 때는 과열이 몇 달씩 이어졌습니다. 과열 다음에 되돌림이 온다는 2016년 이후의 패턴이 그 시절에는 없었습니다.
- FAS 전략은 2008년 −71%. 금융위기 때 금리가 내려가면서 장단기 금리차가 벌어졌고, 이 전략은 그것을 "금융주 반등 신호"로 읽었습니다. 떨어지는 금융주를 계속 산 셈입니다.
- NAIL 전략은 2007년 −72%. 주택 경기가 무너지기 시작한 해입니다. 2016년 이후에는 주택 경기가 이렇게 오래 무너진 적이 없었습니다.
이 세 해는 SOXL도 함께 무너진 해입니다. 보조 종목이 필요한 바로 그 순간에 보조 종목이 더 크게 잃었습니다. 2016~2026년에는 위기가 짧았고 금리 급등기와 반도체 사이클이 특정한 방식으로 맞물렸는데, 여섯 전략은 모두 그 시대의 모양을 외운 것이었습니다.
4. 파라미터 지도로 보면 더 분명하다
가장 좋아 보였던 SOXS 전략의 핵심 숫자 두 개(과열 기준, 익절 폭)를 바꿔 가며 연평균 수익을 칠해 봤습니다.
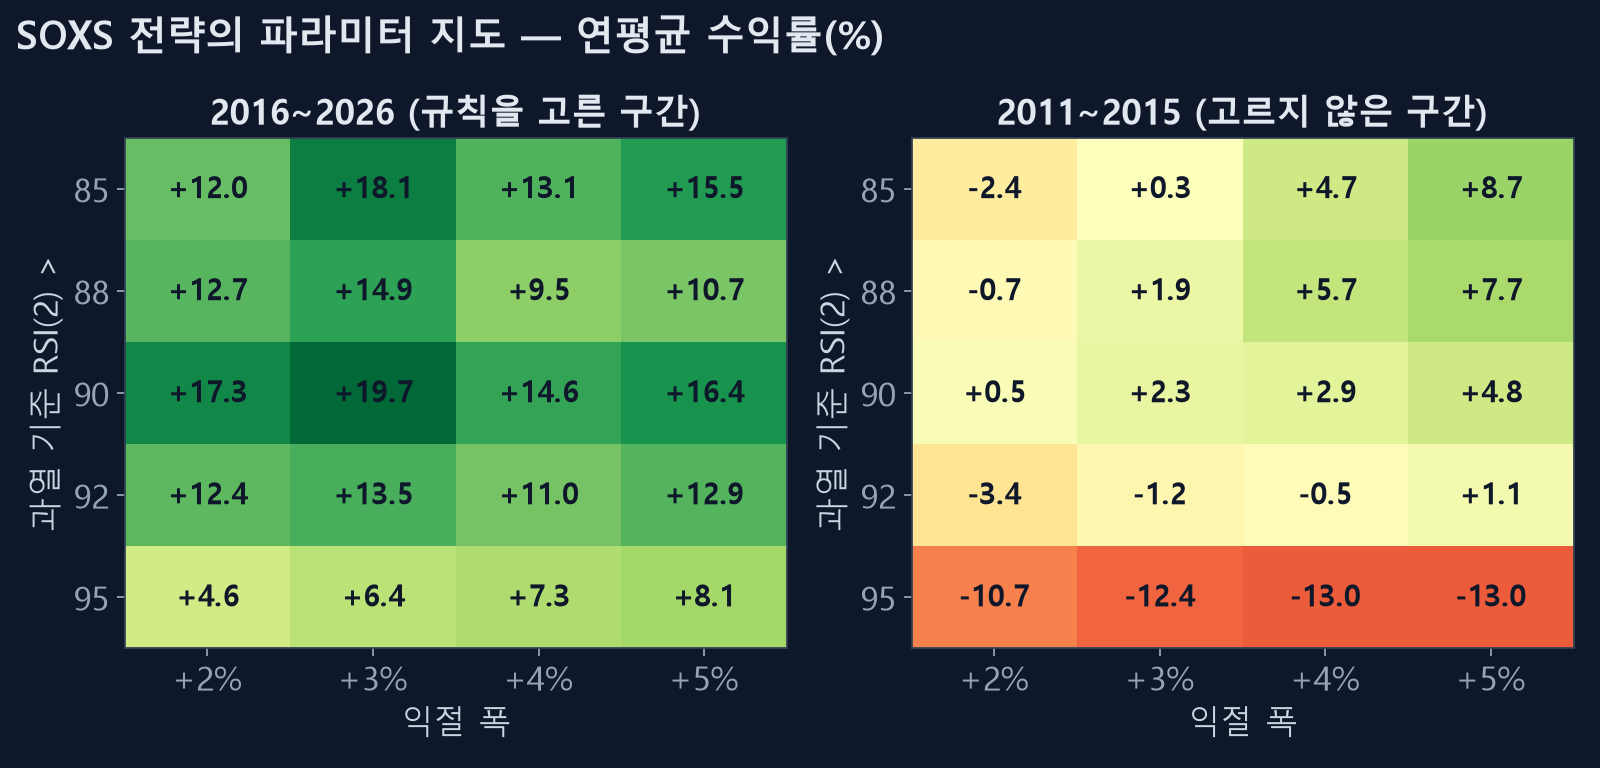
- 왼쪽(규칙을 고른 2016~2026): 전부 초록색이고, 실제로 쓴 설정(RSI 90, 익절 3%)이 가장 진한 한가운데에 있습니다.
- 오른쪽(고르지 않은 2011~2015): 대부분이 0 근처이고, 과열 기준을 조금만 올려도 빨간색(−13%)입니다.
좋은 전략은 주변 설정도 다 괜찮은 평원에 있습니다. 한 점만 솟은 봉우리는 그 기간의 우연을 골라낸 것일 가능성이 큽니다. 자세한 내용은 파라미터 고원 글에 정리해 두었습니다.
5. 그 밖에 확인한 것들
| 점검 | 결과 |
|---|---|
| 순차 워크포워드 (5년으로 고르고 다음 1년에 적용) | SOXS 연 +1.8% / MDD −29%, FAS·NAIL 도 2009년 이전 구간은 음수 |
| 무작위 진입 1,000회와 비교 | 2016년 이후만 상위권, 그 이전은 무작위와 구분 안 됨 |
| 신호를 하루 늦게 따르기 | SOXS 19.0% → 9.3%, FAS 35.9% → 13.2% |
| 상위 거래 5건 빼기 | SOXS 19.0% → 10.6%, FAS 35.9% → 26.1% |
SOXL과 반대로 움직일 거라 기대했던 종목들은, SOXL이 진짜로 무너지는 날에는 같이 무너지거나 더 크게 무너졌습니다. 위기에는 거의 모든 위험자산의 상관이 1에 가까워집니다. 평소에 반대로 움직이는 것처럼 보였던 건, 위기가 짧았던 한 시대의 우연이었습니다.
6. 내 백테스트가 같은 함정에 빠졌는지 확인하는 법
- 규칙을 만든 기간을 적어 두고, 그 밖에서 돌려 보세요. 상장이 짧은 레버리지 ETF는 기초 지수 × 배수로 과거를 만들 수 있습니다. 겹치는 기간의 추적 오차부터 확인하세요.
- 파라미터 지도를 그려 보세요. 쓰는 설정이 봉우리 꼭대기라면 위험 신호입니다.
- 하루 늦게 따라 해 보세요. 성과가 반토막 나면 실전에서 체결 한 번만 밀려도 무너지는 전략입니다.
- 무작위 진입과 비교하세요. 같은 횟수·같은 보유 기간으로 아무 날에나 샀을 때보다 확실히 나아야 합니다.
- "잃는 해를 메워 준다"는 주장은 위기 연도만 따로 보세요. 2008년, 2001~2002년, 2022년을 환산해서라도 넣어 보면 대부분의 헤지는 그 해에 사라집니다.
워크포워드 검증과 백테스트가 실제보다 좋아 보이는 이유도 함께 보시면 좋습니다.
그래서 SOXL 전략 자체는?
보조 종목이 무너졌다면, SOXL 전략 자체는 2010년 이전을 버틸 수 있었을까요? SOXL은 2010년에 상장해 지금까지 반도체 역사상 가장 좋은 16년만 겪었습니다. 같은 방법으로 1996년까지 되돌려 본 결과는 다음 글에 정리했습니다.
→ SOXL이 1996년에 있었다면 — 사다리·듀얼모드 전략은 닷컴 붕괴와 2008년을 버텼을까
계산 방식 메모 — 모든 주문은 전일 종가까지의 신호로 당일 종가 LOC 체결, 수수료 편도 0.1%입니다. 지수환산 ETF는 기초 지수(^SOX, XLF, ITB, TLT, ITA, XLE) 일간 수익 × 레버리지에서 연 2~2.5%의 비용을 뺐습니다. SOXS는 과거 수정주가가 매우 커서 소수점 주로 계산했습니다. 투자 권유가 아니며, 과거 결과는 미래를 보장하지 않습니다.