처음에 1만 달러를 넣고 반년 뒤에 1만 달러를 더 넣었습니다. 연말에 2만 2천 달러가 됐다면 수익률은 몇 퍼센트일까요.
답이 하나가 아닙니다. 무엇으로 나누느냐에 따라 달라집니다. 그리고 물타기처럼 중간에 돈이 들어가는 방식을 평가할 때는 이 차이가 결론을 뒤집습니다.
단순 수익률 — 넣은 돈 전부로 나누기
(22,000 − 20,000) / 20,000 = +10%
가장 직관적입니다. 실제로 넣은 총액 대비 얼마를 벌었는지니까요.
문제는 나중에 넣은 돈도 처음부터 있었던 것처럼 센다는 점입니다. 반년만 굴린 1만 달러가 1년 내내 굴린 1만 달러와 똑같이 분모에 들어갑니다. 그래서 중간에 돈을 더 넣는 방식이 실제보다 나빠 보입니다.
극단적으로 생각해 보면 분명해집니다. 12월 31일에 1억을 넣고 하루 뒤에 결산하면, 그 1억은 하루밖에 안 굴렀는데 분모에는 전액이 들어갑니다. 수익률이 0에 가깝게 찍힙니다. 전략이 나빠서가 아니라 계산법 때문입니다.
실질 수익률 — 굴린 기간만큼만 세기
펀드 성과를 잴 때 쓰는 Modified Dietz 방식입니다. 각 현금흐름을 그 시점 이후 남은 기간의 비율로 가중합니다.
평균 투하자본 = 10,000 × 1.0  +  10,000 × 0.5  =  15,000
수익률 = 2,000 / 15,000 = +13.3%
반년 남았을 때 넣은 1만 달러는 분모에 5천 달러로만 들어갑니다. 같은 손익이라도 실제로 굴린 돈으로 나누므로 더 공정합니다.
같은 결과가 단순 수익률로는 +10%, 실질 수익률로는 +13.3%입니다. 3.3%p 차이가 계산법에서만 나옵니다.
이 사이트의 물타기 결과는 이 방식을 기본으로 씁니다.
지수 수익률 — 현금흐름을 아예 제거하기
시간가중 수익률입니다. 펀드의 기준가와 같은 개념으로, 돈이 들어오면 좌수를 늘리고 나가면 줄여서 기준가가 끊기지 않게 합니다.
계산은 이렇습니다. 돈이 들어오거나 나가는 시점마다 구간을 끊고, 각 구간의 수익률을 구한 뒤 전부 곱합니다.
1구간 (0~6개월): 10,000 → 9,000   →  −10%
   (여기서 10,000 추가 투입, 평가액 19,000)
2구간 (6~12개월): 19,000 → 22,000  →  +15.8%

지수 수익률 = (1 − 0.10) × (1 + 0.158) − 1 = +4.2%
같은 사례가 +4.2% 입니다. 앞의 두 방법(+10%, +13.3%)과 크게 다릅니다.
왜 이렇게 낮을까요. 돈을 하필 떨어진 다음에 넣어서 그 뒤의 반등을 크게 누렸기 때문입니다. 지수 수익률은 그 타이밍 이득을 제거합니다.
이렇게 하면 언제 돈을 넣었는지가 결과에 영향을 주지 않습니다. "전략 자체가 얼마나 좋았나"를 보는 데 적합합니다. 반대로 "내 돈이 어떻게 됐나"는 알려주지 않습니다.
세 숫자를 나란히 놓으면
| 값 | 무엇을 말하나 | |
|---|---|---|
| 단순 수익률 | +10.0% | 내가 넣은 총액 대비 결과 |
| 실질 수익률 | +13.3% | 투입 효율 |
| 지수 수익률 | +4.2% | 전략 자체의 성적 |
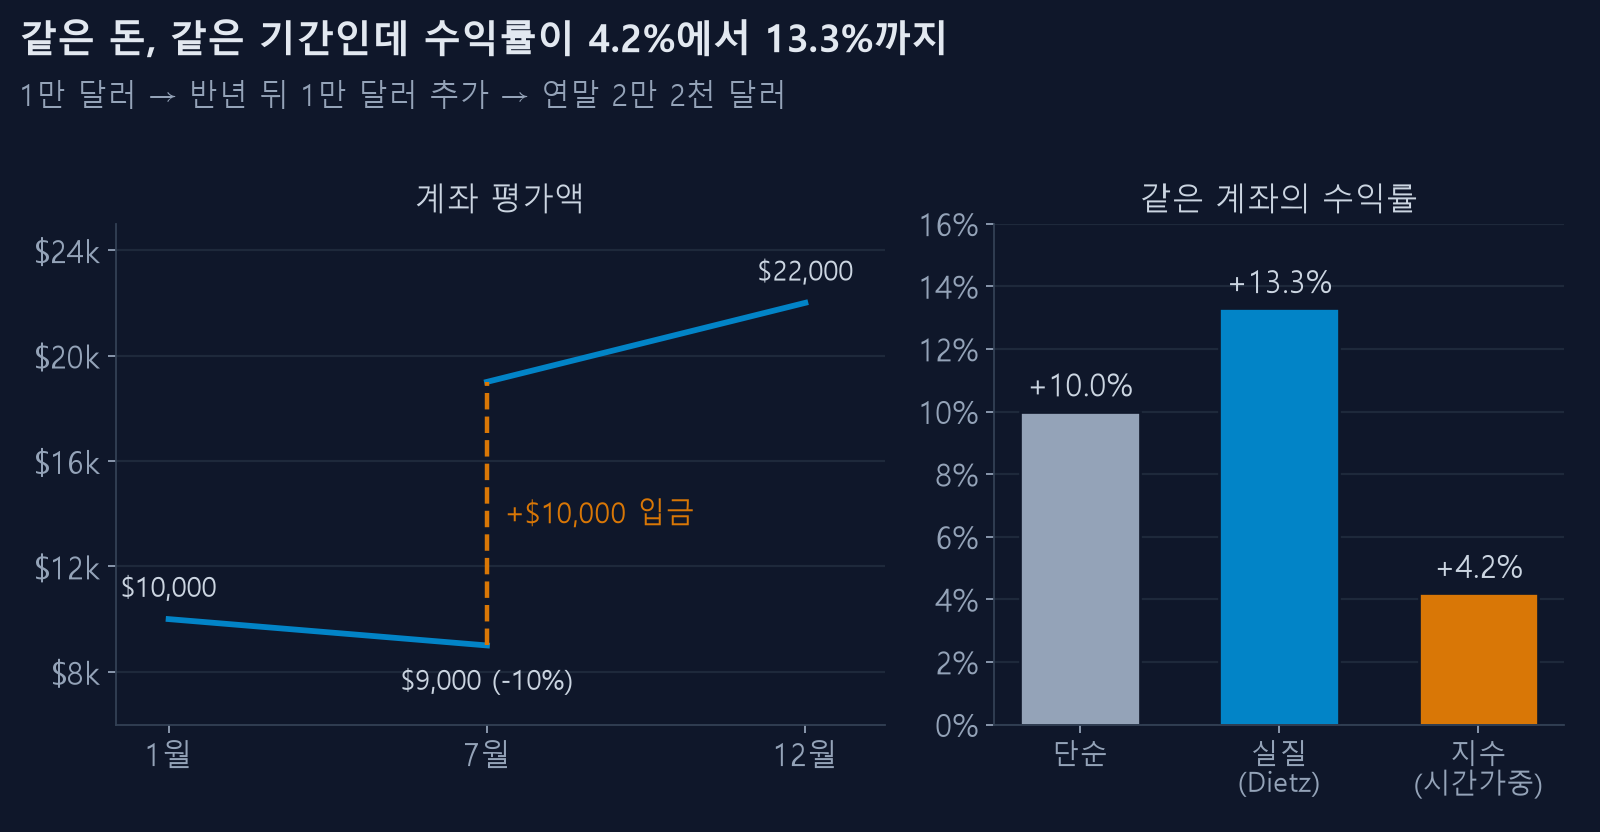
같은 계좌, 같은 기간, 같은 돈인데 4.2%부터 13.3%까지 벌어집니다.
셋 다 맞는 숫자입니다. 다만 답하는 질문이 다릅니다. 누군가 "수익률 13%"라고 말할 때 어느 쪽인지 묻지 않으면 대화가 어긋납니다.
최대낙폭은 어느 쪽으로 재야 하나
지수로 재야 합니다. 이유는 단순합니다.
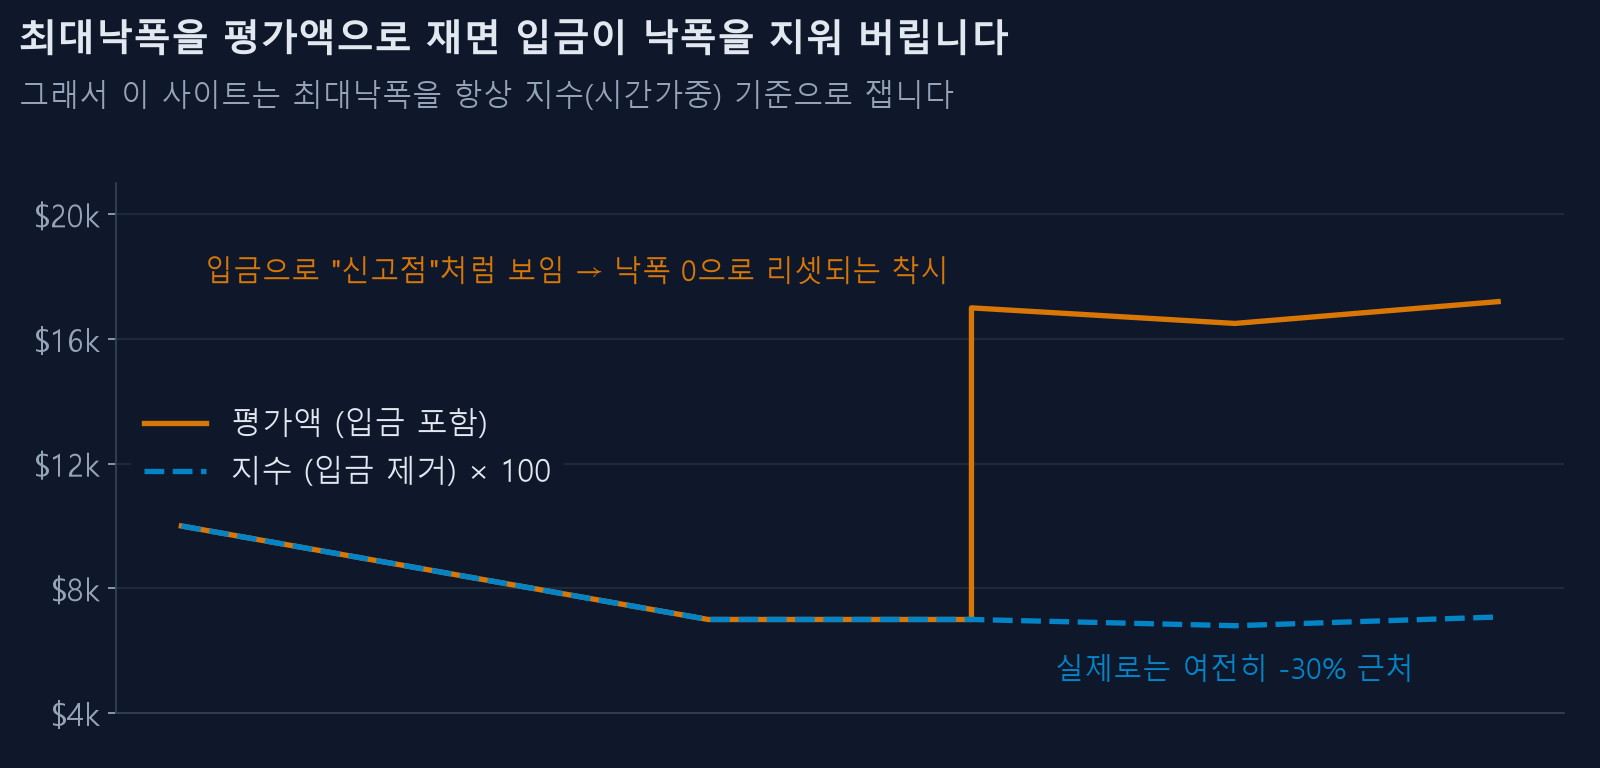
돈을 더 넣으면 평가액이 그날 뜁니다. 그 점프를 그대로 두면 낙폭에서 회복한 것처럼 보입니다. 실제로는 돈을 넣었을 뿐인데요.
예를 들어 계좌가 10,000에서 7,000으로 빠졌습니다(−30%). 여기서 10,000을 더 넣으면 평가액이 17,000이 됩니다. 단순히 평가액 곡선만 보면 고점을 갱신한 것처럼 보이고, 낙폭이 0으로 리셋됩니다.
지수는 유입을 제거하므로 이 착시가 생기지 않습니다. 이 사이트도 최대낙폭은 지수로 계산합니다.
비율만 보면 안 되는 이유
세 방법 중 무엇을 써도 비율은 분모가 커지면 좋아 보입니다.
1만 달러로 16% 손실이면 1,600달러를 잃습니다. 5만 달러를 넣어 11% 손실이 되면 비율은 나아 보여도 잃은 돈은 5,500달러입니다. 덜 잃은 게 아니라 희석된 겁니다.
물타기의 가장 흔한 착시가 이것입니다. "물타기했더니 손실률이 줄었다"는 말은 대부분 "돈을 더 넣어서 분모가 커졌다"는 뜻입니다.
그래서 이 사이트는 물타기 결과에 손익 금액과 가장 깊었을 때의 평가손실 금액을 함께 냅니다. 비율과 금액이 반대로 가는 경우가 자주 있습니다.
어느 것을 언제 보나
| 질문 | 봐야 할 수익률 |
|---|---|
| 내 돈이 실제로 얼마나 불었나 | 단순 수익률 + 손익 금액 |
| 투입 효율이 어땠나 | 실질 수익률 |
| 전략 자체가 좋았나 | 지수 수익률 |
| 견딜 만했나 | 지수 기준 최대낙폭 + 평가손실 금액 |
하나만 보면 반드시 어딘가에서 속습니다. 물타기처럼 중간에 돈이 들어가는 방식이라면 특히 그렇습니다.
남의 수익률을 볼 때
커뮤니티에서 "올해 수익률 80%"라는 글을 보면 세 가지를 확인해 보십시오.
- 중간에 돈을 넣었는가. 넣었다면 단순 수익률일 가능성이 높고, 실제 운용 성과는 그보다 낮습니다
- 분모가 무엇인가. 전체 자산인지 그 계좌만인지에 따라 몇 배가 달라집니다
- 최대낙폭은 얼마였는가. 이 숫자가 없으면 나머지는 의미가 없습니다
최대낙폭이 수익률보다 중요한 이유도 같이 읽어보시면 좋습니다.
이 사이트는 어디에 무엇을 쓰나
혼동을 줄이기 위해 화면별로 어떤 방식을 쓰는지 정리해 둡니다.
| 화면 | 수익률 | 최대낙폭 |
|---|---|---|
| 백테스트 (단일) | 단순 수익률 | 지수 기준 |
| 30개년 성적 | 연도별 단순 수익률 | 지수 기준 |
| 물타기 | 실질 수익률(Modified Dietz) + 금액 | 지수 기준 |
| 계좌 | 단순 수익률 + 실현/미실현 금액 | 지수 기준 |
백테스트와 30개년은 중간에 돈이 들어가지 않으므로 세 방식의 값이 같습니다. 차이가 생기는 건 물타기와 계좌뿐입니다.
최대낙폭은 어디서든 지수 기준입니다. 이유는 위에 적은 대로, 입금이 낙폭을 지워 버리는 착시를 막기 위해서입니다.