레버리지 ETF를 처음 보는 사람이 가장 많이 비교하는 두 종목입니다. 둘 다 3배이고 둘 다 기술주 중심이라 비슷해 보이지만, 16년치를 돌려보면 성격이 꽤 다릅니다.
무엇을 추종하는가
TQQQ는 나스닥100 지수의 일간 수익률 3배입니다. 애플, 마이크로소프트, 엔비디아 같은 대형 기술주 100개에 분산돼 있습니다. 2010년 2월 상장.
SOXL은 미국 반도체 지수의 일간 수익률 3배입니다. 엔비디아, AMD, 브로드컴 등 반도체 기업 약 30개에 집중돼 있습니다. 2010년 3월 상장.
핵심 차이는 분산의 정도입니다. 나스닥100은 100개 기업이고 소프트웨어, 반도체, 소비재가 섞여 있습니다. 반도체 지수는 한 업종입니다. 업종 전체가 흔들리면 분산 효과가 없습니다.
먼저 놀라운 사실 하나
전체 기간 연평균 수익률(CAGR)을 재봤습니다.
| 기초 지수 CAGR | 3배라면 | 실제 CAGR | |
|---|---|---|---|
| SOXL / SOXX | 23.2% | 69.5% | 35.8% |
| TQQQ / QQQ | 18.3% | 54.9% | 41.5% |
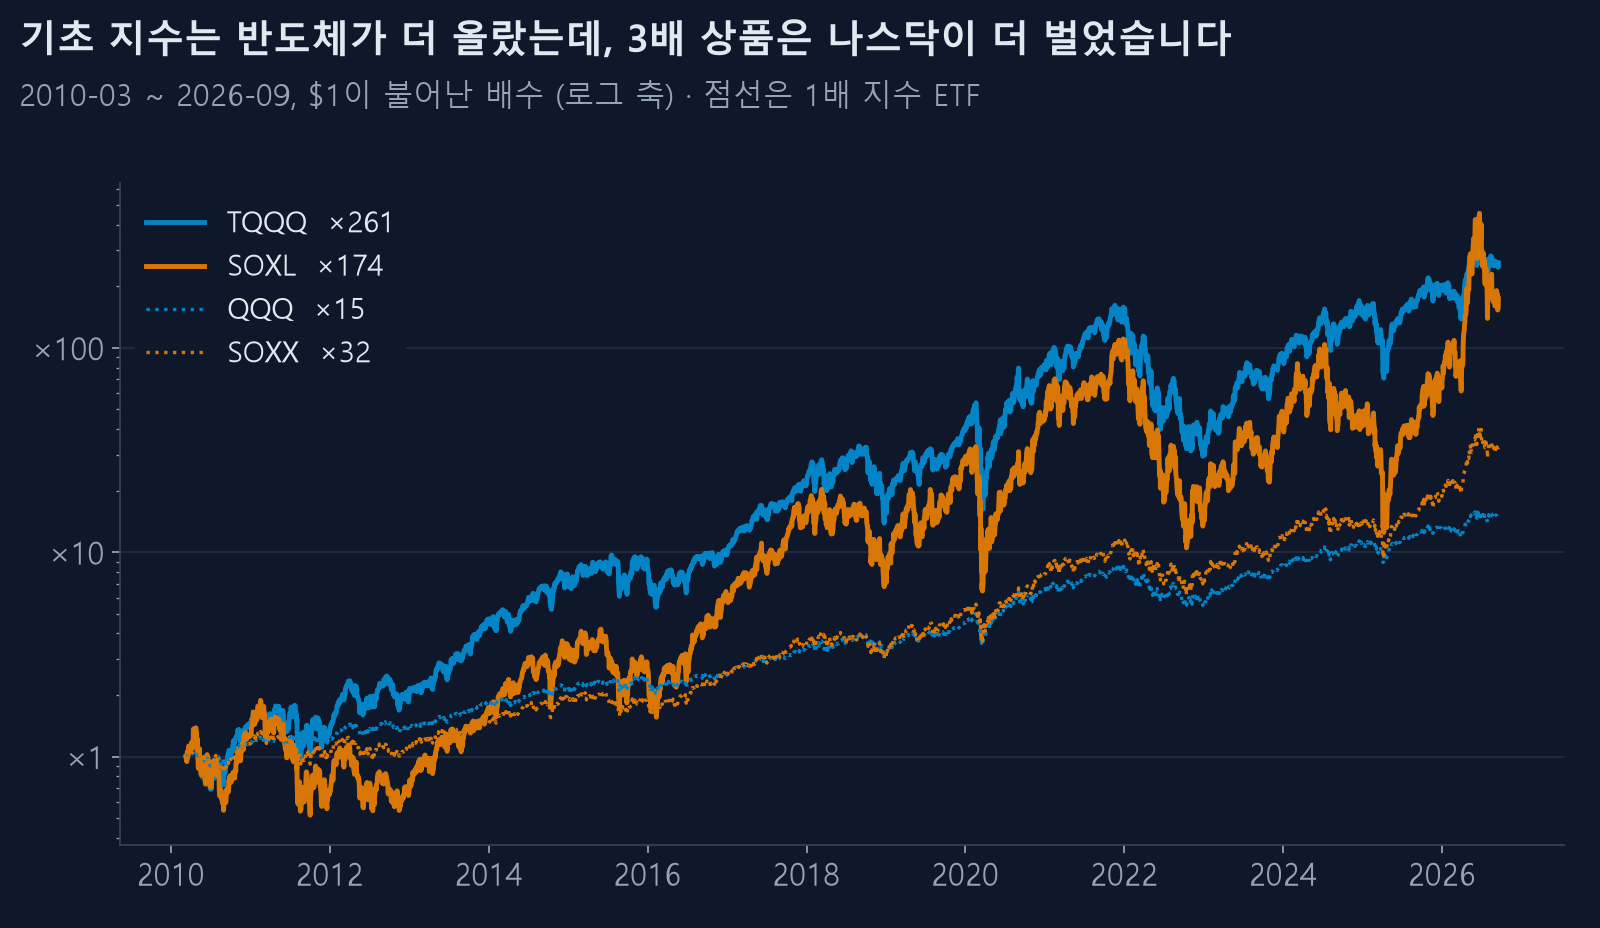
기초 지수는 반도체가 훨씬 나은데, 3배 상품은 나스닥 쪽이 더 벌었습니다.
SOXX가 QQQ보다 연 4.9%p 더 올랐는데도, SOXL은 TQQQ보다 연 5.7%p 덜 벌었습니다. 합치면 10%p가 넘는 역전입니다.
왜 역전이 일어나나 — 변동성 끌림
범인은 변동성입니다.
| 기초 연 변동성 | 이론상 끌림 | 실제 부족분 | |
|---|---|---|---|
| SOXX | 30.9% | 28.6%p | 33.7%p |
| QQQ | 20.7% | 12.8%p | 13.4%p |
3배 상품의 장기 끌림은 3 × σ²로 근사됩니다. 변동성이 제곱으로 들어갑니다.
SOXX 변동성이 QQQ의 1.49배인데 끌림은 2.2배입니다.
반도체가 더 많이 올랐지만, 오르내리는 진폭이 훨씬 커서 그 이득을 끌림으로 다 반납한 셈입니다. 자세한 내용은 3배 ETF는 실제로 몇 배였나에 있습니다.
낙폭은 확실히 SOXL이 깊습니다
연도별로 초기화해 돌린 평균 최대낙폭입니다.
| 평균 MDD | 최악의 해 | 손실 연도 | |
|---|---|---|---|
| SOXL 단순보유 | −56.4% | −89.9% | 17년 중 6년 |
| TQQQ 단순보유 | −39.7% | −80.2% | 17년 중 3년 |
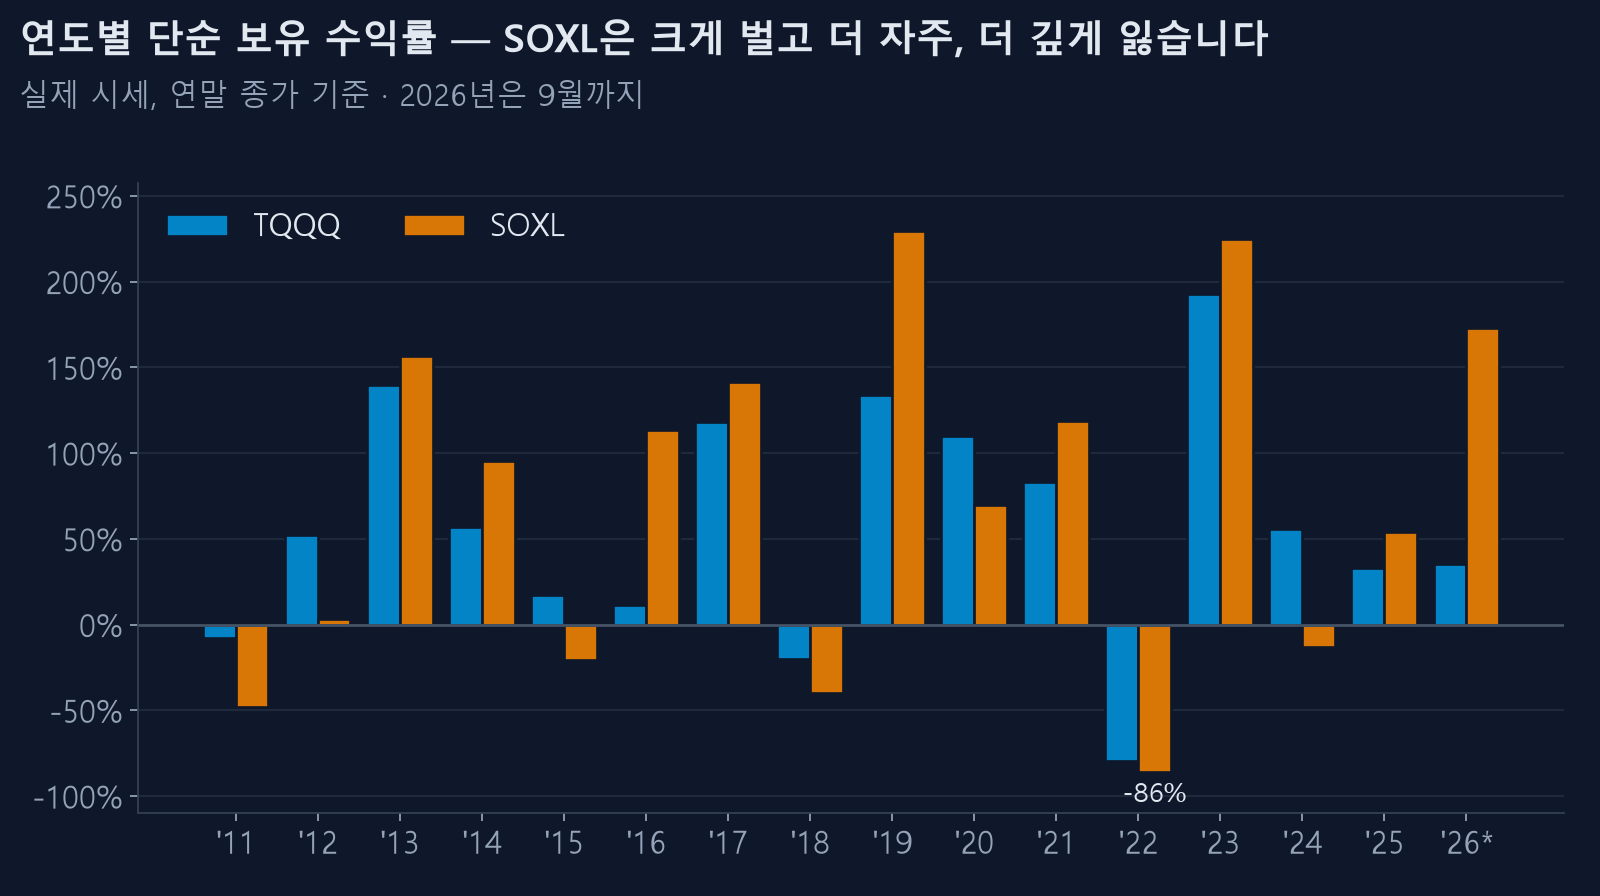
SOXL의 최악의 해는 −89.9%입니다. $10,000이 $1,010이 됩니다. 원금 회복에 890%가 필요합니다.
손실 연도도 두 배입니다. 반도체는 재고 사이클이 돌면 업종 전체가 함께 무너지고, 3배가 곱해지면 그 차이가 훨씬 커집니다.
분할매수 전략을 얹으면
A2 표준 전략(6분할, 익절 1.5%, 타임컷 10일)을 같은 조건으로 돌린 결과입니다.
| 전략 수익 | 전략 MDD | 손실 연도 | 효율 | |
|---|---|---|---|---|
| SOXL | 35.5% | −23.0% | 1년 | 1.54 |
| TQQQ | 21.3% | −16.8% | 1년 | 1.27 |
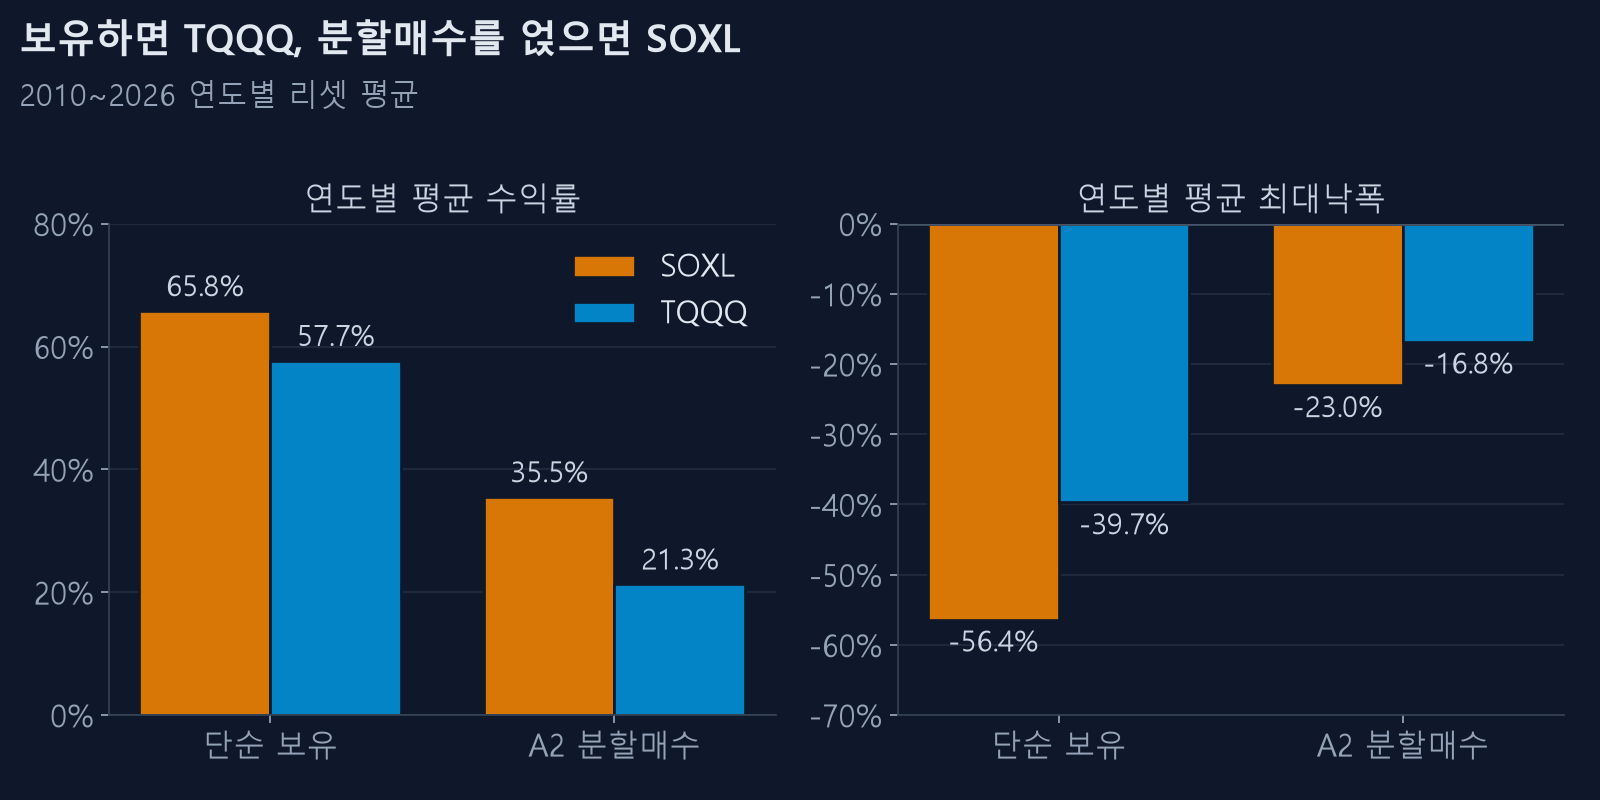
여기서는 순서가 다시 뒤집힙니다. SOXL이 수익률도 효율도 앞섭니다.
분할매수는 떨어질 때 사서 조금 오르면 파는 구조라 위아래로 자주 흔들릴수록 사고팔 기회가 많아집니다. 단순 보유에서 독이었던 변동성이 분할매수에서는 약이 됩니다.
낙폭 감소폭도 SOXL이 큽니다. −56.4%가 −23.0%로 33.4%p 줄었습니다. TQQQ는 −39.7%가 −16.8%로 22.9%p 줄었습니다.
거래가 잦다는 건 비용도 크다는 뜻
수수료를 편도 0.1%에서 0.3%로 올려 다시 돌려보십시오. 거래가 잦은 쪽이 더 많이 깎입니다. SOXL은 16년간 약 1,900회 매매합니다. 왕복 0.6%면 단순 계산으로도 상당한 금액입니다.
증권사 수수료가 높거나 환전 비용이 붙는다면 이 차이가 결과를 뒤집을 수 있습니다. 본인의 실제 수수료를 넣고 돌려보시는 게 중요합니다.
회복 없는 하락장에서는 둘 다 위험합니다
분할매수는 떨어질 때 삽니다. 계속 떨어지기만 하면 물량만 쌓입니다. 차수를 다 채운 상태에서 더 빠지면 현금이 없어 손쓸 방법이 없습니다.
업종 집중도가 높은 SOXL이 그런 구간에 빠질 위험이 더 큽니다. 반도체 업황이 꺾이면 1~2년씩 흘러내립니다. 그때 나스닥은 다른 업종이 버텨줄 수 있습니다.
고르는 기준
숫자만 놓고 보면 이렇습니다.
- 단순 보유라면 TQQQ. 수익률이 높고 낙폭이 훨씬 얕습니다
- 분할매수라면 SOXL. 변동성이 커서 전략이 잘 먹힙니다
- 낙폭을 최우선으로 한다면 TQQQ + 분할매수(−16.8%)
다만 판단 순서는 숫자가 아니라 이쪽이어야 합니다.
낙폭을 금액으로 바꿔보고, 그 금액을 감당할 수 있는지로 정한다.
$10,000의 −56%는 −$5,600입니다. 이 금액이 실제로 계좌에서 사라진 상태로 몇 달을 보낼 수 있는지가 진짜 질문입니다. 버티지 못하고 규칙을 깨면 위 숫자는 전부 남의 것입니다.
둘 다 부담된다면
3배가 아닌 것으로 먼저 검증해 보십시오. SOXX(1배)나 QQQ로 같은 전략을 돌리면 낙폭이 절반 이하로 줄어듭니다. 전략이 그 종목에서 통하는지 먼저 확인한 뒤에 레버리지를 올리는 순서가 안전합니다.
이 사이트의 비교함 30개년 기능으로 SOXL, TQQQ, SOXX, QQQ를 한 화면에 놓고 연도별로 비교하실 수 있습니다. CSV나 이미지로 내려받아 두고 보시면 더 편합니다.
어느 쪽이든 실전 적용 전 체크리스트를 통과하는지 확인하고 시작하십시오.
한 줄 정리
같은 3배이고 같은 기술주인데 성격은 완전히 다릅니다.
| TQQQ | SOXL | |
|---|---|---|
| 분산 | 100종목, 여러 업종 | 30종목, 한 업종 |
| 기초 변동성 | 20.7% | 30.9% |
| 단순 보유에 유리 | ✓ | |
| 분할매수에 유리 | ✓ | |
| 최악의 해 낙폭 | −80.2% | −89.9% |
변동성은 단순 보유에는 독이고 분할매수에는 약입니다. 어느 쪽을 할지 먼저 정하면 종목은 거의 따라옵니다.