"3배 ETF는 하루만 3배고 길게 보면 아니다"는 말은 많이 들어보셨을 겁니다. 그럼 실제로는 몇 배였을까요. 사이트에 있는 데이터로 직접 재봤습니다.
일간으로는 정확히 3배였습니다
각 레버리지 상품의 일간 수익률을 기초 지수의 일간 수익률에 회귀시킨 기울기입니다.
| 상품 | 기초 | 기간 | 일간 배율 |
|---|---|---|---|
| SOXL | SOXX | 2010-03 ~ 2026-09 | 2.96 |
| TQQQ | QQQ | 2010-02 ~ 2026-09 | 2.96 |
| UPRO | SPY | 2009-06 ~ 2026-09 | 2.98 |
| UDOW | DIA | 2010-02 ~ 2026-09 | 2.95 |
전부 3.00에서 크게 벗어나지 않습니다. 운용사는 약속을 지켰습니다. 3배 추종은 정확히 작동하고 있습니다. 2.95~2.98로 살짝 모자란 건 운용보수와 자금조달 비용 때문입니다.
그런데 장기 결과는 3배가 아닙니다
같은 기간의 연평균 수익률(CAGR)입니다.
| 상품 | 기초 CAGR | 3배라면 | 실제 CAGR | 부족분 |
|---|---|---|---|---|
| SOXL | 23.2% | 69.5% | 35.8% | −33.7%p |
| TQQQ | 18.3% | 54.9% | 41.5% | −13.4%p |
| UPRO | 13.0% | 39.0% | 32.0% | −7.0%p |
| UDOW | 10.3% | 30.9% | 24.9% | −6.0%p |
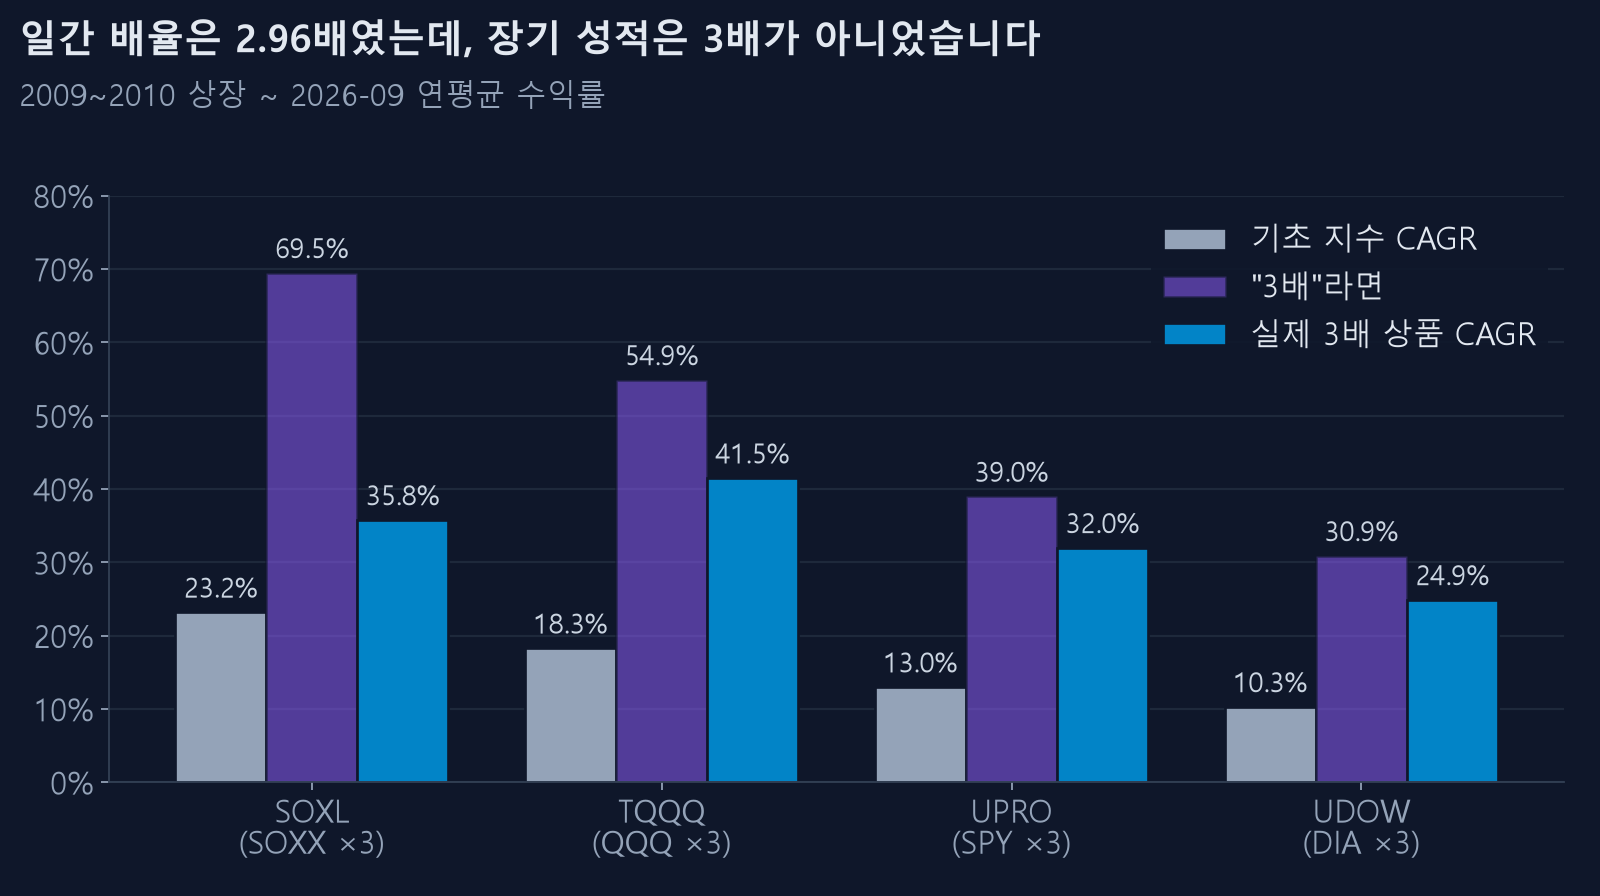
SOXL은 기대치의 절반밖에 못 냈습니다. UPRO와 UDOW는 꽤 근접했습니다.
왜 종목마다 다를까요.
변동성이 범인입니다
| 상품 | 기초 연 변동성 | 이론상 끌림 | 실제 부족분 |
|---|---|---|---|
| SOXL | 30.9% | 28.6%p | 33.7%p |
| TQQQ | 20.7% | 12.8%p | 13.4%p |
| UPRO | 17.1% | 8.8%p | 7.0%p |
| UDOW | 16.4% | 8.1%p | 6.0%p |
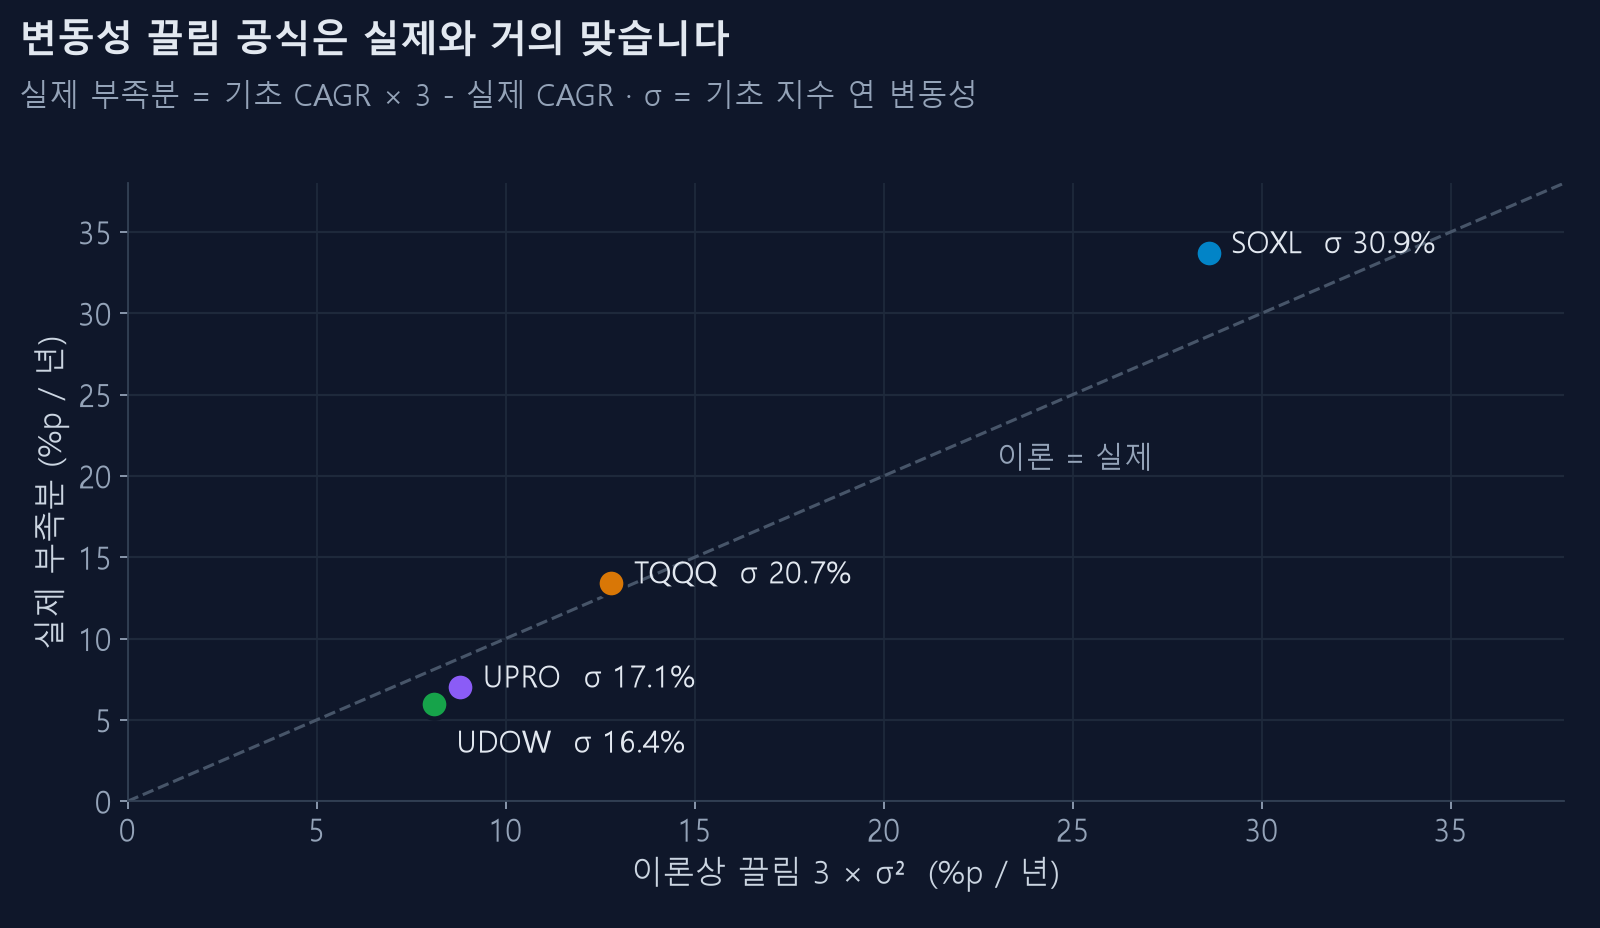
이론값과 실제가 거의 맞습니다. 우연이 아니라 구조적인 현상입니다.
3배 상품의 장기 끌림은 다음 식으로 근사됩니다.
끌림 ≈ (L² − L) / 2 × σ²
L은 배수, σ는 기초 지수의 연 변동성입니다. L=3이면 계수가 (9−3)/2 = 3이 되어
끌림 ≈ 3 × σ²
SOXX의 변동성 30.9%를 넣으면 3 × 0.309² = 28.6%p. 표의 값입니다.
변동성이 제곱으로 들어갑니다. 변동성이 두 배면 끌림은 네 배입니다. SOXX(30.9%)와 DIA(16.4%)는 변동성이 약 1.9배 차이인데 끌림은 3.5배 차이 납니다.
왜 이런 일이 생기나 — 숫자 두 줄
100에서 시작해 하루 +10%, 다음 날 −10%인 경우입니다.
기초 지수 - 100 → 110 → 99 - 결과: −1.0%
3배 상품 (하루 수익률의 3배를 그대로 따름) - 100 → 130 → 91 - 결과: −9.0%
기초는 −1%인데 3배는 −9%입니다. −3%가 아닙니다. 제자리로 돌아왔는데 3배 상품만 손해입니다.
오른 다음 내리면 더 큰 금액에서 내리고, 내린 다음 오르면 더 작은 금액에서 오르기 때문입니다. 이게 매일 쌓입니다.
그럼 3배 상품을 사면 안 되나
그렇지 않습니다. 위 표를 다시 보세요. SOXL의 실제 CAGR은 35.8%로 기초(23.2%)보다 훨씬 높습니다. 끌림을 다 맞고도 이깁니다.
끌림은 한 방향으로 강하게 가는 추세장에서는 반대로 작동합니다. 오른 다음 또 오르면 더 큰 금액에서 오르니 3배보다 더 벌게 됩니다. 횡보하면 깎이고 추세가 있으면 증폭됩니다.
2010년 이후는 반도체와 나스닥 모두 강한 상승 추세였습니다. 그래서 끌림을 다 맞고도 남았습니다. 이 기간이 특별했다는 점은 기억해 두셔야 합니다.
진짜 문제는 낙폭입니다
수익률보다 중요한 건 이쪽입니다. 사이트 데이터 기준 연도별 평균 최대낙폭입니다.
| 상품 | 평균 MDD | 최악의 해 MDD |
|---|---|---|
| SOXL | −56.4% | −89.9% |
| TQQQ | −39.7% | −80.2% |
| UPRO | −33.3% | −76.6% |
| SOXX (기초) | −26.8% | −65.9% |
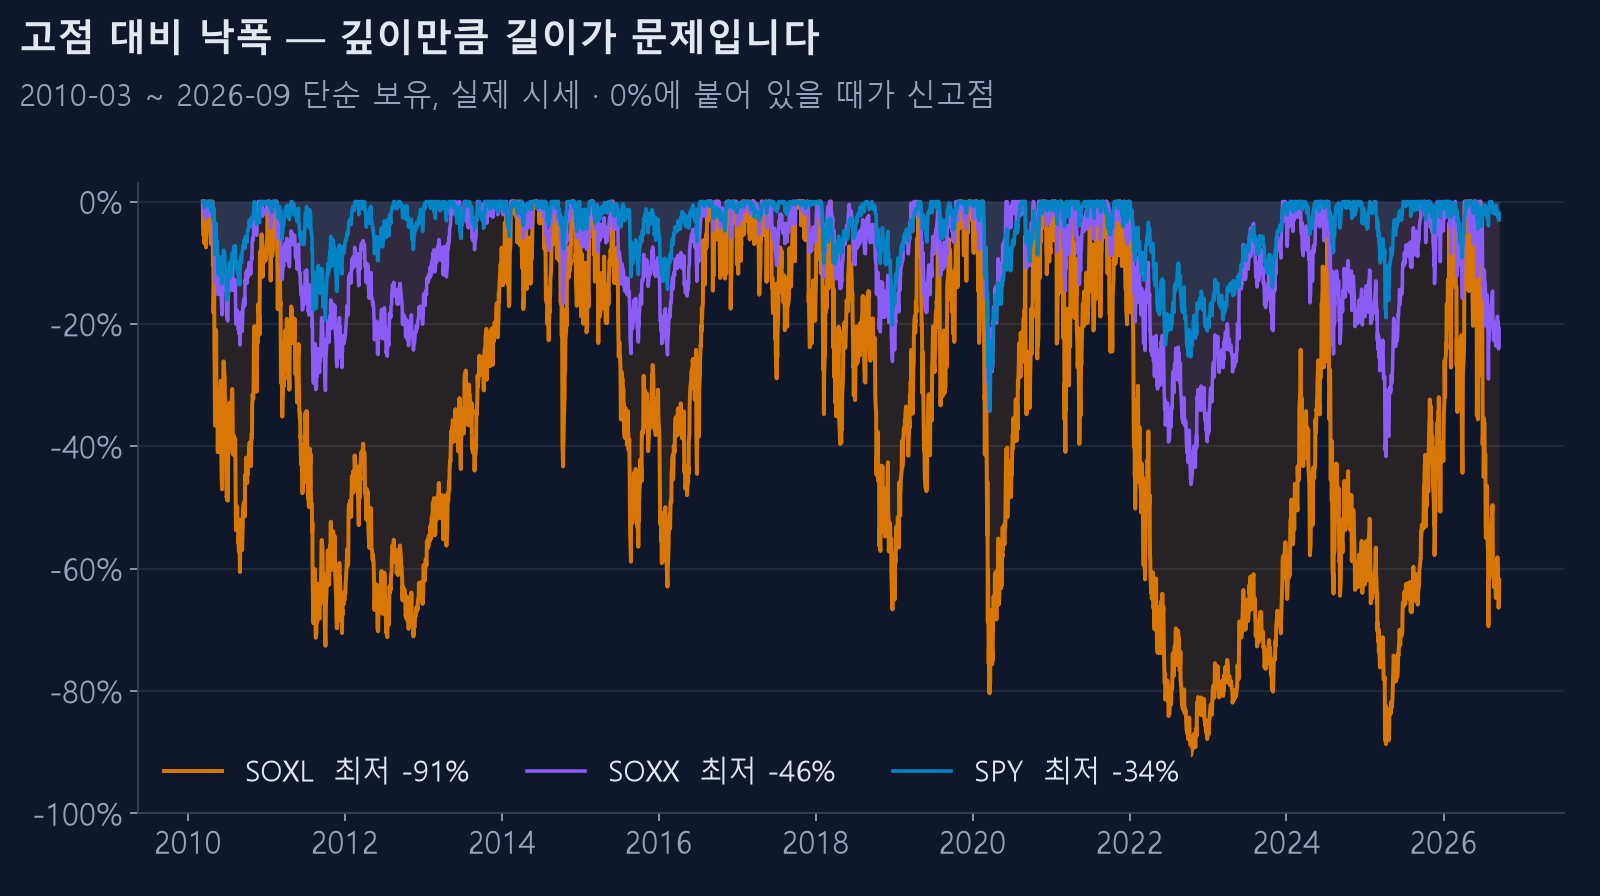
−89.9%는 $10,000이 $1,010이 됐다는 뜻입니다. 여기서 원금을 회복하려면 890%가 올라야 합니다.
그리고 이 숫자는 연도별 리셋 기준입니다. 2021년 말에 사서 2022년 말까지 들고 있었다면 실제 손실은 더 큽니다.
실무적인 결론
- 3배 추종은 정상 작동합니다. 운용사를 의심할 필요는 없습니다
- 장기 배율은 기초 지수의 변동성이 결정합니다. 변동성이 낮은 지수(다우, S&P)의 3배 상품이 장기 보유에 그나마 유리합니다
- 횡보장에서 가장 많이 깎입니다. 방향 없이 흔들리는 구간이 최악입니다
- 낙폭을 먼저 보세요. 수익률은 좋아도 −90%를 버티지 못하면 그 수익률은 남의 것입니다
분할매수와 무슨 상관인가
이 사이트가 분할매수를 다루는 이유가 여기 있습니다. 3배 상품을 전액 들고 있으면 −90%를 맞습니다. 분할매수는 대부분의 기간에 현금을 들고 있어서 같은 종목의 낙폭을 −23% 수준으로 낮춥니다.
대신 수익률도 절반 이하로 줄어듭니다. 그 교환이 좋은지는 17종 비교 글에서 종목별로 확인하실 수 있습니다.
계산식의 유도 과정은 변동성 끌림의 수학에 따로 정리해 두었습니다.
배율이 커지면 얼마나 더 나빠지나
이 사이트에는 4배 상품(SPYU)도 있습니다. 공식에 넣어 보면 왜 위험한지 바로 보입니다.
끌림 ≈ (L² − L) / 2 × σ²
| 배율 | 계수 (L²−L)/2 | S&P500 기준 끌림 |
|---|---|---|
| 2배 | 1 | 2.9%p |
| 3배 | 3 | 8.8%p |
| 4배 | 6 | 17.5%p |
3배에서 4배로 가면 배율은 33% 늘지만 끌림은 두 배가 됩니다. 계수가 3에서 6으로 뛰기 때문입니다.
여기에 SPYU는 연 보수가 2.95%입니다. 일반 3배 ETF(0.75~0.95%)의 세 배가 넘습니다. 끌림 17.5%p에 보수 2.95%를 더하면 기초 지수가 제자리일 때 연 20% 이상이 사라집니다.
그리고 SPYU는 2023년 12월 상장이라 이력이 3년도 안 됩니다. 이 구간에 하락장이 없었으니 백테스트가 좋게 나오는 건 당연합니다. ETN과 ETF의 차이도 함께 확인하시기 바랍니다.