3배 레버리지 상품이 기초자산의 3배를 준다고 생각하면 백테스트 결과가 이해되지 않습니다. 지수는 올랐는데 3배 상품은 빠져 있는 구간이 자주 나오기 때문입니다.
원인은 변동성 끌림(volatility drag)입니다. 직접 계산해보면 금방 이해됩니다.
3배는 하루짜리 약속입니다
레버리지 ETF의 약관에는 "일간 수익률의 3배를 추종한다"고 적혀 있습니다. 장기 수익률의 3배가 아닙니다. 매일 장 마감 후 노출을 3배로 다시 맞추기 때문입니다.
이 리밸런싱이 복리와 만나면 결과가 어긋납니다.
손으로 계산해보기
기초자산이 하루 +10%, 다음 날 −9.09%로 정확히 제자리로 돌아왔다고 합시다.
기초자산:  100 × 1.10 = 110
           110 × 0.9091 = 100.0     → 0%

3배 상품:  100 × 1.30 = 130         (+10% × 3)
           130 × 0.7273 = 94.5      (−9.09% × 3 = −27.27%)
                                     → −5.5%
기초자산은 제자리인데 3배 상품은 5.5%를 잃었습니다. 이게 끌림입니다.
손실이 어디서 왔는지 보면 오른 뒤 내릴 때 더 큰 금액에 손실률이 적용되기 때문입니다. 130에서 27%를 잃는 것과 100에서 27%를 잃는 것은 금액이 다릅니다.
반대 방향도 성립합니다
한 방향으로 꾸준히 오르면 3배보다 더 법니다.
기초자산:  100 → 110 → 121          (+10%씩 이틀)  → +21%
3배 상품:  100 → 130 → 169          (+30%씩 이틀)  → +69%
3배인 63%가 아니라 69%입니다. 복리가 같은 방향으로 작동해서 6%포인트를 더 줍니다.
그래서 레버리지 상품은 방향보다 경로에 민감합니다. 같은 지점에 도착해도 흔들리며 왔는지 곧게 왔는지에 따라 결과가 완전히 달라집니다.
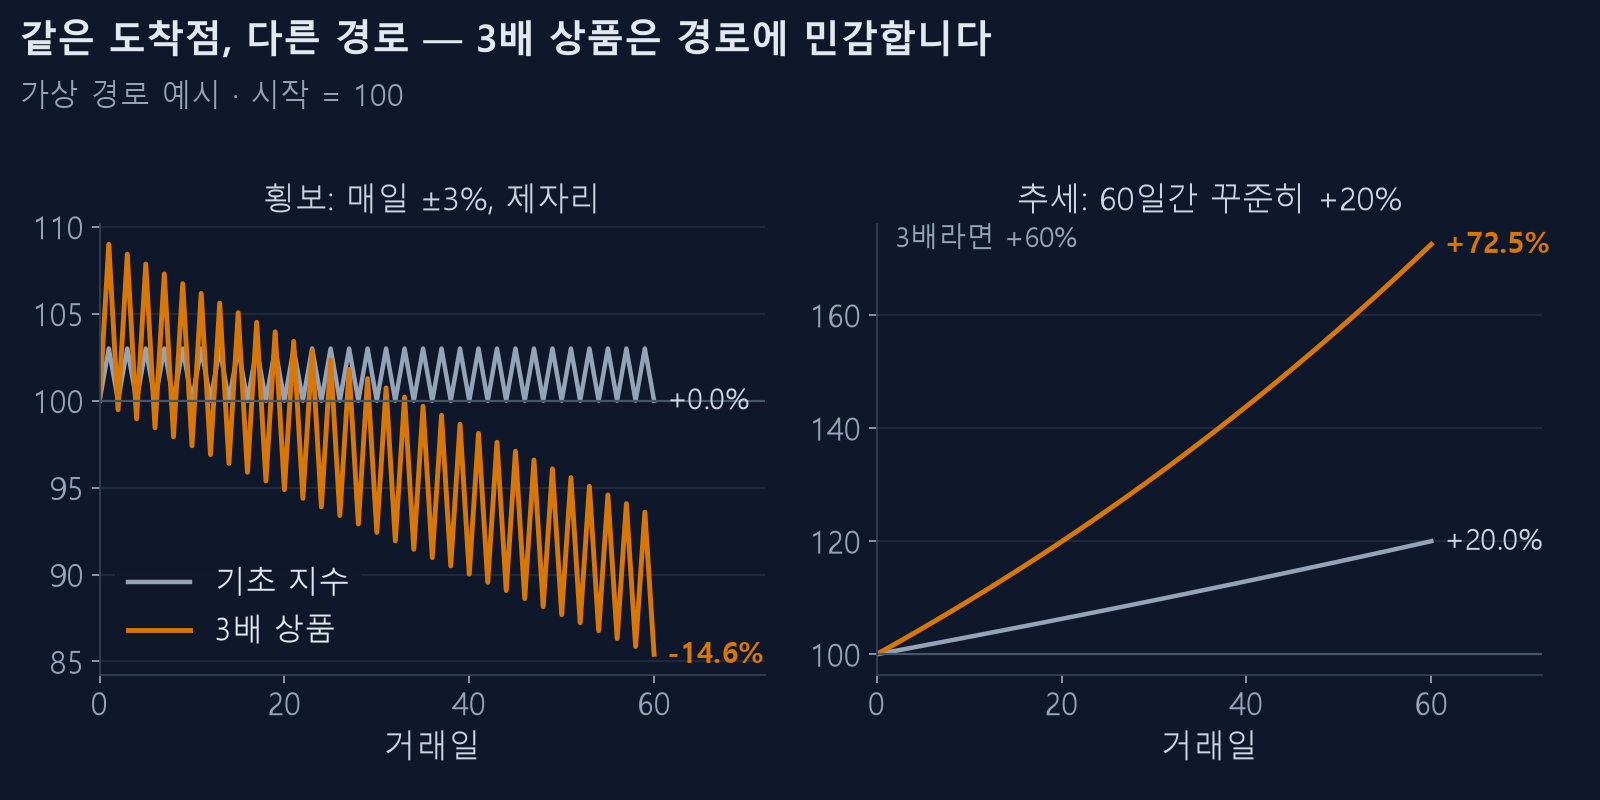
끌림의 크기를 어림하는 공식
일간 변동성을 σ, 배율을 L이라고 하면 연간 끌림은 대략 이렇습니다.
연간 끌림 ≈ L × (L − 1) / 2 × σ² × 252
σ² × 252는 연간 분산입니다. 배율이 커질수록 L × (L−1)이 급격히 커지는 게 핵심입니다.
| 배율 | L × (L−1) / 2 | 일간 변동성 2% | 3% | 4% |
|---|---|---|---|---|
| 2배 | 1 | −10% | −23% | −40% |
| 3배 | 3 | −30% | −68% | −121% |
| 4배 | 6 | −60% | −136% | −242% |
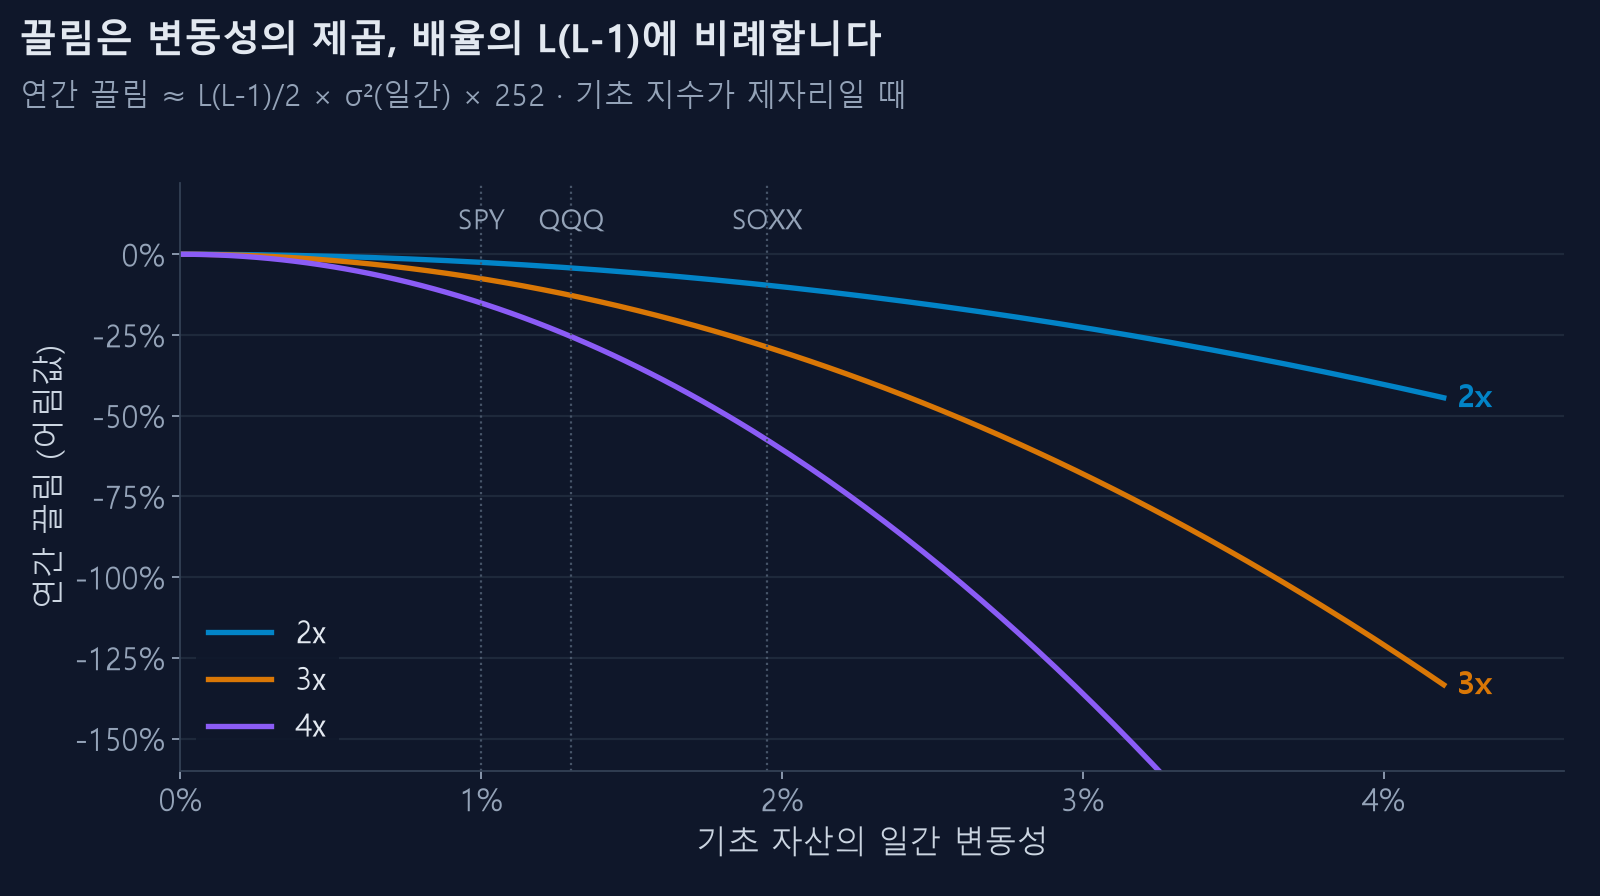
일간 변동성 3%짜리 자산을 3배로 들면, 기초자산이 제자리여도 연간 68% 수준이 끌림으로 사라진다는 뜻입니다. 물론 이건 어림값이고 실제로는 추세가 있으면 상쇄됩니다. 그래도 규모 감각은 잡힙니다.
여기에 운용보수가 더해집니다. SOXL 같은 상품은 연 0.75~1%, SPYU는 2.95%입니다.
직접 확인하는 방법
이 사이트에서 확인해볼 수 있습니다.
1. 같은 지수의 3배와 1배를 나란히 돌려보세요. SOXL(반도체 3배)과 SOXX(반도체)를 같은 기간으로 백테스트하고 단순 보유 수익률을 비교합니다. 3배가 정확히 3배인 구간은 거의 없습니다.
2. 횡보 구간을 골라보세요. 2015~2016년이나 2018년처럼 오르내리다 제자리로 온 구간을 잡으면 끌림이 선명하게 보입니다.
3. 강한 추세 구간과 비교하세요. 2023~2024년 같은 일방향 상승 구간에서는 3배가 3배보다 더 벌어 있을 겁니다.
그래서 어떻게 해야 하나
장기 보유는 배율이 클수록 불리합니다. 시장이 횡보하는 기간이 길수록 끌림이 누적됩니다. 4배 상품을 몇 년 들고 있겠다는 계획은 산수부터 다시 봐야 합니다.
짧게 잡고 빠지는 전략이 구조상 맞습니다. 이 사이트가 다루는 분할매수는 목표 수익률에 닿으면 그 차수만 정리하고 타임컷으로 오래 물린 물량을 끊습니다. 끌림에 오래 노출되지 않으려는 구조입니다.
최대낙폭을 반드시 함께 보세요. 끌림은 수익률만 갉아먹는 게 아니라 낙폭도 키웁니다. 낙폭이 깊을수록 회복이 기하급수적으로 어려워지는 이유를 함께 보시면 왜 배율을 함부로 올리면 안 되는지 분명해집니다.
그리고 ETN 형태의 레버리지 상품은 발행사 신용위험까지 얹힙니다. 끌림과 신용위험을 동시에 감수할 이유가 있는지 따져보시기 바랍니다.
공식이 실제와 맞는지 확인했습니다
위 어림 공식이 현실에서도 통하는지 사이트 데이터로 재봤습니다. 각 레버리지 상품의 일간 수익률을 기초 지수에 회귀시켜 실제 배율을 구하고, 장기 CAGR 차이를 비교한 결과입니다.
| 상품 | 기초 | 일간 배율(실측) | 기초 연변동성 | 이론 끌림 | 실제 부족분 |
|---|---|---|---|---|---|
| SOXL | SOXX | 2.96 | 30.9% | 28.6%p | 33.7%p |
| TQQQ | QQQ | 2.96 | 20.7% | 12.8%p | 13.4%p |
| UPRO | SPY | 2.98 | 17.1% | 8.8%p | 7.0%p |
| UDOW | DIA | 2.95 | 16.4% | 8.1%p | 6.0%p |
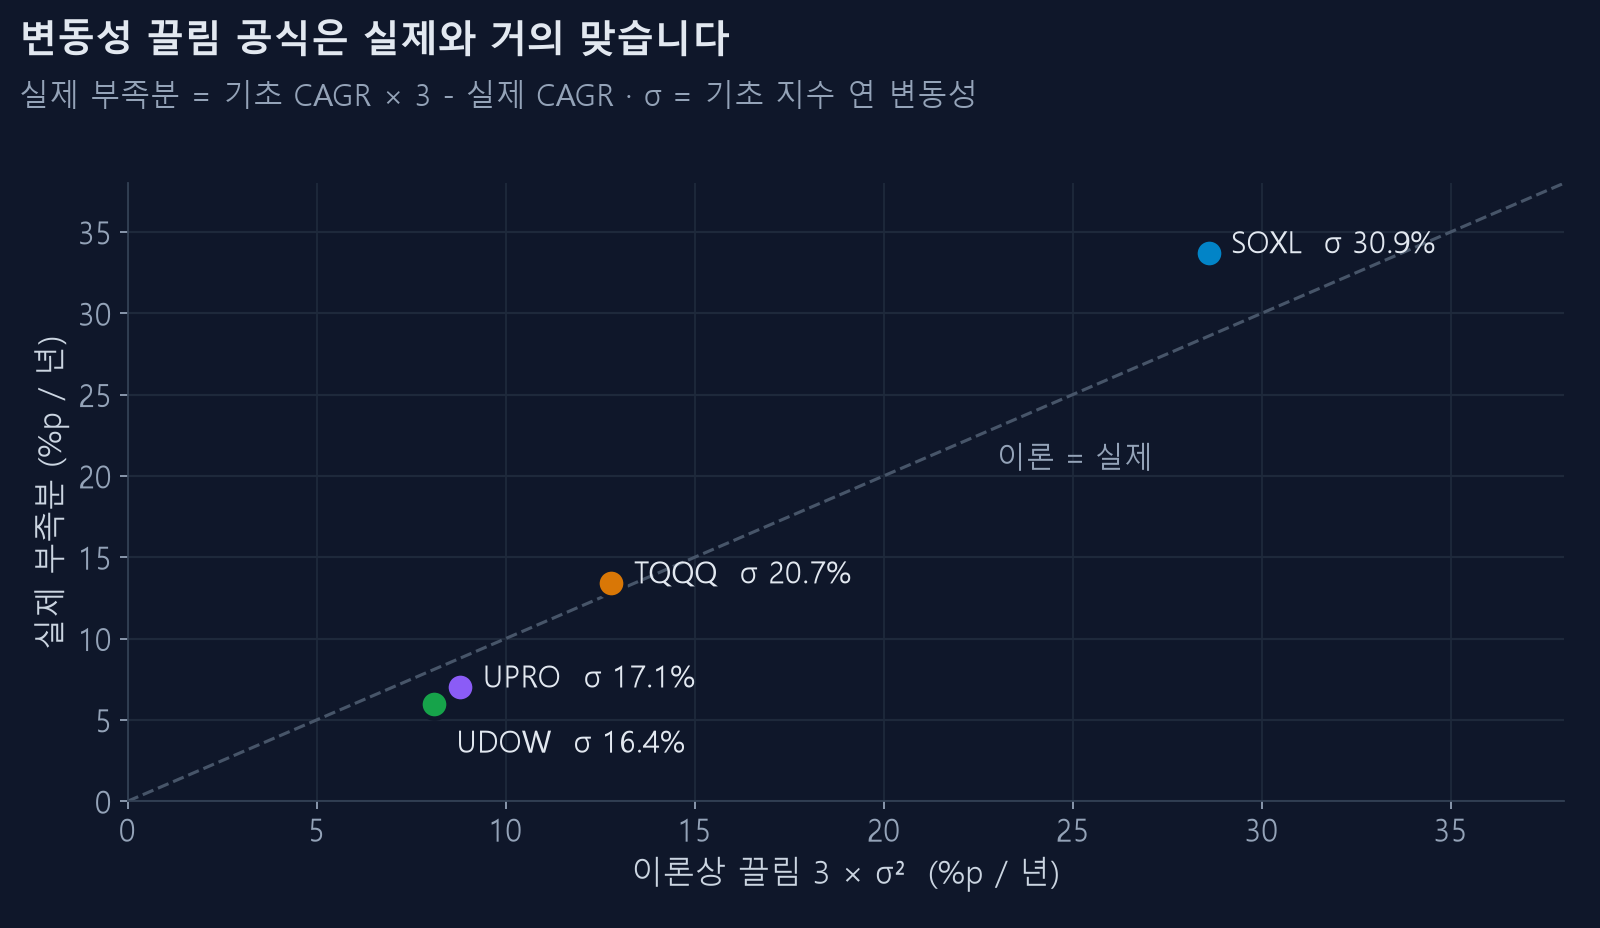
이론값과 실측값이 상당히 잘 맞습니다. 우연이 아니라 구조적인 현상이라는 뜻입니다.
일간 배율이 전부 2.95~2.98이라는 점도 중요합니다. 운용사는 약속을 정확히 지키고 있습니다. 장기 결과가 3배가 아닌 건 운용 실패가 아니라 복리의 성질입니다.
왜 SOXL만 유독 크게 깎이나
표에서 SOXL의 부족분이 33.7%p로 압도적입니다. 변동성이 30.9%로 가장 높기 때문입니다.
끌림은 변동성의 제곱에 비례합니다. SOXX의 변동성은 DIA의 1.88배인데 끌림은 3.5배입니다. 변동성이 조금만 커져도 끌림은 훨씬 크게 늘어납니다.
그래서 "레버리지 상품을 고를 때는 기초 지수의 변동성을 먼저 본다"는 원칙이 나옵니다. 같은 3배라도 다우 3배(UDOW)와 반도체 3배(SOXL)는 전혀 다른 상품입니다.
실측 전체는 3배 ETF는 실제로 몇 배였나에 정리해 두었습니다.