레버리지 상품을 찾다 보면 ETF와 ETN이 섞여 나옵니다. 둘 다 주식처럼 사고팔 수 있고 화면에서 구분도 잘 안 됩니다. 그런데 원금이 사라지는 방식이 다릅니다.
한 줄 차이
ETF는 자산을 실제로 들고 있는 펀드입니다. 운용사가 주식이나 파생상품을 사서 보관합니다. 운용사가 파산해도 그 자산은 신탁으로 분리돼 있어서 투자자에게 돌아갑니다.
ETN은 발행사가 써준 차용증입니다. 은행이 "이 지수 수익률만큼 나중에 갚겠다"고 약속한 채권입니다. 실제로 뭘 사서 들고 있을 의무가 없습니다. 은행이 망하면 약속도 같이 사라집니다.
| ETF | ETN | |
|---|---|---|
| 법적 성격 | 펀드 (자산 보유) | 무담보 채권 (약속) |
| 발행사 파산 시 | 자산은 남음 | 원금 전액 손실 가능 |
| 추적오차 | 있음 | 거의 없음 |
| 조기 상환 | 드묾 | 발행사 재량으로 가능 |
| 만기 | 없음 | 보통 있음 |
실제로 벌어진 일
2025년 2월, Bank of Montreal이 FNGU ETN 전량을 상환하겠다고 발표했습니다. 대형 기술주 지수의 3배를 추종하던 인기 상품이었습니다.
순서는 이랬습니다.
- 2025년 2월 — 상환 발표
- 2025년 3월 — 티커를 FNGU에서 FNGA로 변경
- 2025년 5월 15일 — 상환 및 NYSE 상장폐지
- 이후 — 새로 만든 ETN이 FNGU 티커를 다시 사용
투자자 입장에서는 잘 굴러가던 상품이 어느 날 강제로 현금화됐습니다. 손실 구간에 있었다면 회복할 기회 없이 그 시점 가격으로 끝났습니다.
발행사 재량이라 막을 방법이 없습니다. ETF에서는 이런 일이 거의 없습니다.
백테스트할 때 더 위험한 이유
FNGU 사례에는 함정이 하나 더 있습니다. 새 ETN이 같은 티커를 다시 쓰기 시작했다는 점입니다.
시세 데이터 제공처는 보통 티커 기준으로 가격을 이어 붙입니다. 그러면 2018~2025년의 옛 FNGU와 2025년 이후의 새 FNGU가 한 줄기 데이터처럼 보입니다. 서로 다른 상품인데요.
이 데이터로 백테스트를 돌리면 2025년 경계에서 존재하지 않는 급등락이 생기고, 그 위에서 계산한 수익률과 최대낙폭은 아무 의미가 없습니다.
이 사이트에서 FNGU를 종목 목록에서 뺀 이유입니다. 데이터가 있다고 해서 쓸 수 있는 데이터는 아닙니다.
지금 다루는 종목 중 ETN
| 티커 | 종류 | 상장 | 확인할 점 |
|---|---|---|---|
| SPYU | ETN | 2023-12 | 이력 2년여. 2024년 5월 이전 티커는 XXXX. 발행사 BMO |
| GDXU | ETN | 2020-12 | 이력 5년여, 대부분 금 강세장. FNGU와 같은 MicroSectors 계열 |
| SOXL, TQQQ, UPRO, TECL, KORU | ETF | 2009~2013 | 발행사 신용위험 없음 |
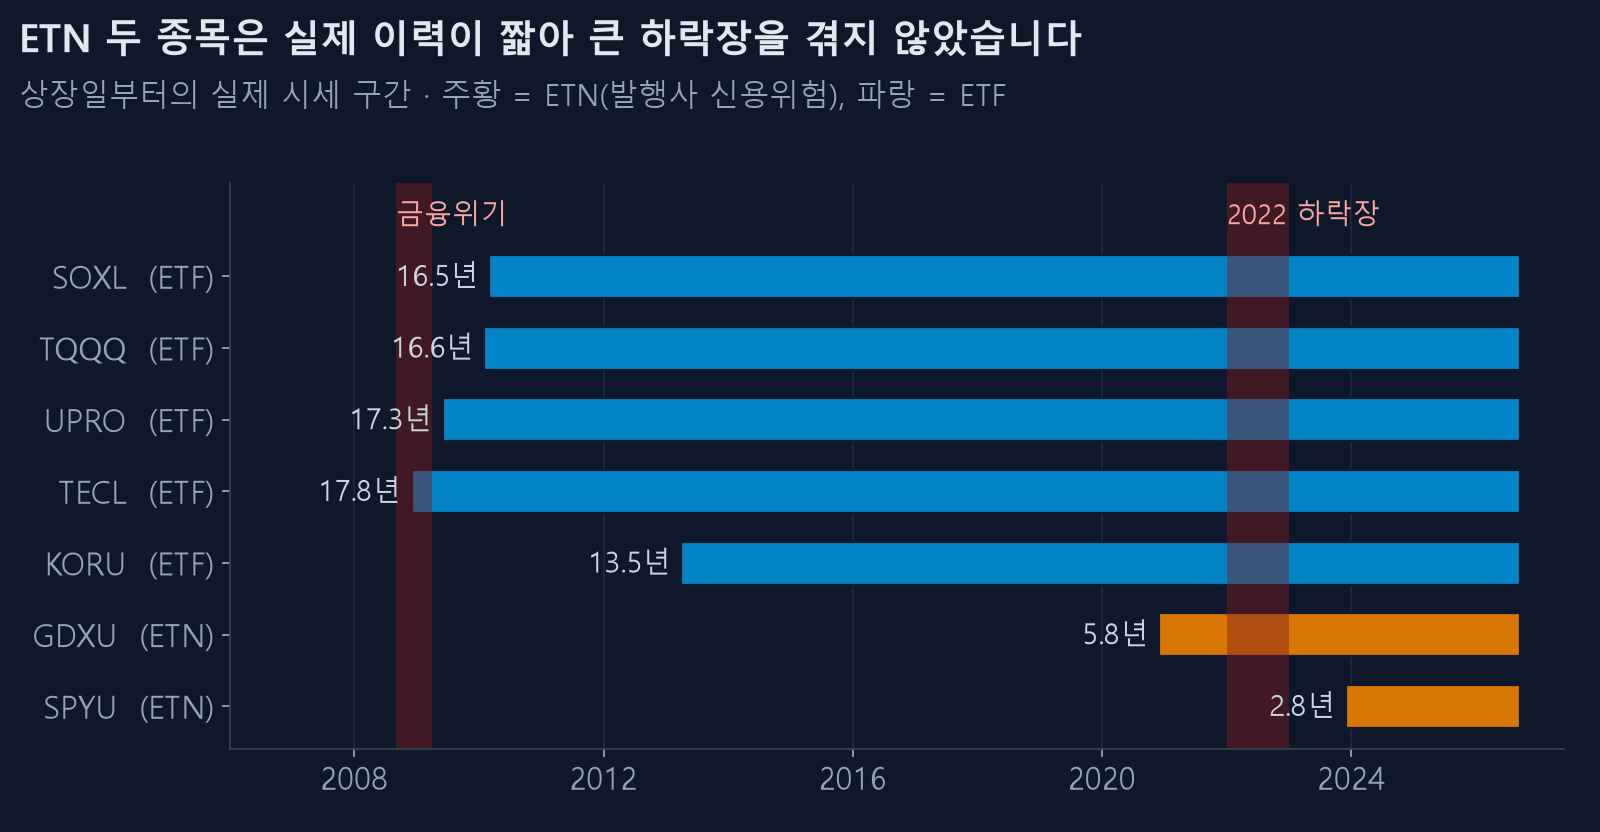
이 사이트에서는 ETN 종목을 고르면 화면에 경고가 함께 표시됩니다.
그럼에도 ETN을 쓰는 이유
단점만 있는 건 아닙니다.
추적오차가 거의 없습니다. ETF는 실제로 자산을 사고팔면서 지수를 따라가야 해서 미세하게 어긋납니다. ETN은 계산식으로 정산하므로 지수와 정확히 붙어 있습니다.
ETF로 만들기 어려운 상품을 만들 수 있습니다. 4배 레버리지나 특이한 지수는 ETN 형태가 아니면 나오기 어렵습니다. SPYU가 그 예입니다.
세금 처리가 다를 수 있습니다. 국가와 계좌 종류에 따라 다르니 확인이 필요합니다.
고르기 전 확인할 것
- [ ] ETF인가 ETN인가 (상품 설명서 첫 줄에 나옵니다)
- [ ] ETN이면 발행사가 어디인가, 그 발행사가 과거에 상품을 조기 상환한 적이 있는가
- [ ] 만기가 있는가, 있다면 언제인가
- [ ] 티커가 바뀐 적이 있는가 (백테스트 데이터가 이어 붙었을 수 있습니다)
- [ ] 상장일이 언제인가 (그 이전 구간은 검증할 수 없습니다)
레버리지 상품은 그 자체로 위험합니다. 거기에 발행사 신용위험까지 더할 필요가 있는지는 따져볼 문제입니다. 같은 지수를 추종하는 ETF가 있다면 대개 그쪽이 안전합니다.
레버리지 상품의 변동성 손실도 함께 읽어보시면 왜 이런 상품을 오래 들고 있기 어려운지 이해가 빠릅니다.
이 사이트는 데이터를 어떻게 다루나
같은 문제를 겪지 않기 위해 이 사이트는 다음 규칙을 씁니다.
1. 종목 화이트리스트. 아무 티커나 넣을 수 없습니다. 검증한 종목만 목록에 있습니다. FNGU처럼 티커가 재사용된 상품은 목록에서 뺐습니다.
2. 상장일 표시. 종목을 고르면 설명에 상장일이 나오고, 그 이전 구간은 1배 지수로 만든 지수환산 데이터라고 알려줍니다. 30개년 표에서도 상장 전 연도에는 "지수환산" 표시가 붙습니다. (지수환산 데이터를 만드는 방법과 검증)
3. ETN 경고. ETN을 고르면 발행사 신용위험과 조기 상환 가능성을 화면에 표시합니다. SPYU는 "2024년 5월 이전 티커가 XXXX였다"는 사실까지 적어 둡니다.
백테스트 결과를 볼 때 확인할 것
ETN을 백테스트했다면 숫자보다 먼저 볼 게 있습니다.
연도수를 세어 보십시오. SPYU는 3년, GDXU는 7년치뿐입니다. 30개년 표를 띄워도 행이 몇 개 없습니다. 2022년 하락장을 겪지 않은 상품의 낙폭 수치는 참고 자료가 아니라 공백에 가깝습니다.
그 기간에 무슨 일이 있었는지 확인하십시오. GDXU의 7년은 대부분 금 강세장이었습니다. 금이 5년간 흘러내리는 구간을 이 상품은 경험한 적이 없습니다. 백테스트가 좋게 나오는 건 당연합니다.
정리하면
ETN은 레버리지 위험 + 변동성 끌림 + 발행사 신용위험 + 짧은 이력이 한꺼번에 쌓인 상품입니다. 네 가지 중 앞의 둘은 ETF에도 있지만 뒤의 둘은 ETN에서만 나옵니다.
같은 지수를 추종하는 ETF가 있다면 대개 그쪽이 안전합니다. ETN을 꼭 써야 하는 이유가 있는지(4배 레버리지처럼 ETF로는 불가능한 구조인지) 먼저 따져보시기 바랍니다.