SOXL과 TQQQ는 2010년에 상장했습니다. 그래서 실제 가격만으로는 닷컴 붕괴(2000~2002)와 금융위기(2008)를 한 번도 겪지 않은 16년만 볼 수 있습니다. 16년 내내 반도체와 나스닥이 강하게 오른 시기라, 이 구간만으로 전략을 고르면 결과가 좋게 나오는 게 당연합니다.
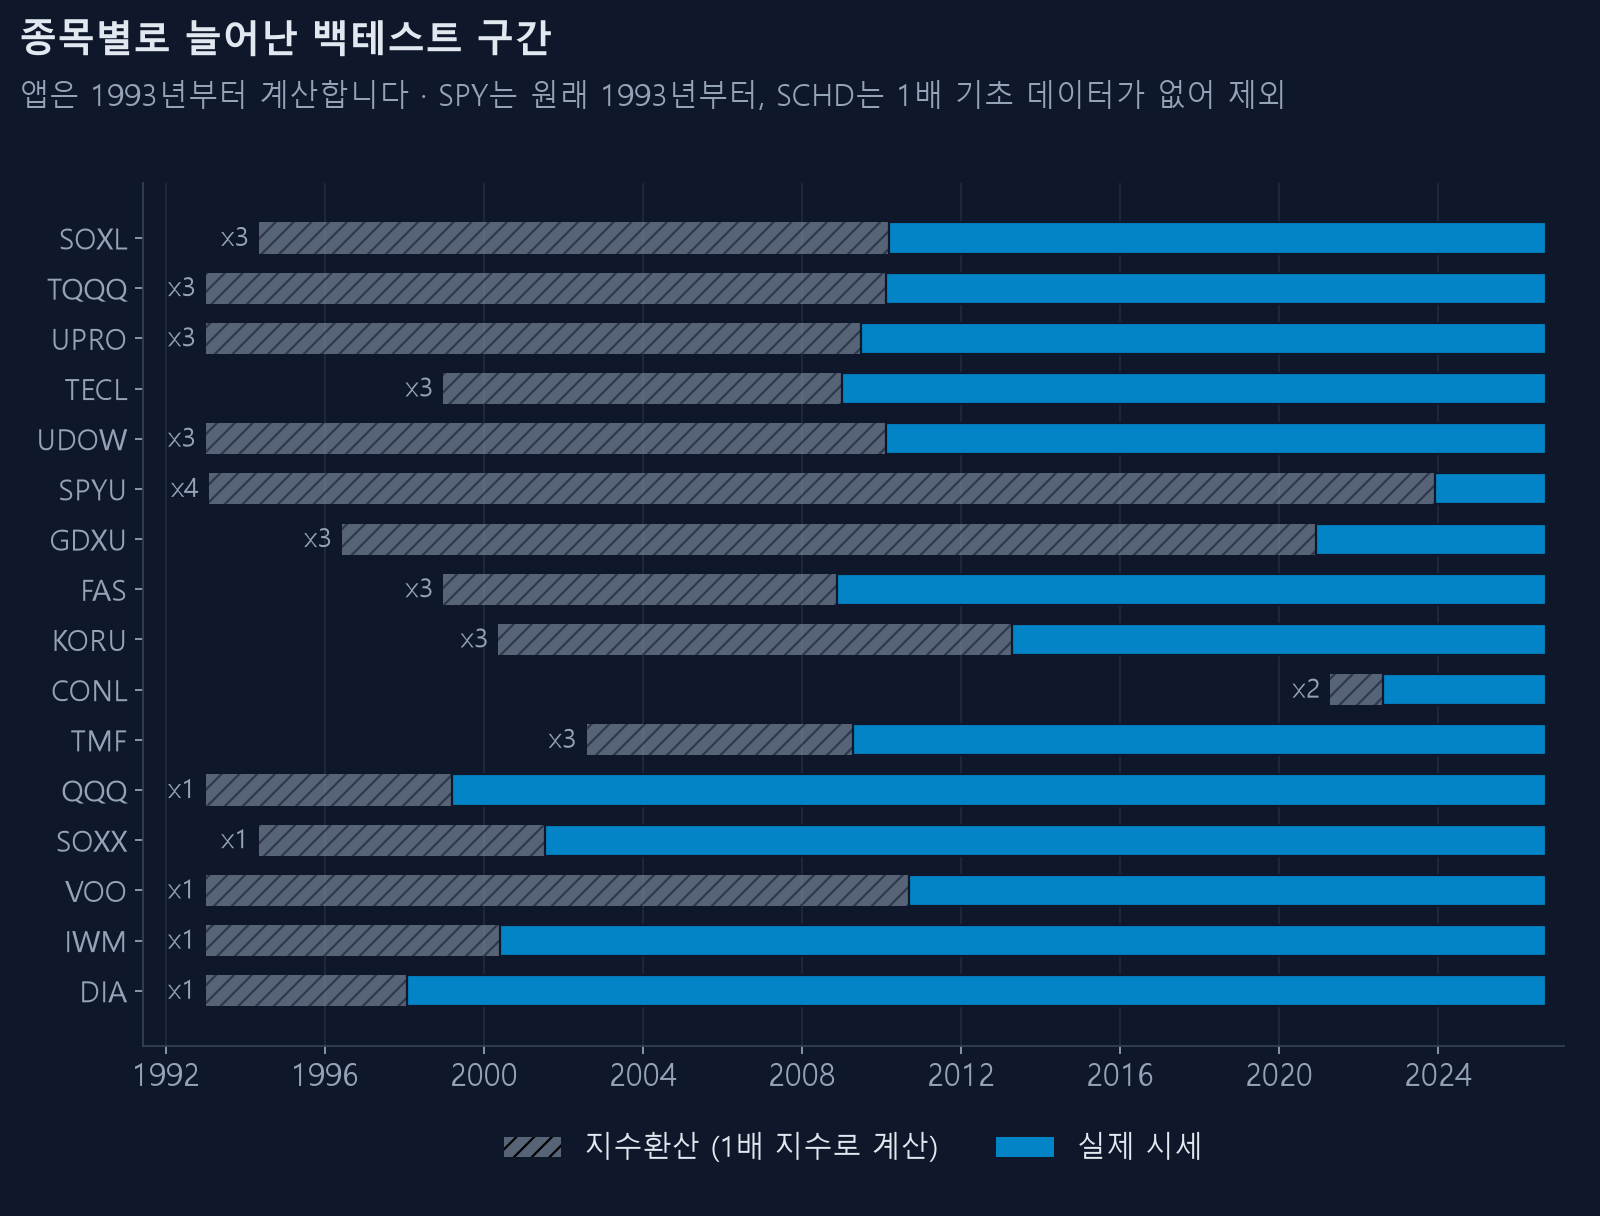
이 사이트는 이제 상장 전 구간을 지수환산 데이터로 채워 1990년대부터 백테스트할 수 있게 했습니다. 이 글은 그 지수환산 데이터를 어떻게 만들었고, 얼마나 믿을 수 있는지를 정리합니다.
지수환산 데이터는 실제로 거래된 가격이 아닙니다. 결과에 지수환산 구간이 들어가면 백테스트 화면에 안내가 뜨고, 연도별 표에는 해당 연도 옆에 "지수환산" 표시가 붙습니다.
어떻게 만드나
레버리지 ETF가 약속하는 건 하루 수익률의 N배입니다. 그러니 같은 지수를 1배로 추종하는 오래된 지수나 ETF가 있으면, 그 일간 수익률을 N배 해서 매일 이어 붙이면 됩니다. 여기에 실제 상품이 떼어 가는 비용을 뺍니다.
환산 일간 수익률 = 배율 × 기초 일간 수익률
                 − (운용보수 + (배율 − 1) × 13주 국채금리 + 추적 오차 비용) ÷ 252
- 운용보수 — 상품별 실제 보수 (SOXL 0.75%, TQQQ 0.84%, SPYU 2.95% 등)
- 차입비용 — 3배 상품은 원금의 2배를 빌려 투자하는 것과 같으므로 단기금리 × 2
- 추적 오차 비용 — 실제 ETF는 스와프 스프레드와 매일 재조정 비용 때문에 위 계산보다 조금 더 뒤처집니다. 상장 이후 실제 가격과 겹치는 구간에서 환산 수익률이 실제와 같아지는 연 비용을 찾아 넣었습니다. 과하게 보정하지 않도록 0~6%로 제한했습니다
그리고 레버리지 상품은 분배금이 가격에 녹아 있어서, 기초 자료는 가능하면 배당을 재투자한 1배 ETF 가격을 썼습니다. 가격 지수만 있는 오래된 구간에는 그 지수의 배당률 추정치를 더했습니다(SOXL의 ^SOX 구간은 연 0.2%, 당시 반도체 대형주 실측 0.03~0.3%에 맞춤).
SOXL을 예로 들면 1994~2001년 6월은 필라델피아 반도체지수(^SOX), 2001년 7월부터는 반도체 1배 ETF SOXX를 씁니다. 다만 SOXX는 2010년 10월까지 IGW라는 이름으로 S&P GSTI 반도체 지수를 따랐습니다. SOXL이 따르던 ^SOX와 같은 지수가 아니라 비슷한 반도체 지수입니다(일간 상관 약 0.97).
종목별 기초 자료
| 종목 | 배율 | 기초 자료 (1배) | 지수환산 구간 | 추적 오차 비용 |
|---|---|---|---|---|
| SOXL | 3 | 필라델피아 반도체지수 → SOXX(2010-10까지 IGW, S&P GSTI 반도체 지수) | 1994-05 ~ 2010-03 | 연 2.3% |
| TQQQ | 3 | 나스닥100 지수 → QQQ | 1993 ~ 2010-02 | 연 1.5% |
| UPRO | 3 | S&P500 지수 → SPY | 1993 ~ 2009-06 | 연 1.6% |
| TECL | 3 | 기술주 섹터 ETF XLK | 1998-12 ~ 2008-12 | 연 3.2% |
| UDOW | 3 | 다우지수 → DIA | 1993 ~ 2010-02 | 연 1.4% |
| FAS | 3 | 금융주 섹터 ETF XLF | 1998-12 ~ 2008-11 | 0% |
| KORU | 3 | MSCI 한국 ETF EWY | 2000-05 ~ 2013-04 | 연 3.3% |
| TMF | 3 | 장기국채 ETF TLT | 2002-07 ~ 2009-04 | 연 3.4% |
| GDXU | 3 | 금광주 지수 → GDX | 1996-06 ~ 2020-12 | 연 6.0% (상한) |
| SPYU | 4 | SPY (배당 재투자) | 1993 ~ 2023-12 | 연 6.0% (상한) |
| CONL | 2 | 코인베이스 주가 COIN | 2021-04 ~ 2022-08 | 0% |
| QQQ·SOXX·VOO·IWM·DIA | 1 | 각 지수 | 상장 전 | — |
SPY는 원래 1993년부터 실제 데이터가 있고, SCHD는 추종 지수의 1배 가격을 무료로 구할 곳이 없어 지수환산 구간을 만들지 않았습니다.
실제 ETF와 얼마나 맞나
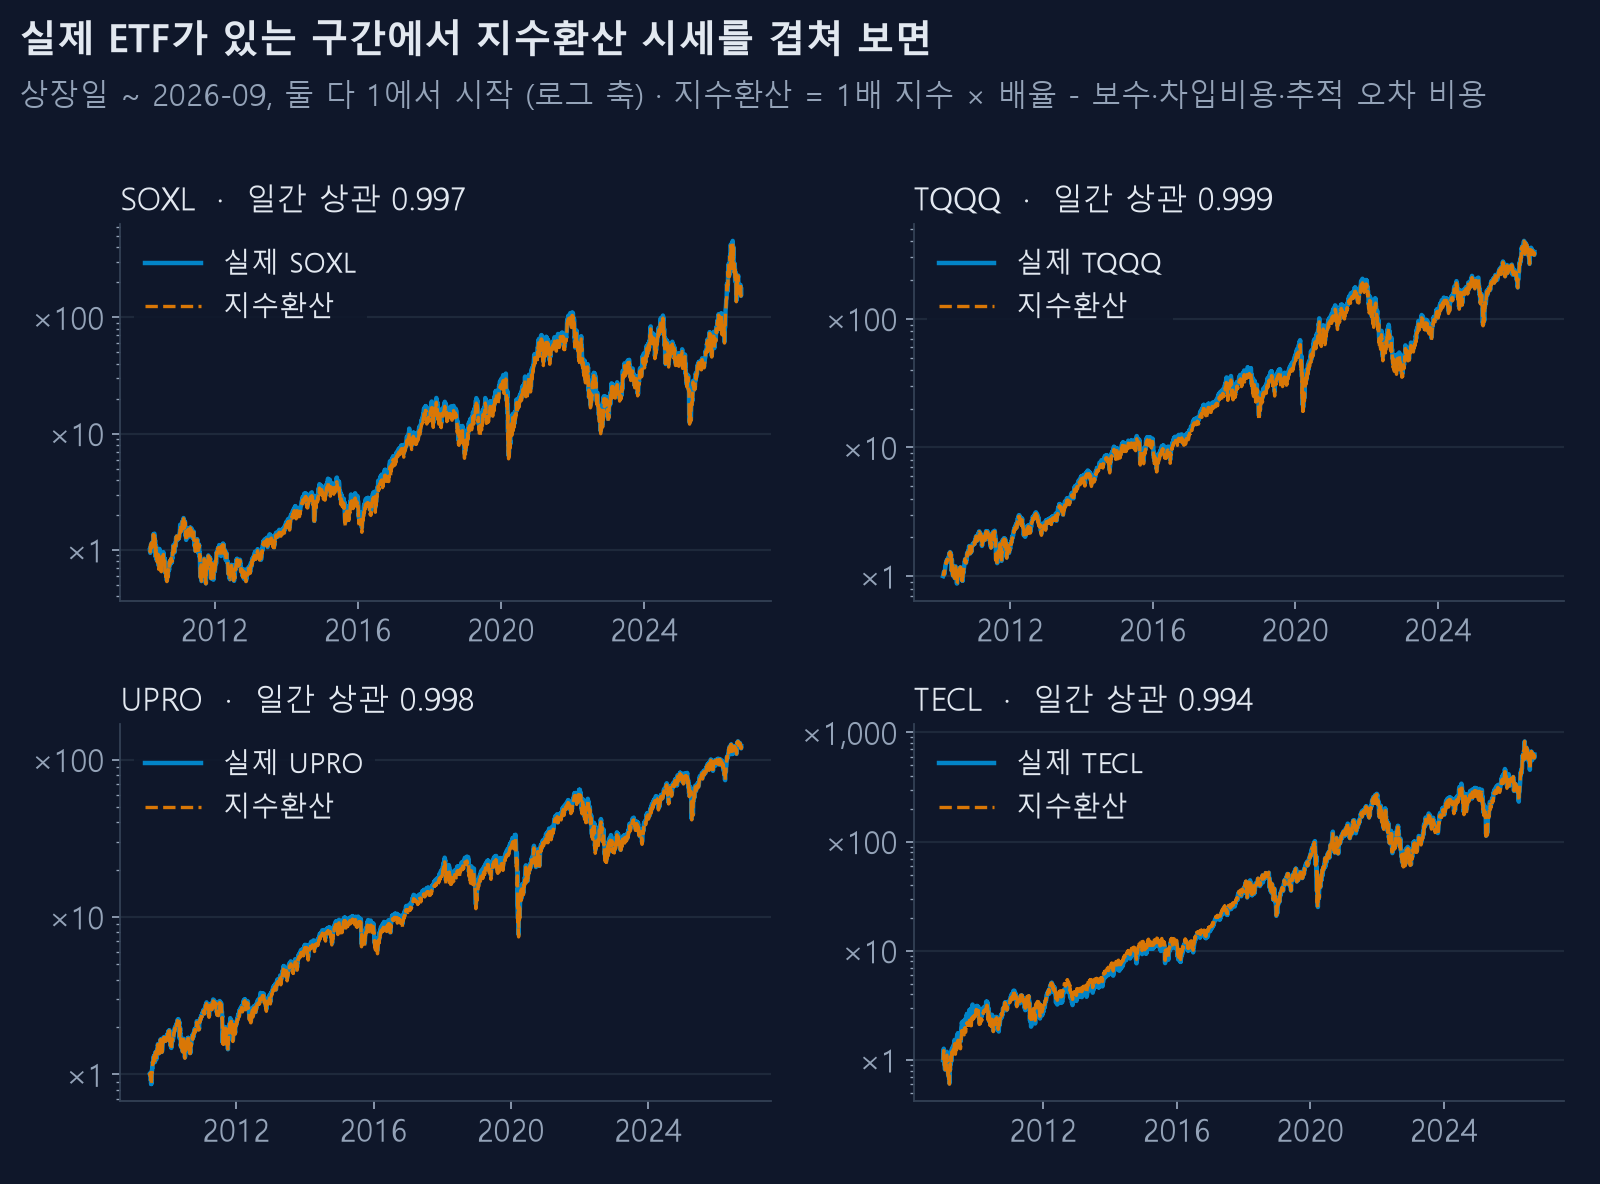
상장 이후에는 실제 가격이 있으니, 같은 방법으로 지수환산 시세를 상장 이후까지 만들어 실제 ETF 위에 겹쳐 봤습니다.
| 종목 | 겹치는 기간 | 일간 수익률 상관 | 실제 CAGR | 환산 CAGR |
|---|---|---|---|---|
| SOXL | 16.5년 | 0.997 | 37.3% | 37.3% |
| TQQQ | 16.6년 | 0.999 | 42.0% | 42.0% |
| UPRO | 17.2년 | 0.998 | 32.2% | 32.2% |
| TECL | 17.7년 | 0.994 | 44.0% | 44.0% |
| UDOW | 16.6년 | 0.998 | 24.9% | 24.9% |
| FAS | 17.8년 | 0.988 | 14.4% | 11.3% |
| KORU | 13.4년 | 0.980 | −0.5% | −0.5% |
| TMF | 17.4년 | 0.995 | −8.7% | −8.7% |
| GDXU | 5.8년 | 0.995 | −8.9% | +0.2% |
| SPYU | 2.8년 | 0.983 | 51.3% | 53.3% |
CAGR이 똑같은 건 추적 오차 비용을 그렇게 맞췄기 때문이라 자랑할 숫자가 아닙니다. 봐야 할 건 일간 상관입니다. 대부분 0.99 이상이라, 하루하루의 움직임은 거의 그대로 재현됩니다.
조심해야 할 종목이 셋 있습니다.
- GDXU — 실제 상품이 GDX보다 변동성이 큰 GDXJ를 섞어 쓰기 때문에, 보정 상한(연 6%)을 넣어도 환산 쪽이 연 9%p 더 좋게 나왔습니다. GDXU의 지수환산 구간은 낙관적입니다
- SPYU — 겹치는 기간이 2.8년뿐이라 보정 자체가 불안정합니다. 역시 낙관적일 수 있습니다
- FAS — XLF와 실제 추종 지수의 구성이 달라 환산 쪽이 연 3%p 비관적으로 나옵니다
이 세 종목은 화면 안내문에도 같은 경고가 붙습니다.
SOXL 상장 전 구간 점검 (2026-10-19). 겹치는 구간의 상관만으로는 상장 전 구간을 확인할 수 없어서 따로 대조했습니다.
- 종가는 믿을 만합니다. 1994~2001년 ^SOX는 결측·오류가 없고 닷컴 고점·저점이 외부 자료와 맞았습니다. 2001~2010년은 당시 실제로 거래된 반도체 2배 ETF(USD)·1.5배 펀드와 일간 상관 0.97이었고, 2008년 3배 낙폭도 환산 −94.5%, 실물에서 역산한 값 −93.5~−94.2%로 재현됐습니다.
- 시가·장중 가격은 믿기 어렵습니다. ^SOX 구간은 시가 기록이 거의 없고(1997~2001년은 85~93%의 날 시가 = 전일 종가), SOXX 초기도 거래가 적어 시가가 거칩니다. 시가에서 출발하는 B 계열은 이 구간 결과를 참고만 하십시오.
- 가정이 조금 낙관적일 수 있습니다. 배당 추정, 추적 오차 비용을 맞춘 구간, 차입금리(실제 스와프 비용보다 낮은 13주 국채금리)가 모두 유리한 쪽이라, 상장 전 구간은 연 1~2%p 좋게 나올 수 있습니다. 그래도 1994~2010년 단순 보유가 사실상 0이 된다는 결론은 가정을 바꿔도 같습니다.
지수환산 구간이 보여주는 것
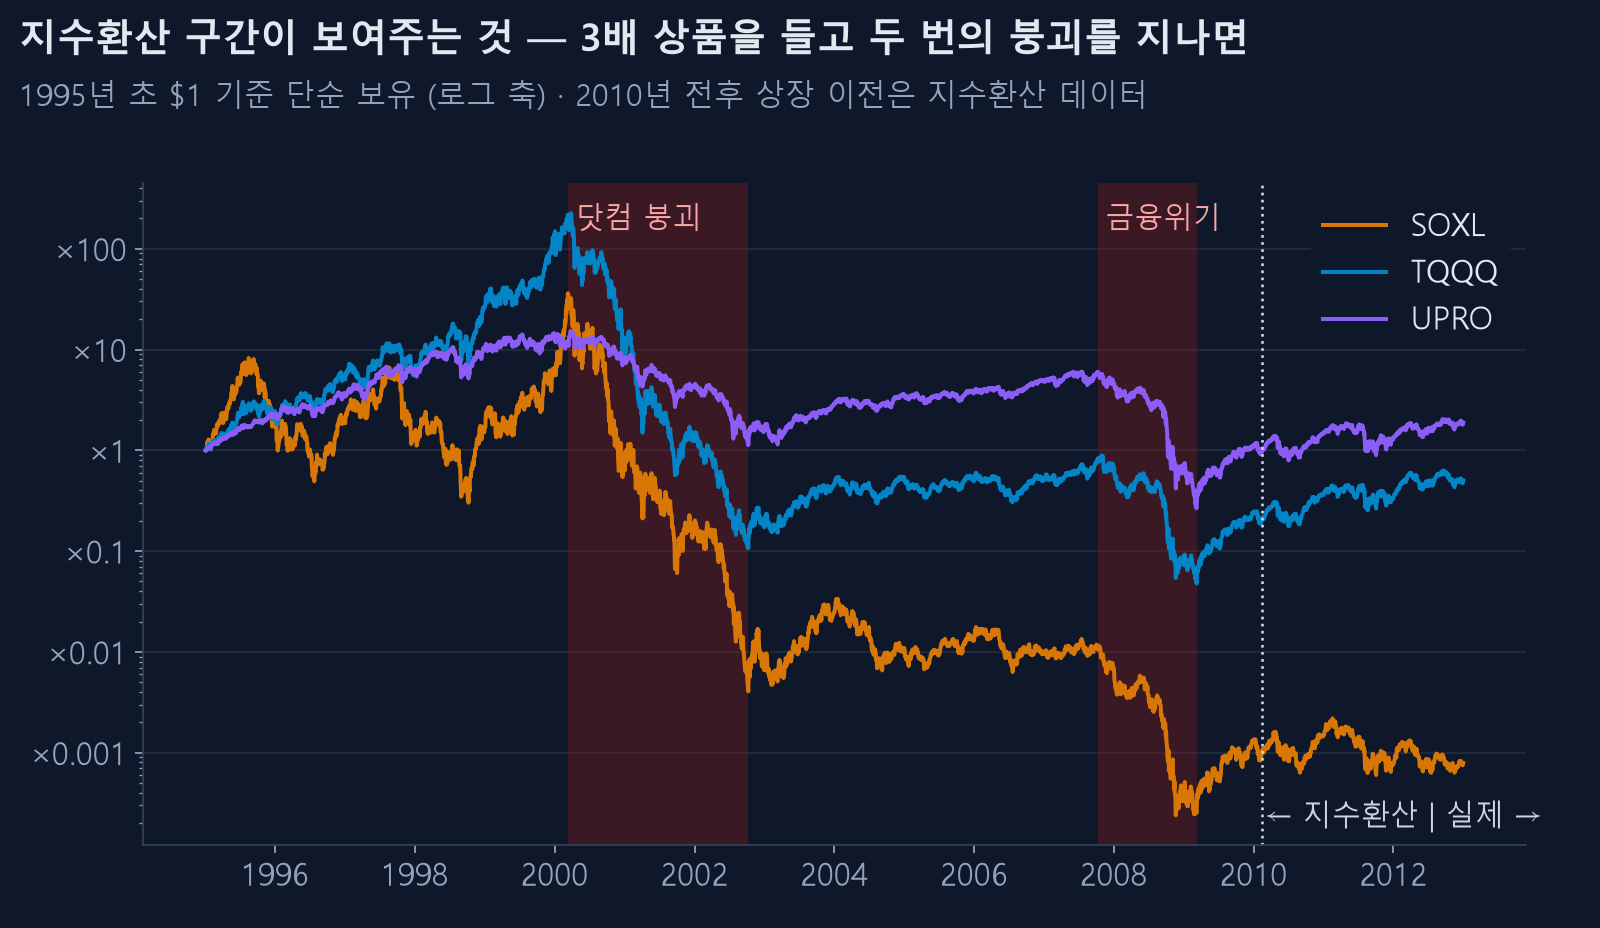
이제 실제 상품으로는 볼 수 없던 구간을 볼 수 있습니다. 1995년 초에 1달러를 넣고 그냥 들고 있었다면 이렇게 됩니다.
| 닷컴 붕괴 최대 하락 | 금융위기 최대 하락 | |
|---|---|---|
| SOXL (지수환산) | −99.99% | −98.2% |
| TQQQ (지수환산) | −99.95% | −94.6% |
| UPRO (지수환산) | −92.6% | −95.6% |
3배 반도체와 3배 나스닥은 닷컴 붕괴에서 사실상 0이 됩니다. 2010년 이후 16년만 보고 "3배를 들고 버티면 된다"고 결론 내리면 안 되는 이유가 이 그림에 있습니다.
분할매수 전략도 다시 봤습니다
지금 사이트의 A2 표준 전략(6분할, 익절 1.5%, 타임컷 10일, SOXX가 200일선 아래에서 변동성이 커지면 새로 산 차수의 타임컷을 5일로 줄이는 방어 신호)을 매년 1만 달러로 새로 시작해 돌리고, 지수환산 연도와 실제 연도를 나눠 평균을 냈습니다(2026-10-19 새 지수환산 데이터로 다시 계산).
| SOXL · A2 표준 | 연도 수 | 평균 수익 | 평균 MDD | 손실 연도 |
|---|---|---|---|---|
| 지수환산 구간 (1997~2009) | 13 | +30.3% | −30.4% | 2년 |
| 실제 구간 (2011~2026) | 16 | +31.9% | −21.7% | 1년 |
| (참고) 단순 보유, 지수환산 구간 | 13 | +26.0% | −73.1% | 8년 |
| TQQQ · A2 표준 | 연도 수 | 평균 수익 | 평균 MDD | 손실 연도 |
|---|---|---|---|---|
| 지수환산 구간 (1997~2009) | 13 | +18.3% | −26.3% | 4년 |
| 실제 구간 (2011~2026) | 16 | +21.5% | −16.5% | 1년 |
연도별 평균만 보면 SOXL A2는 지수환산 구간에서도 실제 구간과 비슷했습니다. 하지만 이 평균은 매년 1월에 원금으로 새로 시작한 값입니다. 1997~2009년을 끊지 않고 이어서 운용하면 연복리 25.8%에 최대 낙폭 −53%로, 실제 구간(2010~2026)을 이어서 운용했을 때의 −36%보다 훨씬 깊게 파입니다. 그리고 A2의 방어 신호는 이 지수환산 구간 성적도 보면서 고른 규칙이라 완전한 표본 밖 시험이 아니고, 2001~2002년 성적은 이 구간에 어떤 1배 반도체 시세를 쓰느냐에 크게 흔들립니다. 단순 보유(평균 MDD −73%, 13년 중 8년 손실)보다는 훨씬 덜 무너졌다는 점은 이 전략의 성격을 보여줍니다.
(2026-10-19 정정: 이 표는 예전에 방어 신호를 넣기 전 A2와 옛 지수환산 데이터로 계산한 값 +14.8%·손실 4년이었습니다.)
이게 지수환산 데이터를 만든 이유입니다. 전략을 고른 구간 밖에서 한 번 더 시험해 볼 수 있기 때문입니다. 2010년 이후 데이터로 고른 전략이라면 1990년대~2000년대 구간은 그 전략이 본 적 없는 시험지입니다. 여기서 크게 무너지면 그 전략은 좋은 시대에 맞춰진 것일 수 있습니다. 자세한 방법은 워크포워드 검증 글과 SOXL이 1996년에 있었다면에 있습니다.
지수환산 데이터의 한계
지수환산 데이터가 실제보다 좋게 나올 수 있는 이유와 나쁘게 나올 수 있는 이유가 모두 있습니다. 숫자를 소수점까지 믿지 마십시오.
- 실제로는 존재하지 않던 상품입니다. 1999년에 3배 반도체 ETF가 있었다면 운용사가 −99%까지 운용을 계속했을지, 중간에 청산했을지 알 수 없습니다
- 장중 가격(고가·저가)은 근사치입니다. 기초 지수의 장중 움직임을 배율만큼 늘렸을 뿐이라, 실제 장중 급락은 더 깊었을 수 있습니다
- 거래량은 기초 자료의 것을 그대로 씁니다. 거래량을 쓰는 일부 지표는 실제와 다르게 나올 수 있습니다
- 보조 신호(VIX3M 등)는 2006년 이전 데이터가 없습니다. 예전에 이런 신호를 쓰던 전략은 지수환산 구간 초반에 신호 없이 돌아갔습니다. 지금 사이트의 전략 중에는 VIX 계열 신호를 쓰는 것이 없습니다
- 비용 가정이 과거와 다를 수 있습니다. 2000년대 초반 금리는 지금보다 높았고, 차입비용도 그만큼 크게 반영됩니다
사이트에서는 어떻게 보이나
- 종목 설명 — SOXL을 고르면 "상장일은 2010-03-11이며, 그 이전은 1배 지수로 환산한 데이터"라는 파란 안내가 뜹니다
- 결과 화면 — 시작일이 상장일보다 이르면 결과 위에 같은 안내가 붙습니다
- 30개년 성적·비교함 30개년 — 상장 전 연도 옆에 "지수환산", 상장한 해에는 "일부 환산"이 표시됩니다
- 종목별 페이지(예: SOXL 10년 성적)는 검색 결과에 환산 수치가 요약되지 않도록 실제 시세로만 계산합니다
지수환산 구간을 빼고 보고 싶으시면 시작일을 상장일 이후로 잡으시면 됩니다.