"어떤 종목이 제일 좋나요"라는 질문에 수익률 하나로 답하면 절반만 말하는 것입니다. 이 글은 사이트에 있는 17종 전부를 같은 규칙, 같은 시드, 같은 수수료로 돌려 수익률과 낙폭, 손실 연도를 함께 놓았습니다.
어떻게 돌렸나
- 전략: A2 표준 (6분할, 차수 비중 10·15·20·25·20·10, 진입 −0.01%, 익절 1.5%, 타임컷 10일)
- 방식: 매년 첫 거래일에 $10,000으로 다시 시작. 연도별로 초기화하므로 상장이 빠른 종목이 복리로 유리해지는 문제가 없습니다
- 수수료: 편도 0.1%, 정수 주 매수, 종가 LOC 체결 가정
- 비교 대상: 같은 기간 단순 보유
- 데이터: 상장 이후 실제 시세만. 지금 백테스트 도구의 30개년 표는 상장 전 구간을 1배 지수로 환산한 데이터로 채우므로 연도 수가 이 표보다 많게 나오고, 그 연도에는 "지수환산" 표시가 붙습니다
표의 숫자는 전부 연도별 평균입니다.
전체 결과
| 종목 | 연도수 | 전략 수익 | 전략 MDD | 전략 손실연 | 보유 수익 | 보유 MDD | 보유 손실연 |
|---|---|---|---|---|---|---|---|
| SOXL 반도체 3배 | 17 | 35.5% | −23.0% | 1 | 65.8% | −56.4% | 6 |
| TECL 기술 3배 | 18 | 25.8% | −16.8% | 0 | 60.0% | −42.2% | 3 |
| SPYU S&P 4배 | 3 | 23.0% | −19.1% | 0 | 33.4% | −43.1% | 0 |
| GDXU 금광 3배 | 7 | 21.3% | −30.2% | 2 | 69.3% | −63.7% | 5 |
| TQQQ 나스닥 3배 | 17 | 21.3% | −16.8% | 1 | 57.7% | −39.7% | 3 |
| UPRO S&P 3배 | 18 | 12.1% | −18.2% | 3 | 38.0% | −33.3% | 4 |
| UDOW 다우 3배 | 17 | 10.6% | −17.9% | 4 | 29.1% | −32.6% | 4 |
| SOXX 반도체 | 26 | 8.1% | −13.4% | 6 | 16.9% | −26.8% | 10 |
| KORU 한국 3배 | 14 | 8.0% | −32.7% | 7 | 34.7% | −57.1% | 6 |
| QQQ 나스닥100 | 28 | 6.1% | −10.1% | 6 | 13.2% | −20.1% | 6 |
| TMF 장기채 3배 | 18 | 4.9% | −16.4% | 7 | 0.8% | −37.6% | 11 |
| VOO S&P500 | 17 | 4.4% | −7.4% | 2 | 12.2% | −12.2% | 4 |
| SPY S&P500 | 30 | 4.0% | −9.0% | 6 | 8.9% | −15.4% | 8 |
| IWM 소형주 | 27 | 2.5% | −12.3% | 8 | 7.8% | −19.6% | 7 |
| SCHD 고배당 | 16 | 2.4% | −8.1% | 4 | 9.4% | −11.1% | 3 |
| DIA 다우30 | 29 | 2.4% | −9.3% | 10 | 6.9% | −15.0% | 8 |
| CONL 코인베이스 2배 | 5 | −9.6% | −50.0% | 3 | 101.5% | −75.5% | 3 |
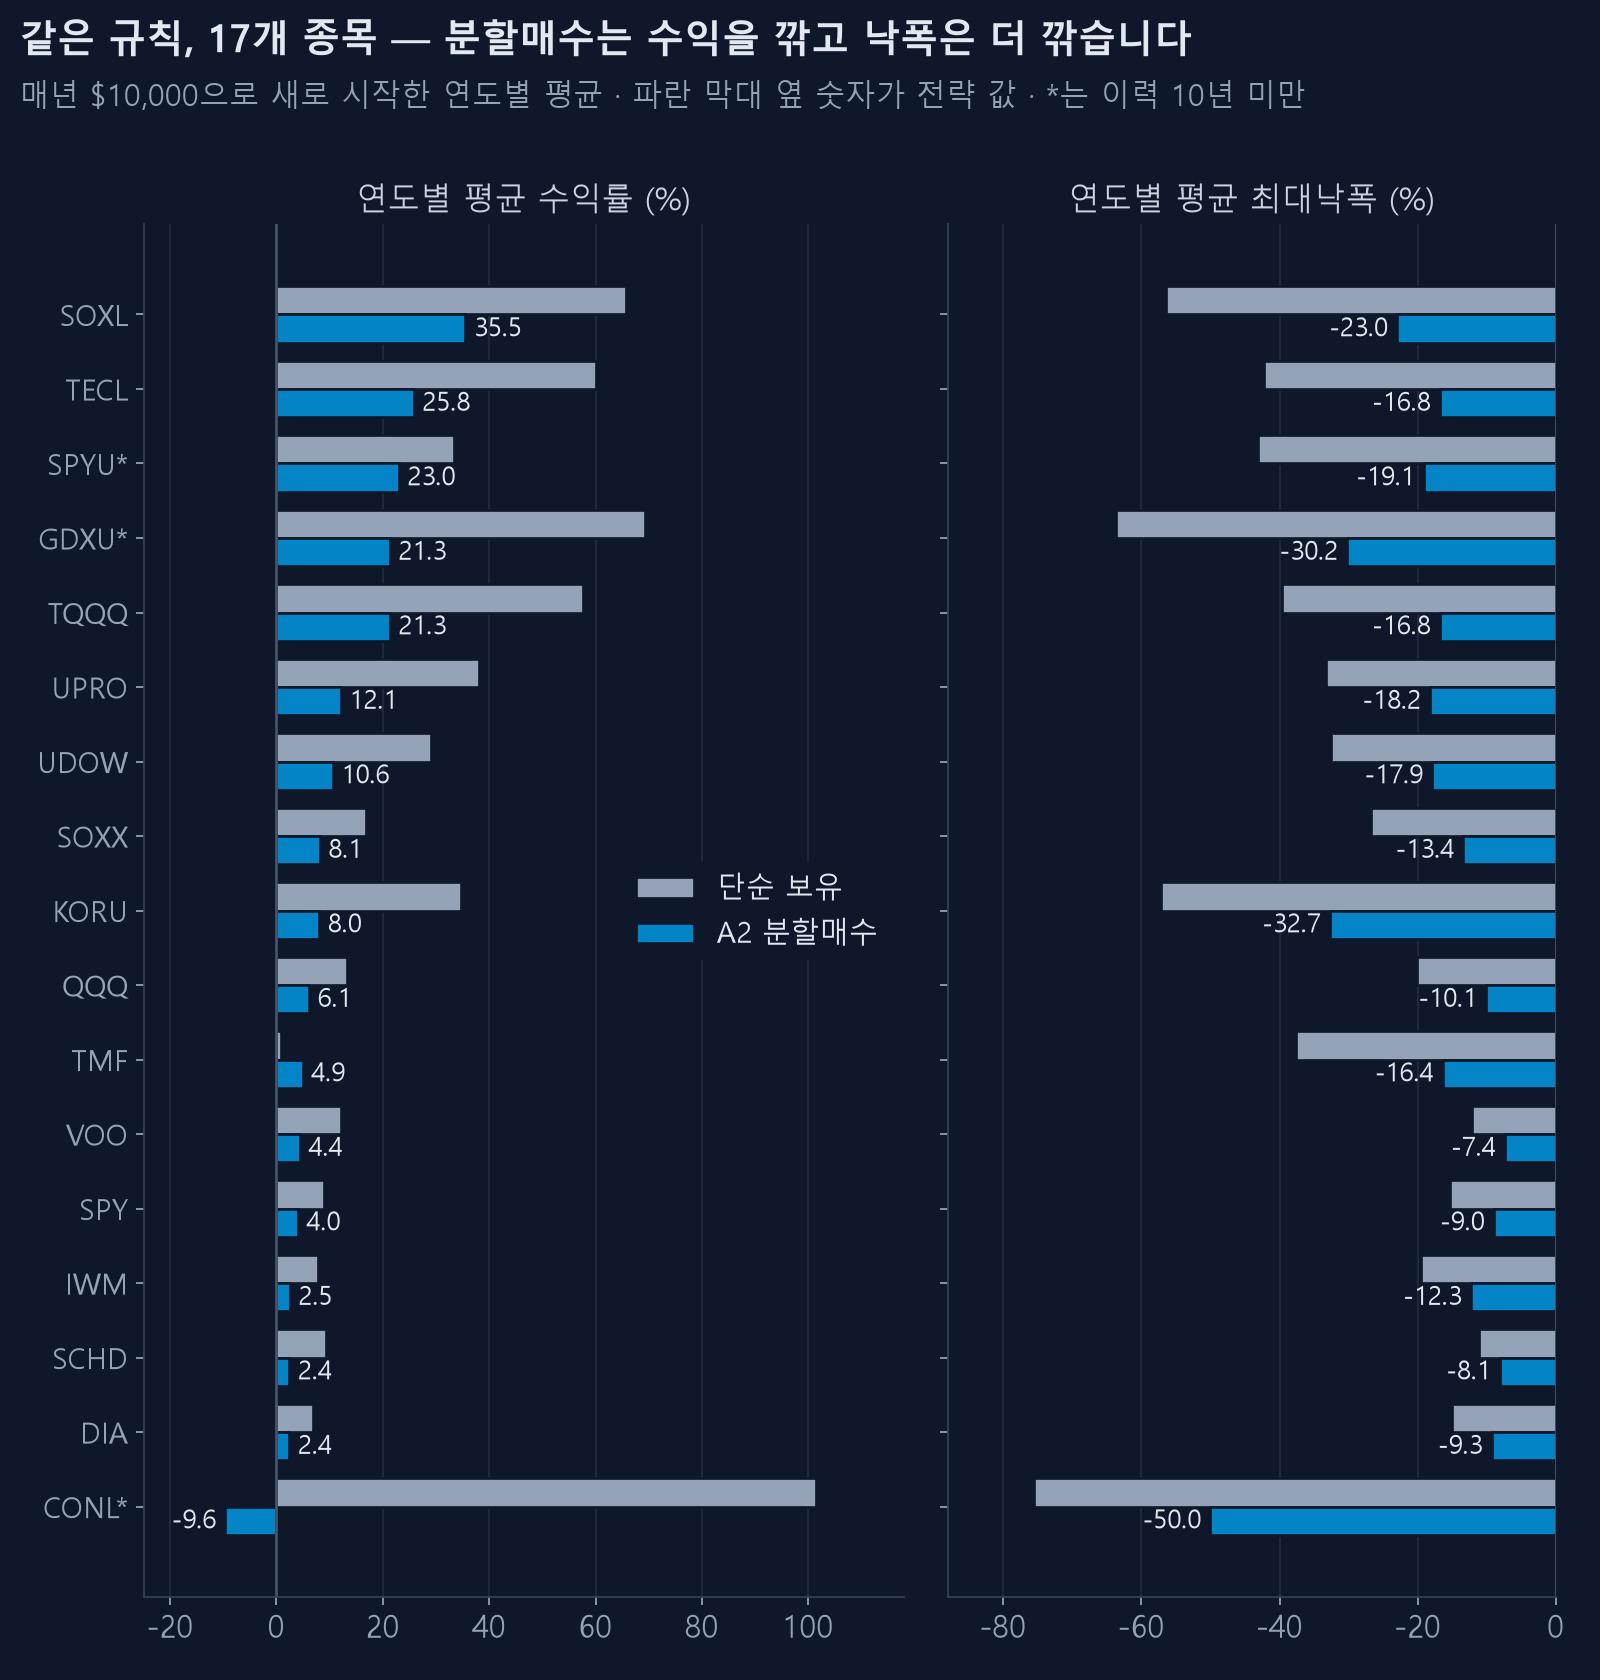
여기서 읽어야 할 것
1. 분할매수는 수익률을 깎고 낙폭을 더 크게 깎습니다
거의 모든 종목에서 전략 수익률 < 단순 보유 수익률입니다. 당연합니다. 분할매수는 대부분의 기간에 현금을 들고 있고, 현금은 오르지 않습니다.
대신 낙폭이 줄어듭니다. SOXL은 −56.4%가 −23.0%로, 손실 연도는 6년이 1년으로 줄었습니다. 수익률의 절반을 내주고 낙폭의 절반 이상을 산 셈입니다. 그 교환이 좋은 거래인지는 본인이 −56% 구간을 버틸 수 있는 사람인지에 달렸습니다.
2. 변동성이 큰 종목일수록 분할매수가 잘 먹힙니다
전략 수익률 상위권은 SOXL, TECL, TQQQ입니다. 전부 변동성이 큰 3배 상품입니다. 분할매수는 떨어질 때 사서 조금 오르면 파는 방식이라, 위아래로 자주 흔들릴수록 사고팔 기회가 많아집니다.
반대로 SPY, DIA, SCHD처럼 얌전한 종목에서는 연 2~4%밖에 못 냅니다. 이런 종목은 그냥 들고 있는 편이 낫습니다.
3. TMF는 유일하게 전략이 보유를 이겼습니다
TMF는 단순 보유 연 0.8%인데 전략은 4.9%입니다. 2022년 금리 인상기에 70% 넘게 빠지고 회복하지 못한 종목이라, 한 방향으로 내려가기만 한 자산에서는 현금을 들고 있는 것 자체가 이득이었습니다.
동시에 손실 연도가 18년 중 7년입니다. 이긴 게 아니라 덜 졌을 뿐입니다.
4. CONL은 전략이 오히려 크게 손해를 봤습니다
단순 보유 연 101.5%인데 전략은 −9.6%입니다. 이유는 CONL이 한 회사(코인베이스)에 걸린 2배 상품이고, 급등 구간이 짧고 폭발적이기 때문입니다. 분할매수는 조금 오르면 팔아 버리므로 그 급등을 놓치고, 급락은 차수를 다 채운 채로 맞습니다.
분할매수가 모든 종목에 통하지 않는다는 증거로 이 줄을 기억해 두시면 좋습니다.
5. 상장 이력이 짧은 종목의 숫자는 믿지 마세요
SPYU는 3년, CONL은 5년, GDXU는 7년치뿐입니다. 이 종목들은 2022년 하락장을 제대로 겪지 않았거나 한 방향 장세만 경험했습니다. 연도수가 10년 미만인 줄은 참고만 하세요.
낙폭 대비 효율로 다시 정렬하면
수익률을 평균 MDD로 나눈 값입니다. "낙폭 1%를 감수하고 얼마를 벌었나"입니다.
| 종목 | 전략 효율 | 보유 효율 |
|---|---|---|
| SOXL | 1.54 | 1.17 |
| TECL | 1.54 | 1.42 |
| TQQQ | 1.27 | 1.45 |
| SPYU | 1.20 | 0.78 |
| UPRO | 0.66 | 1.14 |
| VOO | 0.59 | 1.00 |
| SOXX | 0.60 | 0.63 |
| SPY | 0.44 | 0.58 |
| DIA | 0.26 | 0.46 |
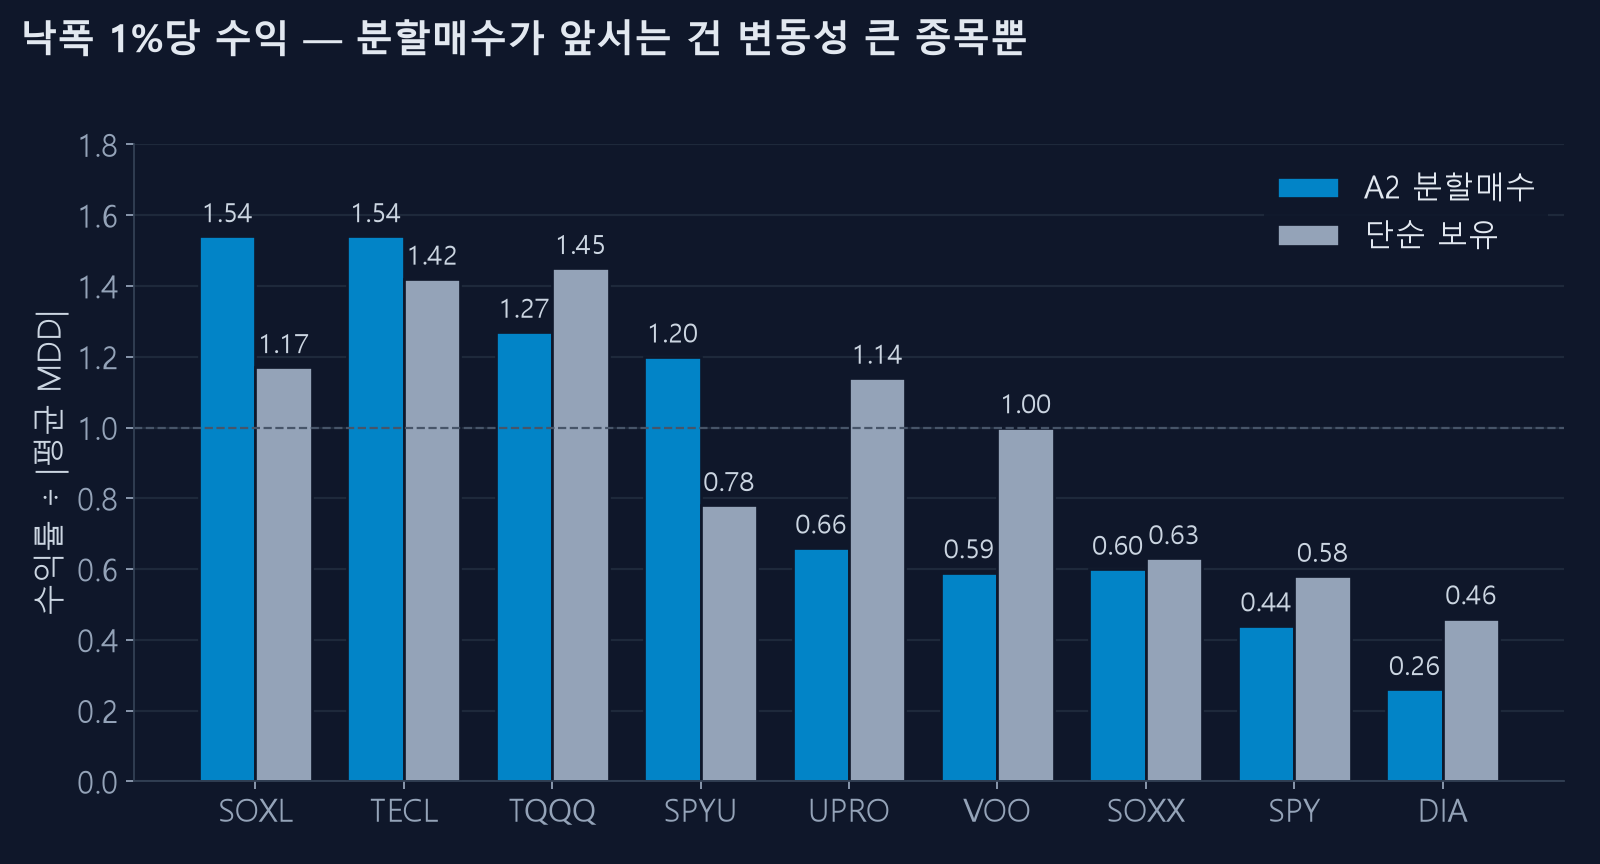
효율로 보면 SOXL과 TECL이 앞서고, 나머지는 단순 보유와 큰 차이가 없거나 오히려 못합니다.
직접 해보시려면
이 표는 백테스트 화면의 ⚡ 전략 전체 비교와 📊 비교함 30개년 버튼으로 직접 만들 수 있습니다. 종목을 바꿔가며 돌려보시고, 결과는 CSV나 이미지로 내려받아 비교하실 수 있습니다.
전략을 A2 대신 다른 것으로 바꾸면 순위가 상당히 달라집니다. 어떤 전략이 어떤 성격을 갖는지는 차수 비중이 만드는 차이에 정리해 두었습니다.
마지막으로
이 표에는 세금이 없고, 체결은 전부 종가에 완벽하게 됐다고 가정했으며, 상장폐지된 종목은 아예 등장하지 않습니다. 실제 성적은 여기보다 나쁩니다. FNGU처럼 발행사가 조기 상환해 사라진 ETN이 있었다는 사실도 함께 기억해 두세요.