알림 — 이 글의 S2 같은 전략 이름은 연구 당시 이름이며, 지금 사이트의 전략 목록(A·D·B·G·I 계열)에는 없습니다. 현재 전략은 전략 설명에서 볼 수 있습니다.
"금리가 오르면 성장주가 빠진다"는 말은 거의 반사적으로 나옵니다. 그렇다면 국채금리를 보고 반도체 주가를 예측할 수 있어야 합니다.
이 사이트에는 1990년부터의 미국 국채금리와 2010년부터의 SOXL 일봉이 모두 있습니다. 직접 재봤습니다. 결론부터 말하면 예측에는 쓸 수 없습니다. 그런데 그 과정에서 나온 숫자들이 더 흥미롭습니다.
무엇을 어떻게 쟀나
- 금리 — FRED의 미국 재무부 상수만기 수익률. 10년물(DGS10), 30년물(DGS30), 2년물(DGS2)
- 주가 — SOXL 일봉 종가, 2010-03 ~ 2026-09, 4,153거래일
- 상관 — 금리의 변화(%p) 와 주가의 수익률(%) 사이의 피어슨 상관계수
수준끼리 비교하지 않는 게 중요합니다. 금리 수준과 로그주가의 상관을 재면 10년물 R² 0.118, 2년물 0.430, 장단기 스프레드 0.550 같은 큰 값이 나오는데, 둘 다 시간에 따라 추세를 그리는 변수라서 생기는 허수입니다. 아무 관계없는 두 우상향 그래프를 겹쳐도 상관은 높게 나옵니다.
1. 시차를 옮겨봤습니다
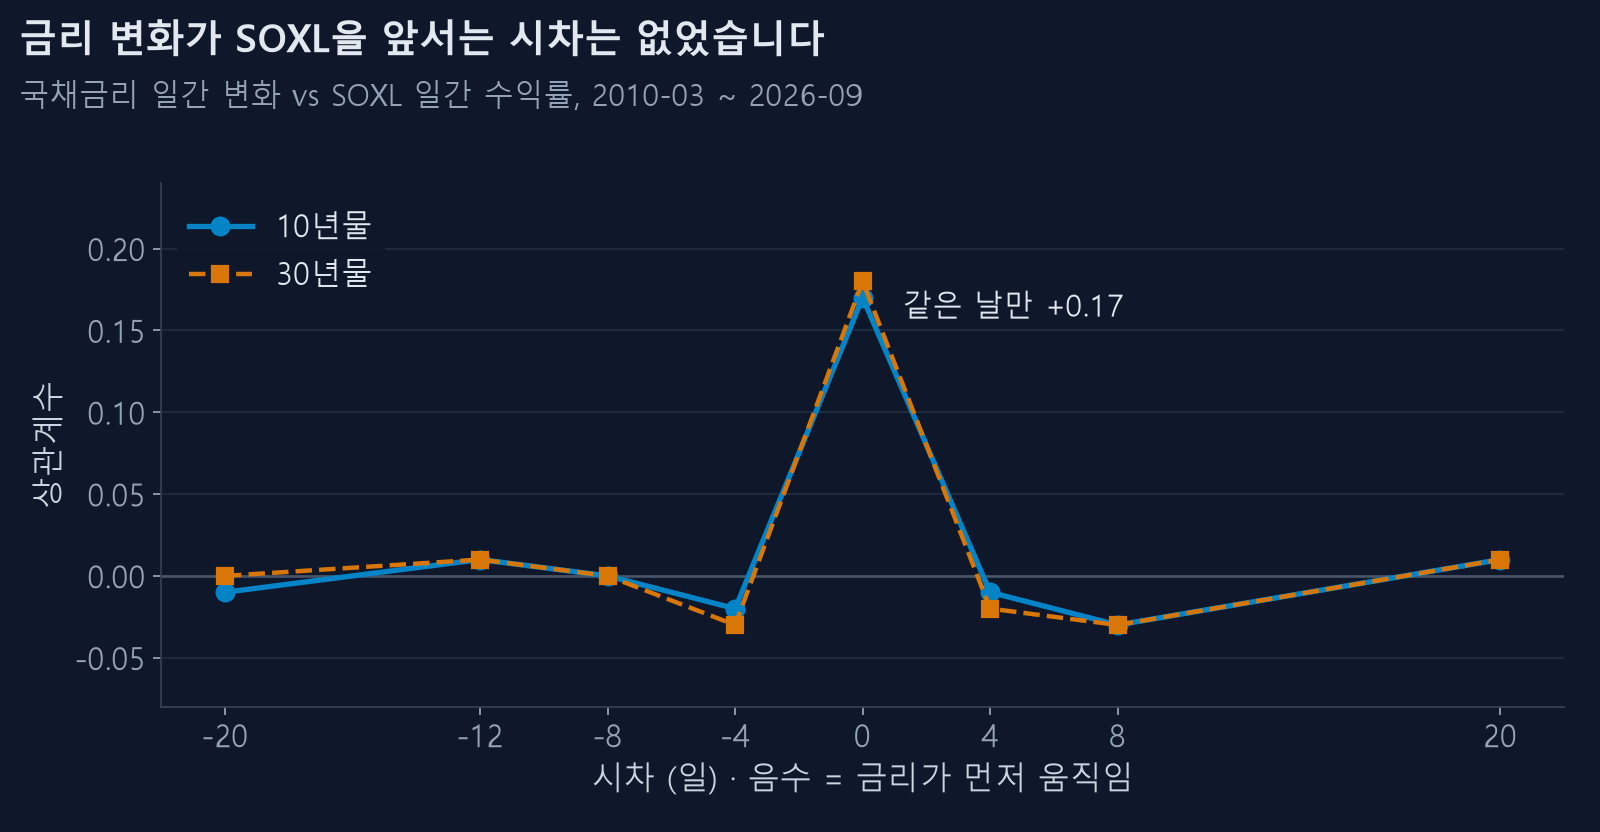
금리가 주가를 선행하는지 보려면 시차를 줘야 합니다. offset이 음수면
"금리가 먼저 움직이고 주가가 뒤따른다"는 뜻이고, 그게 발견되면 예측에 쓸 수 있습니다.
10년물 · 일간 수익률 기준
| offset | −20일 | −12일 | −8일 | −4일 | 0 (같은 날) | +4일 | +8일 | +20일 |
|---|---|---|---|---|---|---|---|---|
| 상관 | −0.01 | +0.01 | −0.00 | −0.02 | +0.17 | −0.01 | −0.03 | +0.01 |
30년물 · 일간 수익률 기준
| offset | −20일 | −12일 | −8일 | −4일 | 0 (같은 날) | +4일 | +8일 | +20일 |
|---|---|---|---|---|---|---|---|---|
| 상관 | −0.00 | +0.01 | −0.00 | −0.03 | +0.18 | −0.02 | −0.03 | +0.01 |
모든 시차에서 0입니다. 유일하게 값이 있는 건 offset 0, 즉 같은 날뿐입니다.
주간(5일)과 월간(21일)으로 묶어도 결과는 같았습니다. 최대 상관은 언제나 offset 0에서 나왔고, 월간에서만 −4 ~ +12일 구간이 +0.05~+0.10으로 미약하게 남았습니다. 이건 선행이 아니라 같은 거시 흐름에 둘 다 천천히 반응하는 것에 가깝습니다.
2. R²가 말해주는 것
같은 날 상관이 +0.17이면 큰 것처럼 들립니다. 제곱해 보면 이야기가 달라집니다.
| 지표 | 상관 | R² | 해석 |
|---|---|---|---|
| 10년물 변화 | +0.166 | 0.028 | SOXL 일간 변동의 2.8% 설명 |
| 30년물 변화 | +0.180 | 0.032 | 3.2% 설명 |
97%는 다른 이유로 움직입니다. 금리를 완벽히 알고 있어도 SOXL의 내일을 거의 모르는 셈입니다.
3. 대조군을 보면 방법이 맞다는 걸 알 수 있습니다
이 숫자가 "측정이 잘못돼서 작게 나온 것"인지 확인하려면 정말로 금리에 좌우되는 자산을 같은 방법으로 재보면 됩니다.
| 종목 | 상관 | R² | 금리 +1%p일 때 |
|---|---|---|---|
| TMF 장기국채 3배 | −0.903 | 0.816 | −47.0% |
| IWM 소형주 | +0.256 | 0.066 | +6.7% |
| SOXX 반도체 | +0.235 | 0.055 | +8.6% |
| QQQ 나스닥100 | +0.215 | 0.046 | +6.3% |
| SCHD 고배당 | +0.192 | 0.037 | +3.6% |
| SPY S&P500 | +0.180 | 0.032 | +3.6% |
| SOXL 반도체 3배 | +0.166 | 0.028 | +18.0% |
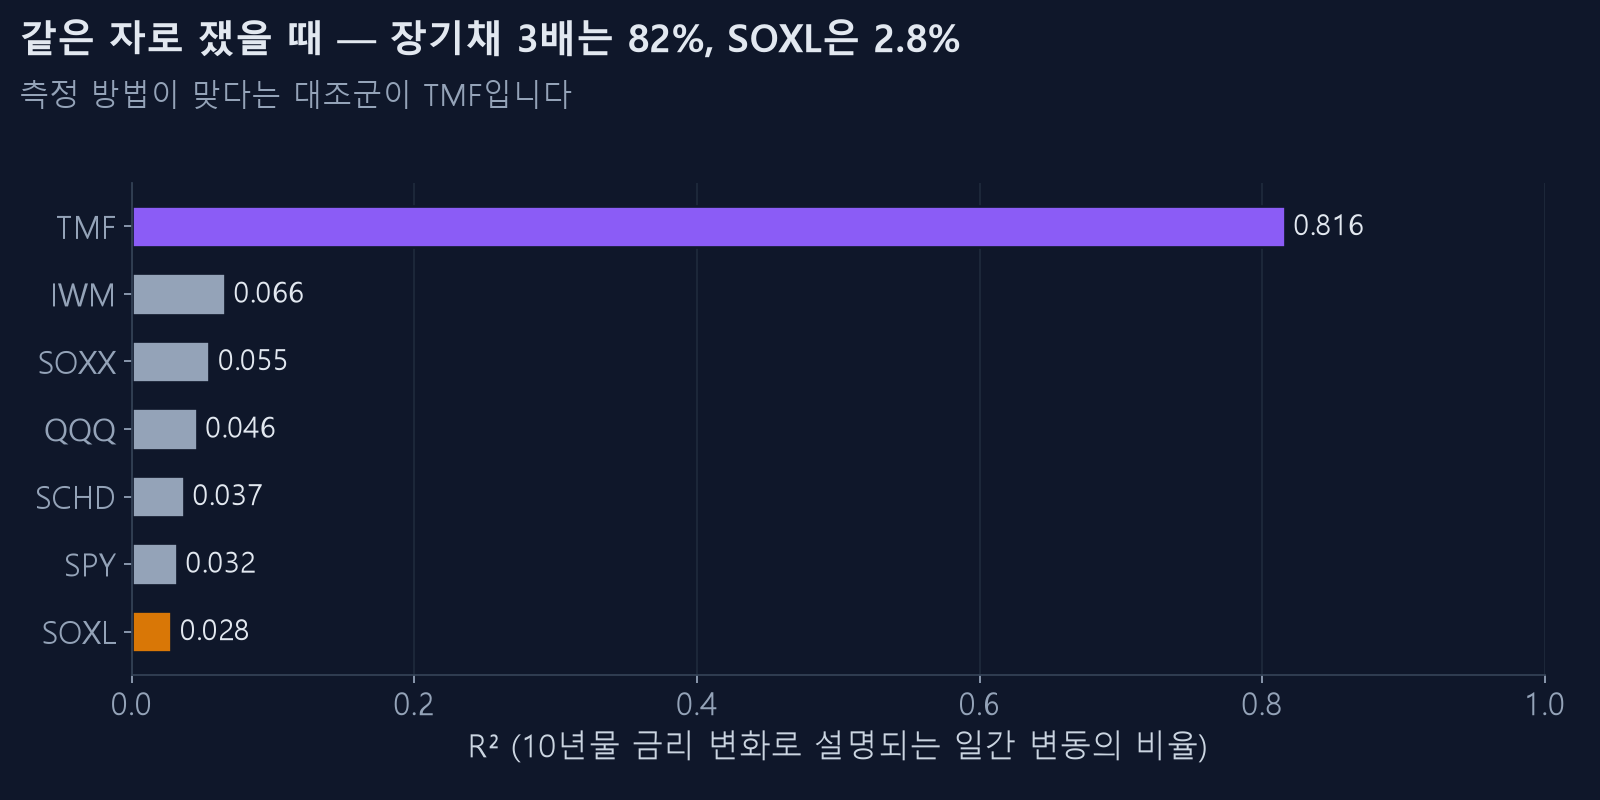
TMF는 R² 0.816입니다. 장기채 3배 상품의 움직임 중 82%가 10년물 금리 하나로 설명됩니다. 측정 방법은 멀쩡합니다.
같은 자로 쟀는데 SOXL은 0.028입니다. 반도체는 금리로 설명되는 자산이 아닙니다.
그리고 부호를 보십시오. TMF만 음수이고 주식은 전부 양수입니다. 금리가 오른 날 주식도 같이 올랐습니다. "금리 오르면 주식 빠진다"와 반대입니다.
4. 큰 금리 변동일만 골라보면 더 선명합니다
10년물이 하루에 크게 움직인 날만 모았습니다.
| 그날 금리 변화 | 일수 | SOXL 평균 | 중앙값 | 오른 비율 |
|---|---|---|---|---|
| −0.10%p 이상 급락 | 131일 | −3.27% | −3.45% | 34.4% |
| −0.10 ~ −0.05 | 469일 | −1.58% | −1.55% | 38.0% |
| 거의 변화 없음 | 2,940일 | +0.54% | +0.62% | 56.0% |
| +0.05 ~ +0.10 | 468일 | +1.40% | +1.34% | 60.0% |
| +0.10%p 이상 급등 | 145일 | +0.80% | +0.97% | 55.9% |
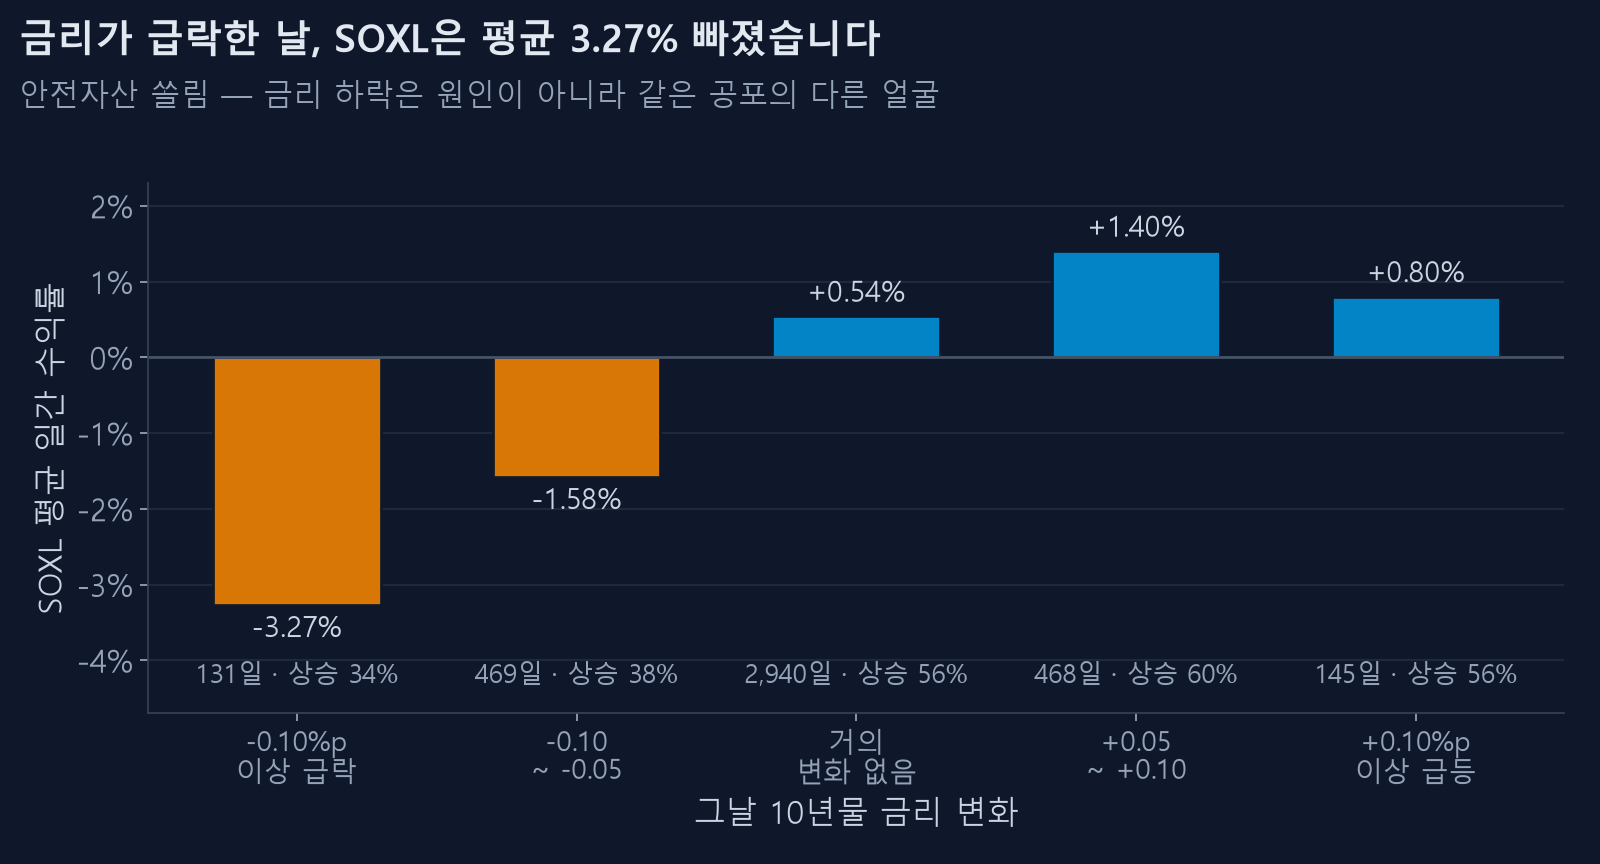
금리가 급락한 날 SOXL은 평균 3.27% 빠졌습니다. 통념과 정반대입니다.
이유는 어렵지 않습니다. 금리가 하루에 0.1%p 넘게 떨어지는 날은 대개 나쁜 소식이 터져 돈이 국채로 도망가는 날입니다. 안전자산 선호가 강해지면 채권값이 오르고(=금리 하락) 위험자산은 팔립니다. 금리 하락은 원인이 아니라 같은 공포의 다른 얼굴입니다.
반대로 금리가 급등한 날은 경기 지표가 좋게 나온 날이 많고, 그날 주식도 올랐습니다.
5. 그런데 2021년부터 부호가 뒤집혔습니다
여기가 이 글에서 가장 중요한 부분입니다. 연도별로 상관을 따로 내보면 이렇습니다.
| 연도 | 10년물 | 연도 | 10년물 | |
|---|---|---|---|---|
| 2011 | +0.52 | 2019 | +0.45 | |
| 2012 | +0.48 | 2020 | +0.36 | |
| 2013 | +0.19 | 2021 | −0.05 | |
| 2014 | +0.40 | 2022 | −0.11 | |
| 2015 | +0.26 | 2023 | −0.11 | |
| 2016 | +0.29 | 2024 | +0.05 | |
| 2017 | +0.25 | 2025 | +0.18 | |
| 2018 | +0.29 | 2026 | −0.27 |
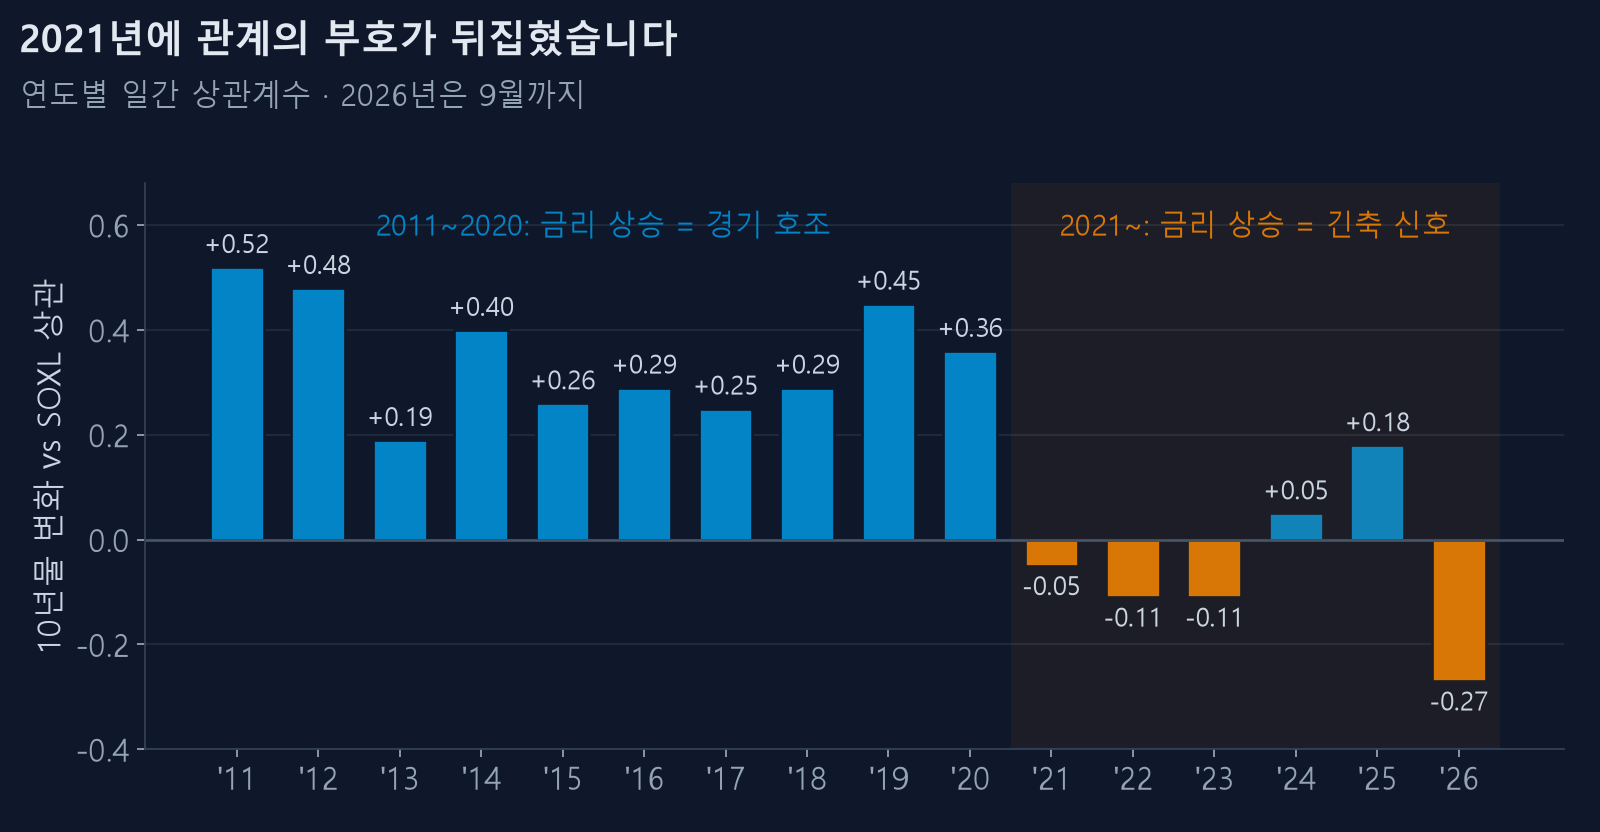
2011~2020년은 전부 양수였고 평균 +0.35 수준입니다. 그런데 2021년부터 음수로 돌아섰습니다.
무엇이 바뀌었을까요. 금리가 오르는 이유가 바뀌었습니다.
- 2010년대 — 저물가 시대. 금리가 오르면 "경기가 좋아진다"는 신호였고 주식도 같이 올랐습니다. 그래서 양(+)의 상관
- 2021년 이후 — 인플레이션 시대. 금리가 오르면 "연준이 더 조인다"는 신호가 되어 주식이 빠졌습니다. 그래서 음(−)의 상관
같은 지표가 시기에 따라 정반대 의미를 갖습니다. 그러니 "금리가 오르면 주식이 빠진다"는 명제는 절반만 맞습니다. 최근 5년에는 맞고 그 앞 10년에는 틀립니다.
그리고 이건 전략에 금리를 넣으면 안 되는 결정적인 이유입니다. 과거 데이터로 학습한 관계가 미래에 그대로 유지된다는 보장이 없는 정도가 아니라, 실제로 최근에 한 번 뒤집혔습니다.
6. 2022년은 금리 때문이 맞나
가장 강력한 반례처럼 보이는 해입니다. 확인해 봤습니다.
| 연도 | 10년물 | SOXL | 그해 일간 상관 |
|---|---|---|---|
| 2022 | 1.63% → 3.88% (+2.25%p) | −87% | −0.109 |
| 2023 | 3.79% → 3.88% (+0.09%p) | +235% | −0.107 |
| 2024 | 3.95% → 4.58% (+0.63%p) | −3% | +0.052 |
2022년만 보면 "금리 폭등, 주가 폭락"이라 인과처럼 보입니다. 그런데
- 그해 일간 상관은 −0.109에 불과합니다. 매일매일로 보면 거의 무관하게 움직였습니다
- 2023년은 금리가 거의 그대로(+0.09%p)인데 SOXL이 235% 올랐습니다. 금리가 주범이면 이 해에는 제자리여야 합니다
- 2024년은 금리가 0.63%p 올랐는데 SOXL은 −3%로 거의 제자리입니다
2022년에 두 일이 같이 일어난 건 맞습니다. 하지만 같은 시기에 일어났다는 것과 하나가 다른 하나를 만들었다는 것은 다릅니다. 2022년 반도체 하락의 더 큰 원인은 팬데믹 특수가 끝난 뒤의 재고 조정이었습니다.
7. 그래도 전략에 넣어봤습니다
관계가 약하다는 것과 쓸모없다는 것은 다를 수 있으니, 실제로 넣어 돌려봤습니다. "금리 상승기에는 A 전략, 횡보기에는 B, 하락기에는 C"로 갈아타는 규칙입니다. 국면은 126거래일(약 6개월) 전 대비 ±0.25%p로 나눴습니다.
| CAGR | 최대낙폭 | 칼마 | |
|---|---|---|---|
| 10년물 전체구간 최적 (커브피팅) | 70.7% | −31.7% | 2.23 |
| 10년물 워크포워드 | 62.4% | −33.9% | 1.84 |
| 30년물 전체구간 최적 (커브피팅) | 59.4% | −28.0% | 2.12 |
| 30년물 워크포워드 | 50.6% | −43.6% | 1.16 |
| 기준금리+10년물 조합 워크포워드 | 66.7% | −33.9% | 1.96 |
| 아무것도 안 하고 S2 고정 | 65.1% | −42.9% | 1.52 |
10년물로 전략을 갈아타면 그냥 한 전략만 계속 돌리는 것보다 못했습니다. (62.4% vs 65.1%)
30년물은 50.6%로 훨씬 나빴습니다. 금리가 계속 움직이는 연속값이라 국면이 49번이나 바뀌었고, 전환 비용만 늘었습니다.
그리고 전체구간 최적(70.7%)과 워크포워드(62.4%)의 8%p 격차가 전부 커브피팅입니다. 전자는 결과를 다 보고 나서 "이 국면엔 이 전략"을 고른 것이고, 후자는 그 시점까지의 데이터만으로 고른 것입니다. 이 차이를 확인하지 않으면 존재하지 않는 우위를 믿게 됩니다. 방법은 워크포워드 검증 글에 정리해 두었습니다.
정리
- 국채금리는 반도체 주가를 선행하지 않습니다. −20일부터 +20일까지 어디에도 신호가 없고, 유일한 관계는 같은 날 +0.17입니다
- R² 0.028. 일간 변동의 2.8%만 설명합니다. 같은 자로 잰 TMF는 0.816입니다
- 부호가 양수입니다. 금리가 오른 날 SOXL도 올랐습니다. 금리 급락일이 오히려 평균 −3.27%로 최악이었습니다
- 2021년에 관계의 부호가 뒤집혔습니다. 금리가 오르는 이유가 바뀌었기 때문입니다
- 전략에 넣으면 오히려 손해입니다. 워크포워드에서 아무것도 안 하는 편이 나았습니다
그럼 금리를 왜 차트에 그려 두느냐고 물으실 수 있습니다. 예측이 아니라 맥락을 위해서 입니다. 2022~2024년 고금리 구간에 내 전략의 자산 곡선이 어떻게 버텼는지를 눈으로 보는 건 의미가 있습니다. 백테스트 화면에서 기준금리를 오른쪽 축에 얹어 볼 수 있고, 긴축 구간은 배경에 띠로 칠해 둡니다.
지표를 보는 것과 지표로 매매하는 것은 다릅니다. 이 글의 숫자들은 그 차이를 보여줍니다.
기준금리(연방기금금리)로 같은 분석을 한 결과는 금리가 오르면 반도체는 정말 불리한가에 있습니다.