물타기를 하기로 정했다면 다음 질문은 한 번에 얼마를 넣을 것인가입니다. 많이 넣을수록 좋을 것 같지만, 실제로 돌려보면 반대에 가깝습니다.
어떻게 비교했나
시드 1만 달러를 고정하고 추가금만 바꿔 세 번 돌렸습니다. 최대 5계좌 기준입니다.
| 추가금 | 최대 총 투입 | 시드 비중 |
|---|---|---|
| $10,000 (시드의 100%) | $50,000 | 20% |
| $5,000 (50%) | $30,000 | 33% |
| $2,500 (25%) | $20,000 | 50% |
종목은 SOXL, TQQQ, SOXX, UPRO, TECL, KORU, TMF 일곱 개, 기간은 2011~2026년입니다. 낙폭 트리거와 계좌 수, 트리거 기준을 조합해 40가지를 각각 돌렸습니다.
효과는 68% 남고, 손실은 14%로 줄었습니다
추가금을 절반으로 줄이면 개선 효과도 절반이 될 것 같지만 아닙니다.
추가 $10,000   수익률 개선 +5.09%p
추가  $5,000   수익률 개선 +3.66%p   (72% 유지)
추가  $2,500   수익률 개선 +2.44%p   (48% 유지)
그런데 손실 난 해에 더 잃는 금액은 훨씬 빠르게 줄어듭니다.
추가 $10,000   -$12,552
추가  $5,000    -$4,932   (39%)
추가  $2,500    -$1,820   (14.5%)
위험 대비 효과로 바꾸면 차이가 분명해집니다.
| 추가금 | 개선 | 나쁜 해 손실 | 천 달러당 개선 |
|---|---|---|---|
| $10,000 | +7.41%p | −$12,552 | 0.59%p |
| $5,000 | +5.21%p | −$4,932 | 1.06%p |
| $2,500 | +3.62%p | −$1,820 | 1.99%p |
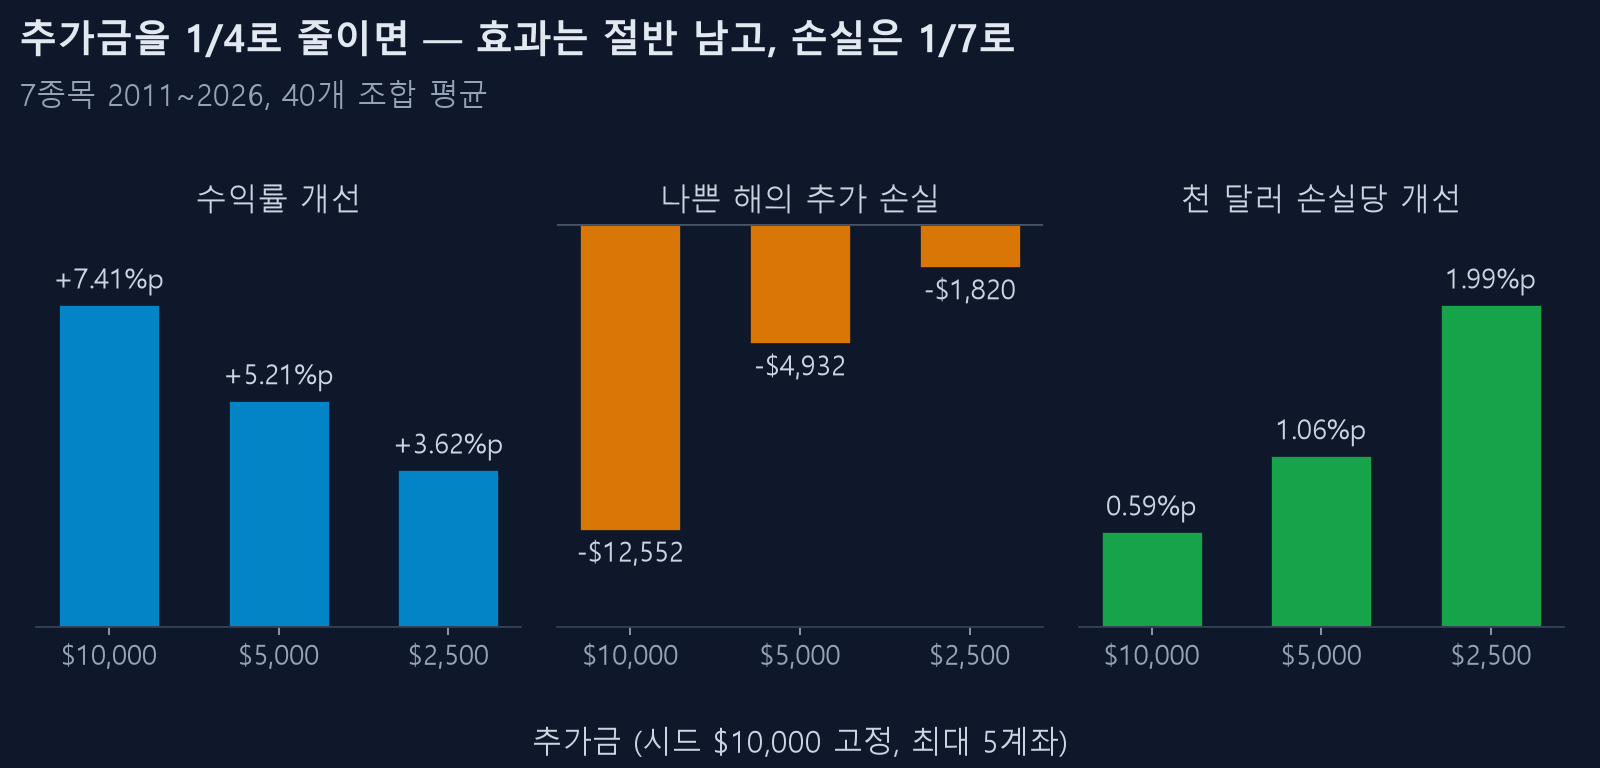
같은 손해를 감수하고 얻는 개선이 3.4배입니다.
자본 효율은 어디서 멈추나
투입금 1만 달러당 얻는 개선으로 보면 이렇습니다.
추가 $10,000   최대 투입 $50,000   +1.02%p
추가  $5,000   최대 투입 $30,000   +1.22%p
추가  $2,500   최대 투입 $20,000   +1.22%p   ← 같음
$10,000에서 $5,000으로 줄일 때 효율이 올랐고, $5,000에서 $2,500으로는 변하지 않았습니다. 여기가 고원입니다. 더 줄여도 자본 효율은 올라가지 않습니다.
그래도 $2,500이 나은 이유는 효율이 같으면서 위험은 계속 줄기 때문입니다.
왜 이렇게 되는가
추가금을 줄인다는 건 시드 비중이 커진다는 뜻입니다. 추가 $10,000이면 시드가 전체의 20%지만, 추가 $2,500이면 50%입니다.
늦게 들어간 돈은 두 가지로 불리합니다. 복리가 붙을 기간이 짧고, 나쁜 해에는 그냥 손실만 키웁니다. 그래서 처음에 크게 넣고 조금씩 보태는 쪽이, 조금 넣고 크게 보태는 쪽보다 낫습니다.
더 줄이면 어떻게 되나
$2,500 아래로는 권하지 않습니다. 정수 주 매수 제약에 걸립니다.
추가금 $2,500을 6분할하면 차수당 417달러입니다. 주가가 120달러면 3주지만, 주가가 오르면 1~2주가 되고 더 비싼 종목은 0주가 됩니다. 효과가 그냥 사라집니다.
효율도 이미 고원에 도달했으니 여기서 멈추는 게 맞습니다.
한 가지 더
추가금을 $2,500으로 줄이니 테스트한 일곱 종목 전부가 플러스가 됐습니다. $10,000과 $5,000에서는 TMF가 계속 손해였는데, $2,500에서 흑자로 돌아섰습니다.
TMF -$1,307 → -$372 → +$157
어떤 종목에서도 돈을 잃지 않는 설정은 이게 처음이었습니다.
정리
- 추가금은 시드의 25% 정도가 위험 대비 효과가 가장 좋았습니다
- 자본 효율은 시드의 50% 아래에서 더 좋아지지 않습니다
- 그래도 25%를 권하는 이유는 나쁜 해의 손실이 계속 줄기 때문입니다
- 시드의 25% 밑으로는 정수 주 제약에 걸려 효과가 사라집니다
이 수치는 2011~2026년 일곱 종목의 과거 기록입니다. 미래를 보장하지 않습니다. 물타기가 정말 효과가 있는지도 함께 보십시오.
추가금 비율보다 먼저 정할 것
이 글의 수치는 "추가금을 얼마로 할까"에 대한 답입니다. 그런데 그 앞에 정해야 할 질문이 있습니다. 총액이 정해져 있는가.
쓸 돈이 5만 달러로 정해져 있다면 질문은 "시드에 얼마를 더할까"가 아니라 "5만 달러를 한 번에 넣을까, 나눠 넣을까" 입니다. 같은 총액으로 비교하면 나눠 넣는 쪽이 앞섰습니다.
반대로 총액이 정해져 있지 않다면, 추가금을 늘릴 때마다 위험 노출 자체가 커집니다. 수익률 비율이 좋아지는 건 대부분 분모가 커진 효과입니다. 이 착시의 구조는 수익률 재는 세 가지 방법에 정리해 두었습니다.
최악의 경우를 먼저 계산하십시오
추가금 설정에서 실제로 중요한 건 평균이 아니라 전액이 투입되는 시점입니다.
계좌를 5개까지 늘리는 설정은 하락이 트리거만큼 다섯 번 이어지면 계획한 돈을 전부 쓴다는 뜻입니다. 그 뒤에 시장이 더 빠지면 손쓸 방법이 없습니다. 2022년처럼 1년 내내 흘러내리는 구간에서 실제로 나오는 상황입니다.
백테스트에서는 그 뒤에 반등이 와서 회복합니다. 실전에서는 그 반등을 기다리는 동안 추가금을 실제로 낼 수 있는가가 문제입니다.
계획을 세우기 전에 이 두 줄을 먼저 적어 보십시오.
최대 투입 금액 = 시드 + (추가금 × 최대 계좌 수 − 1)
그 금액이 최악의 해에 몇 % 빠지는가 = 얼마인가
두 번째 줄의 금액이 감당 가능한 수준이 아니라면 추가금 비율을 아무리 최적화해도 의미가 없습니다.
정수 주 제약이 하한을 만듭니다
추가금을 줄이면 위험이 줄어드니 무한정 줄이면 될 것 같지만 그렇지 않습니다. 이 사이트는 정수 주 단위로만 매수합니다.
추가금이 시드의 10%라면 $10,000 시드에서 $1,000입니다. 이걸 다시 6분할하면 1차수에 $167이 배정되는데, SOXL 주가가 $120이면 한 주밖에 못 삽니다. 두 주를 사려면 $240이 필요한데 배정금이 모자랍니다.
즉 추가 계좌가 제 역할을 못 하고 껍데기만 남습니다. 백테스트 결과에는 "매매 0건" 계좌로 찍히고, 겉보기에는 "안전해 보이는" 숫자가 나옵니다. 실제로는 아무것도 안 한 겁니다.
시드의 25%를 권하는 실무적인 이유가 이것입니다. 그 아래로 내려가면 위험이 줄어드는 게 아니라 기능이 꺼집니다. 설정을 바꿨는데 결과가 똑같아진다면 기능이 안 켜진 것은 아닌지 먼저 의심하십시오.