SOXL은 미국 반도체 지수(ICE Semiconductor)의 일간 수익률 3배를 추종하는 ETF입니다. 2010년 3월에 상장했고, 이 사이트에서 다룰 수 있는 종목 중 변동성이 가장 큰 축에 듭니다.
여기서는 SOXL을 실제로 백테스트하는 절차를 순서대로 적습니다.
0. 먼저 알아야 할 숫자 세 개
시작하기 전에 SOXL이 어떤 종목인지 알고 들어가는 게 좋습니다. 16년치 실측값입니다.
| 값 | |
|---|---|
| 기초 지수(SOXX) 연 변동성 | 30.9% |
| 연도별 평균 최대낙폭 (단순보유) | −56.4% |
| 최악의 해 최대낙폭 | −89.9% |
−89.9%는 $10,000이 $1,010이 됐다는 뜻입니다. 원금 회복에 890%가 필요합니다.
이 숫자를 보고도 계속할 생각이시라면 아래로 진행하십시오.
1. 기간을 잘못 잡으면 결과가 거짓말을 합니다
SOXL로 최근 3년만 돌리면 거의 무조건 좋은 숫자가 나옵니다. 2023~2024년이 반도체 역사상 손꼽히는 상승장이었기 때문입니다. 반드시 나쁜 해를 넣으십시오.
| 기간 | 반도체 시장 |
|---|---|
| 2018년 4분기 | 미중 무역분쟁, 짧고 날카로운 하락 |
| 2020년 2~3월 | 코로나 폭락과 초고속 회복 |
| 2022년 전체 | 금리 인상, 1년 내내 하락 |
| 2025년 4월 | 관세 충격, 며칠 만에 40% 급락 |
| 2026년 6~7월 | 고점 대비 60% 급락 |
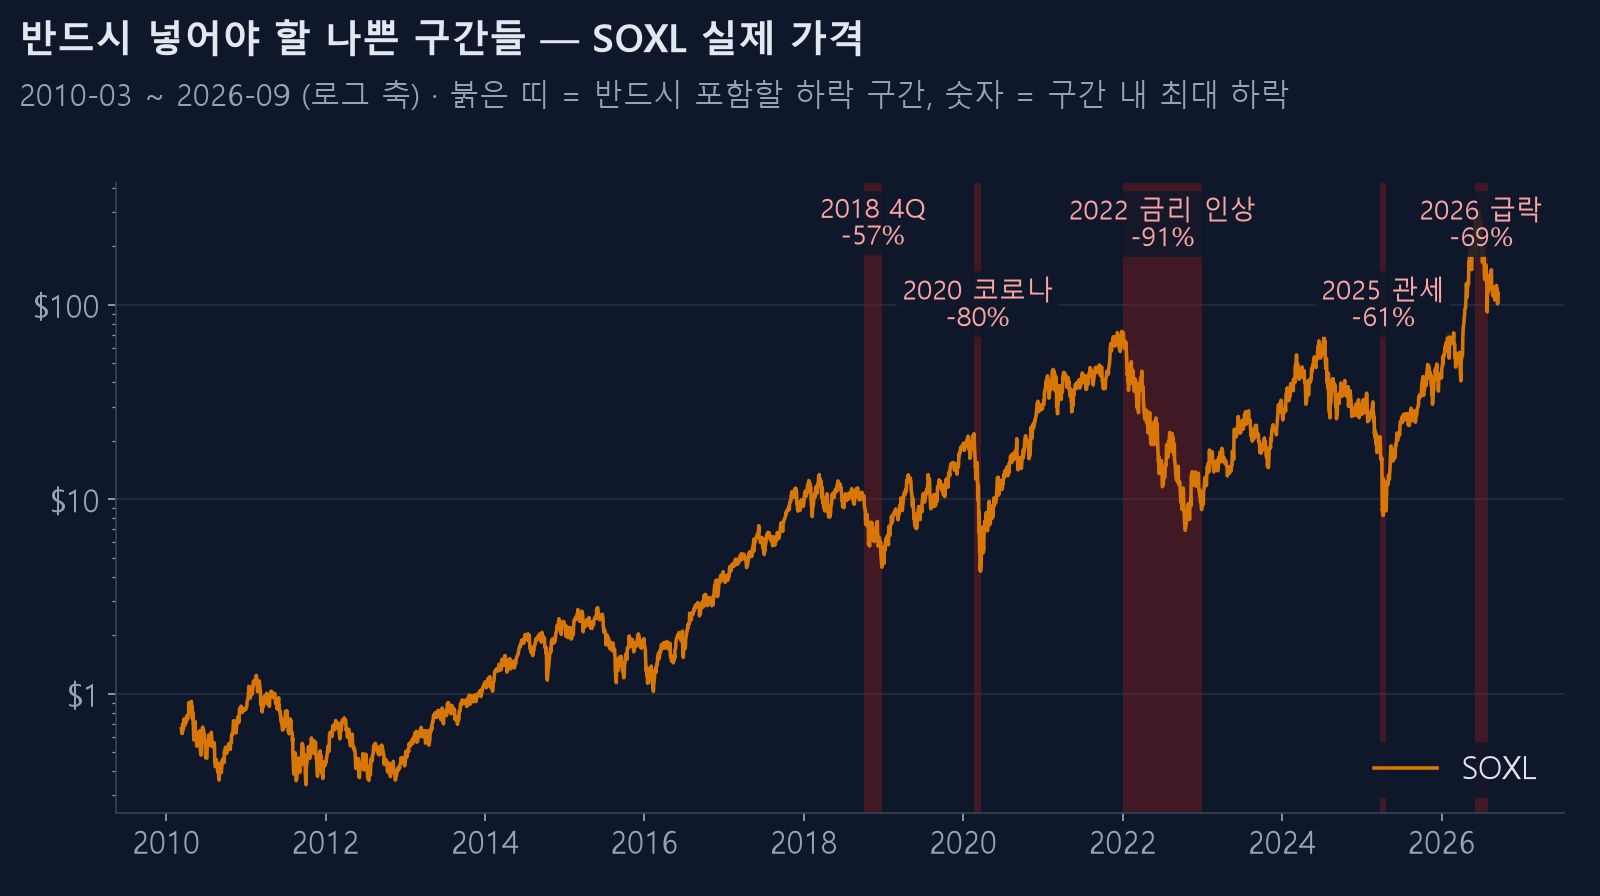
📅 30개년 성적 버튼을 누르면 연도별로 쪼개 보여줍니다. 좋은 해와 나쁜 해가 섞여 있어야 그 전략을 믿을 수 있습니다. 한 해가 전체 수익을 다 만들었다면 그건 전략이 아니라 그 해가 좋았던 것입니다.
확인하는 방법이 있습니다. 가장 좋았던 해 하나를 빼고 평균을 다시 내보십시오. 평균이 절반 이하로 떨어지면 그 전략은 사실상 그 한 해짜리입니다.
2008년 금융위기는 실제 SOXL 가격으로는 테스트할 수 없습니다. 상장이 2010년이기 때문입니다. 대신 이 사이트는 2010년 이전을 1배 반도체 시세(필라델피아 반도체지수, 2001년 7월부터는 SOXX — 2010년 10월까지는 IGW 라는 이름으로 S&P GSTI 반도체 지수 추종)를 3배로 늘려 환산한 지수환산 데이터로 채워 두어 1994년부터 돌려볼 수 있습니다. 지수환산 구간이 들어가면 결과 화면에 안내가 뜨고, 30개년 표에는 "지수환산" 표시가 붙습니다. 실제 가격이 아니라 추정치라는 점을 감안하십시오. (지수환산 데이터를 만드는 방법과 검증)
같은 A2 전략을 지수환산 구간(1997~2009)에서 매년 새로 시작해 돌리면 평균 수익률 연 30.3%, 손실 연도 13년 중 2년으로 실제 구간(연 31.9%, 16년 중 1년)과 비슷해 보입니다. 하지만 이 구간을 끊지 않고 이어서 운용하면 최대 낙폭이 −53%로, 실제 구간(2010~2026)을 이어서 운용했을 때의 −36%보다 훨씬 깊습니다. 지수환산 숫자는 가정(배당·비용·지수 차이)에 따라 연 1~2%p 달라질 수 있습니다. 2010년 이후만 보고 고른 전략이라면 이 구간에서 한 번 더 시험해 보십시오. 1배 종목(SOXX)으로 먼저 검증하는 것도 여전히 좋은 습관입니다.
2. 시드가 너무 작으면 매매가 안 일어납니다
SOXL은 한 주가 100달러를 넘는 때가 많습니다. 이 사이트는 정수 주 단위로만 매수합니다. 시드 1만 달러를 6분할하면 1차수에 약 1,000달러가 배정되는데, 주가가 1,200달러면 한 주도 못 삽니다.
결과가 "매매 0건"으로 나오면 대부분 이 문제입니다. 시드를 올리거나 분할 수를 줄이십시오. 시드 ÷ 분할 수가 주가의 최소 3~5배는 되어야 합니다.
3. 어떤 숫자를 먼저 보는가
수익률이 아니라 최대낙폭부터 보십시오. 순서를 바꾸면 반드시 후회합니다.
이 사이트의 최대낙폭은 현금을 포함한 계좌 전체 평가액 기준입니다. 분할매수는 대부분의 기간에 현금이 남아 있어서 숫자가 작게 나옵니다. "전략이 낙폭을 막아줬다" 보다 "시장에 덜 노출돼 있었다"에 가깝다는 점을 기억하십시오.
실제로 A2 표준 전략을 SOXL에 돌리면 주식을 들고 있던 날이 전체의 70.9%입니다. 나머지 30%는 현금이었고, 현금은 빠지지 않습니다.
그다음 평균 보유일과 거래 횟수를 보십시오. SOXL + A2는 16년간 약 1,900회 매매하고 평균 보유일이 4.7일입니다. 수수료와 슬리피지에 매우 민감한 전략입니다.
수수료를 0.1%에서 0.3%로 올려 다시 돌려보십시오. 실제로 남는지 바로 보입니다. 증권사 수수료에 환전 비용까지 붙는다면 이 확인은 필수입니다.
4. 승률에 속지 마십시오
SOXL + A2의 승률은 80.8%입니다. 열 번 중 여덟 번 이깁니다.
그런데 익절 목표를 0.01%로 낮추면 승률이 86%로 올라가는 대신 수익률이 1/4로 떨어집니다. 반대로 타임컷을 250일로 늘리면 승률이 97.7%가 되는데 최대낙폭이 −83%가 됩니다.
승률은 전략의 좋고 나쁨과 거의 관계가 없습니다. 목표를 낮추거나 기다리는 시간을 늘리면 얼마든지 올릴 수 있고, 그 대가는 전부 낙폭으로 갑니다. (타임컷은 왜 필요한가)
5. 3배는 하루짜리 약속입니다
SOXL의 일간 추종 배율을 실측하면 2.96배입니다. 운용사는 약속을 지키고 있습니다.
그런데 16년 연평균으로 보면 기초 지수 23.2%, 3배라면 69.5%여야 하는데 실제는 35.8%입니다. 절반 수준입니다. 차이는 전부 변동성 끌림 때문입니다.
끌림은 변동성의 제곱에 비례합니다. SOXX 변동성 30.9%에서 이론상 끌림은 연 28.6%포인트이고, 실측 부족분 33.7%포인트와 거의 맞습니다.
그래서 SOXL로 장기 보유를 가정한 백테스트는 조심해서 읽어야 합니다. 짧게 잡고 빠지는 전략이 구조상 더 맞습니다.
6. 결과를 믿기 전에
파라미터를 ±20%씩 흔들어 다시 돌려보십시오. 진입 트리거 −1.0%를 −0.8%와 −1.2%로, 목표 수익률 1.5%를 1.2%와 1.8%로 바꿔봅니다. 결과가 크게 흔들리면 그 설정은 과거 데이터의 우연에 맞춰진 것입니다. (좋은 파라미터는 고원 위에 있습니다)
그리고 하나 더. 그 규칙을 언제 정했는지 스스로에게 물어보십시오. 결과를 보고 정한 규칙이라면 그 결과는 근거가 아닙니다. 검증 방법은 백테스트가 좋게 나왔을 때 제일 먼저 해야 할 검증에 정리했습니다.
7. 다른 전략과 비교해 보십시오
이 사이트에는 SOXL용으로 만든 전략이 여러 계열 있습니다. ⚡ 전략 전체 비교로 한 번에 담고 📊 비교함 30개년을 누르면 연도별로 나란히 볼 수 있습니다.
연도별 리셋 기준(2010~2026, 매년 $1만 새로 시작) 평균은 이렇습니다. 숫자는 전략 설명 페이지와 같은 계산입니다.
| 전략 | 평균 수익 | 평균 MDD | 손실 연도 |
|---|---|---|---|
| A2 표준 | 37.0% | −21.1% | 1년 |
| D6 듀얼모드 하락장 방어 | 54.6% | −18.3% | 3년 |
| B4 돌파 연속손실 브레이크 | 47.3% | −7.8% | 0년 |
| B5 돌파 브레이크·발표일 | 42.8% | −6.2% | 0년 |
| 단순 보유 | 65.8% | −56.4% | 6년 |
B 계열 숫자는 그대로 믿으면 안 됩니다. 거의 매일 사고팔기 때문에 수수료와 체결 미끄러짐이 조금만 늘어도 수익이 크게 줄어듭니다. 2010년 3월 이전(가상 구간) 손절 판정은 일봉으로 근사한 값입니다.
결과는 CSV나 이미지로 내려받을 수 있습니다.
전체 확인 목록은 실전 적용 전 체크리스트에 정리해 두었습니다.