출처와 범위 — 무한매수법은 라오어 님이 책과 네이버 카페 '라오어의 미국주식 무한매수법'에서 발표한 매매법이고, V4.0은 2026년 3월에 나왔습니다. 원문은 카페 회원 전용이며 2026년 3월 원작자 공지로 원문의 재가공·재배포가 금지됐습니다. 그래서 이 글은 원문을 옮기지 않습니다. 공개된 2차 정리(quantstack.app의 V4.0 정리, GitHub에 공개된 구현 코드)를 서로 맞춰 백테스트용으로 저희가 다시 짠 규칙의 결과입니다. 정확한 규칙은 반드시 원문에서 확인하십시오.
참고한 2차 자료(비공식): quantstack.app의 V4.0 정리 일반 모드·리버스 모드 (비공식 요약), zoehigh/autotrade-basic (오픈소스 구현)
무한매수법은 TQQQ·SOXL 같은 3배 ETF를 매일 조금씩 사고, 평단 위에서 나눠 파는 방식입니다. 국내에서 가장 널리 알려진 레버리지 매매법 중 하나라 이 사이트의 백테스트 도구에도 I1(V4.0 40분할) 과 I2(V4.0 20분할) 로 넣었습니다. 넣기 전에 어떤 숫자가 나오는지, 그 숫자가 어디까지 믿을 만한지 직접 확인한 기록입니다.
규칙을 한 단락씩 요약하면
- 1회매수금과 T — 잔금을 (분할 수 − T)로 나눈 금액이 하루치 매수금입니다. T는 지금까지 몇 회분을 썼는지 세는 회차이고, 매수가 체결되면 늘고 매도하면 줄어듭니다.
- 별%와 별지점 — 별%는 T가 커질수록 줄어드는 기준선입니다. TQQQ는 15%, SOXL은 20%에서 출발해 분할의 절반을 쓰면 0이 되고, 그 뒤로는 음수가 됩니다. 평단에 별%를 더한 가격이 별지점이고, 매수와 매도가 모두 이 가격을 기준으로 걸립니다.
- 전반전과 후반전 — 회차의 절반을 쓰기 전(전반전)에는 하루치 절반은 별지점 근처, 나머지 절반은 평단에 종가 지정가(LOC)로 겁니다. 후반전에는 하루치 전부를 별지점 근처에 겁니다.
- 매도 — 보유의 1/4은 별지점 LOC, 나머지 3/4은 평단 +15%(SOXL은 +20%) 지정가로 겁니다. 다 팔리면 한 사이클이 끝나고, 계좌 전체로 새 사이클을 시작합니다.
- 리버스모드 — 회차를 거의 다 쓰면 사는 쪽에서 파는 쪽으로 무게를 옮깁니다. 최근 5거래일 평균가를 기준으로 조금씩 팔고 잔금 일부로 사며, 주가가 평단 근처로 돌아오면 일반 모드로 복귀합니다.
이 사이트가 정한 해석과 근사는 이렇습니다. 숫자가 몇 %p 달라질 수 있는 지점입니다.
| 항목 | 사이트의 처리 |
|---|---|
| 체결 | LOC는 종가가 지정가를 넘었는지로 판정하고 종가에 전량 체결. 3/4 지정가는 고가로 판정 |
| 프리장·애프터장 | 일봉에 없어 반영하지 못함. 실제보다 덜 팔리게 계산됩니다 |
| 분할 수 | 별% 공식이 공개된 20·40분할만 넣음 (30분할 제외) |
| 리버스 종료 | 조건을 만족한 다음 날부터 일반 모드 |
| 출처 한 곳에만 있는 규칙 | GitHub 구현의 '추가 하락 대비 1주 주문'은 회차 규칙이 공개돼 있지 않아 제외 |
| 다른 종목 | SOXL 외에는 TQQQ 숫자를 그대로 씀 |
| 수수료 | 편도 0.1% |
엔진은 명세만 보고 따로 짠 두 번째 시뮬레이터와 TQQQ·SOXL·UPRO·QQQ의 16개 조합에서 일별 자산이 오차 0.004% 이내로 일치했고, 몇몇 날짜는 손으로 따라가며 주문 수량까지 맞춰 봤습니다. 그래도 원문과 같은 규칙이라는 보장은 아닙니다.
2011~2026년 결과
매년 1월 1일에 $10,000로 새로 시작해 16개 연도를 따로 잰 숫자입니다. 2026년은 9~10월까지의 부분 연도입니다. 오른쪽 끝은 같은 기간을 끊지 않고 계속 운용했을 때의 숫자입니다.
| 연 평균 수익 | 연 평균 최대낙폭 | 손실 연도 | 최악 연도 | 연속 운용 CAGR / 최대낙폭 | |
|---|---|---|---|---|---|
| TQQQ I1 | 15.9% | −17.1% | 2/16 | −29.6% (2022) | 16.7% / −55.0% |
| TQQQ I2 | 19.8% | −21.2% | 1/16 | −42.1% (2022) | 19.1% / −54.3% |
| TQQQ 보유 | 57.0% | −39.6% | 3/16 | −79.8% (2022) | 39.3% / −81.8% |
| SOXL I1 | 25.2% | −24.6% | 3/16 | −11.7% (2011) | 26.4% / −48.9% |
| SOXL I2 | 29.5% | −31.1% | 2/16 | −13.7% (2022) | 30.9% / −59.1% |
| SOXL 보유 | 67.1% | −56.4% | 6/16 | −86.6% (2022) | 34.7% / −90.5% |
두 가지가 동시에 보입니다. 낙폭과 손실 연도는 보유보다 확실히 적습니다. 2022년 TQQQ 보유가 −79.8%일 때 I1은 −29.6%였습니다. 반면 수익은 보유의 3분의 1 안팎입니다. 평균 투자 비중이 I1 약 28%, I2 약 35%로 대부분의 날에 현금을 많이 들고 있기 때문입니다.
또 하나, 연도별로 끊으면 낙폭이 −17%로 작아 보이지만 끊지 않고 운용하면 TQQQ에서도 −55%까지 내려갔습니다. 사이클이 해를 넘겨 이어지면서 손실이 쌓인 구간이 있었다는 뜻입니다. (최대낙폭이 수익률보다 중요한 이유)
1999~2010년, 닷컴과 금융위기에서는
TQQQ와 SOXL은 2010년에 상장했으니 그 전은 지수에 3배를 곱해 만든 합성 가격입니다. 실제 상품의 수익이 아닙니다. (합성 레버리지 가격을 믿어도 될까)
| 1999~2010 (합성) | 연 평균 수익 | 손실 연도 | 최악 연도 | 12년 연속 운용 |
|---|---|---|---|---|
| TQQQ I1 | 약 0% | 5/12 | −65.5% (2002) | −95.4% |
| TQQQ I2 | 0.7% | 5/12 | −72.6% (2001) | −89.8% |
| SOXL I1 | 6.0% | 4/12 | −85.1% (2002) | −78.2% |
| SOXL I2 | 19.8% | 6/12 | −76.5% (2008) | −12.3% |
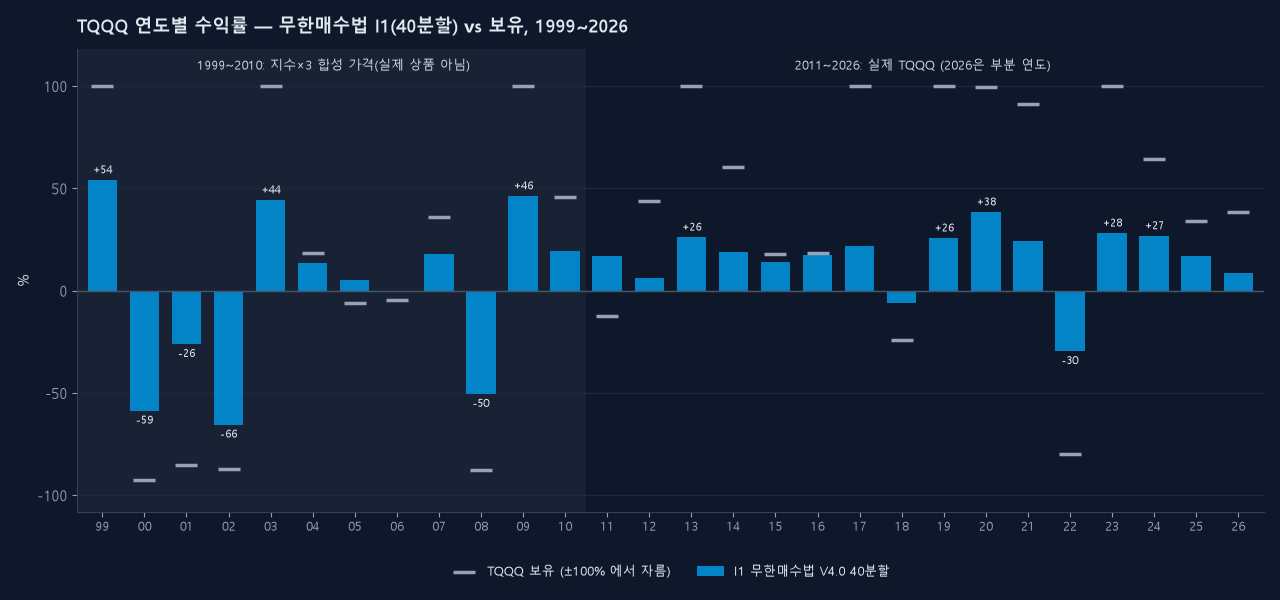
2000~2002년과 2008년처럼 몇 년씩 이어지는 하락장에서는 회차를 다 쓰고 리버스모드로 들어간 뒤에도 가격이 계속 내려갔습니다. 최악의 해는 −66%~−85%였고, 12년을 이어서 운용하면 TQQQ 기준 원금의 5%만 남았습니다. 같은 구간 보유는 −98.7%로 더 나빴지만, "보유보다 덜 잃었다"가 "버틸 수 있었다"는 뜻은 아닙니다. 2011~2026년의 좋은 숫자는 나스닥과 반도체의 긴 상승장 안에서 나온 것입니다.
다른 방식과 견주면
적립식(1년 내내 매일 같은 금액 매수) 과 같은 해 단위로 비교했습니다.
| 연 평균 수익 / 최대낙폭 / 손실 연도 | TQQQ | SOXL |
|---|---|---|
| 무한매수법 I1 | 15.9% / −17.1% / 2 | 25.2% / −24.6% / 3 |
| 무한매수법 I2 | 19.8% / −21.2% / 1 | 29.5% / −31.1% / 2 |
| 매일 같은 금액 적립 | 24.4% / −24.1% / 3 | 31.5% / −34.7% / 7 |
수익은 단순 적립식보다 낮고, 낙폭과 손실 연도는 적습니다. 특히 SOXL에서 손실 연도가 7번에서 2~3번으로 줄어든 것은 의미 있는 차이입니다.
무작위 대조도 했습니다. 무한매수법의 날짜별 투자 비중을 그대로 둔 채 시점만 무작위로 밀어 200번 돌리면, 연 평균 수익이 TQQQ I1 약 10%, SOXL I1 약 14%였습니다. 무한매수법은 해마다 무작위 결과의 평균 66~77번째 백분위에 있었습니다. 같은 위험을 지는 무작위보다는 낫지만, 압도적인 차이는 아닙니다. (이 대조는 틱 계산을 고치기 전 엔진 기준이며 차이는 1~2%p 안팎입니다.)
숫자가 얼마나 단단한가
- 파라미터 흔들기 — 매도 목표(+15%·+20%)와 별% 시작값을 ±15%, ±25%씩 바꿔 봤습니다. 연 평균 수익이 TQQQ I1 15.9~17.6%, I2 17.4~20.4%, SOXL I1 23.0~25.9%, I2 26.8~32.2% 안에서 움직였습니다. 원래 숫자가 꼭짓점이 아니고 주변이 고르게 비슷한 고원 모양입니다. (좋은 파라미터는 고원 위에 있습니다)
- 수수료 — 편도 0.3%로 올리면 연 평균 수익이 1.6~3.5%p 내려갑니다. 매일 주문을 내는 방식이라 회전이 많고, I2가 더 민감했습니다.
- 다른 종목 — 같은 TQQQ 숫자로 UPRO 13~14%, TECL 17~21%였고 모두 보유보다 낮았습니다. QQQ·SPY 같은 1배 ETF에서는 연 1~4%로, 이 방식이 3배 ETF의 큰 변동을 전제로 만들어졌다는 것이 그대로 드러납니다.
- 연도 쏠림 — 16년 이익 중 상위 2개 연도의 비중은 로그 기준 약 24~32%로, 특정 한 해에 몰린 결과는 아니었습니다.
정리
과거 데이터에서 무한매수법 V4.0은 3배 ETF를 그냥 들고 있는 것보다 낙폭과 손실 연도를 크게 줄였지만, 그 대가로 2011~2026년 수익은 보유와 적립식보다 낮았습니다. 그리고 몇 년씩 이어진 하락장(1999~2010년 합성 구간)에서는 이 규칙도 무너졌습니다. 앞으로의 수익을 말해 주는 숫자가 아니라, 어떤 장에서 어떻게 움직였는지 보여 주는 기록으로 읽어 주십시오.
직접 확인해 보실 수 있습니다. TQQQ 백테스트에서 I1·I2를 고르고 기간을 바꿔 보시고, 종목별 해설은 TQQQ·SOXL 페이지에, 사이트의 다른 전략은 전략 설명에 있습니다. 좋은 결과가 나왔다면 워크포워드 검증처럼 표본 밖에서 한 번 더 깨뜨려 보시길 권합니다.