퀀트 전략을 돌려보면 이런 의문이 자주 듭니다.
결국 오르는 종목에서만 백테스트가 좋게 나오는 것 아닌가? 떨어지는 종목에 규칙을 대면 아무 소용 없는 것 아닌가?
그럴듯한 말이지만, 직접 확인해 보니 절반만 맞았습니다. 금 2배 ETF(UGL), 한국 상장 금 선물 2배 ETF(ACE 골드선물 레버리지, 225130), 금광주 3배 ETN(GDXU) 세 종목으로 약 3만 4천 개 설정을 돌렸습니다. 가장 인상적인 결과부터 보여드리겠습니다.
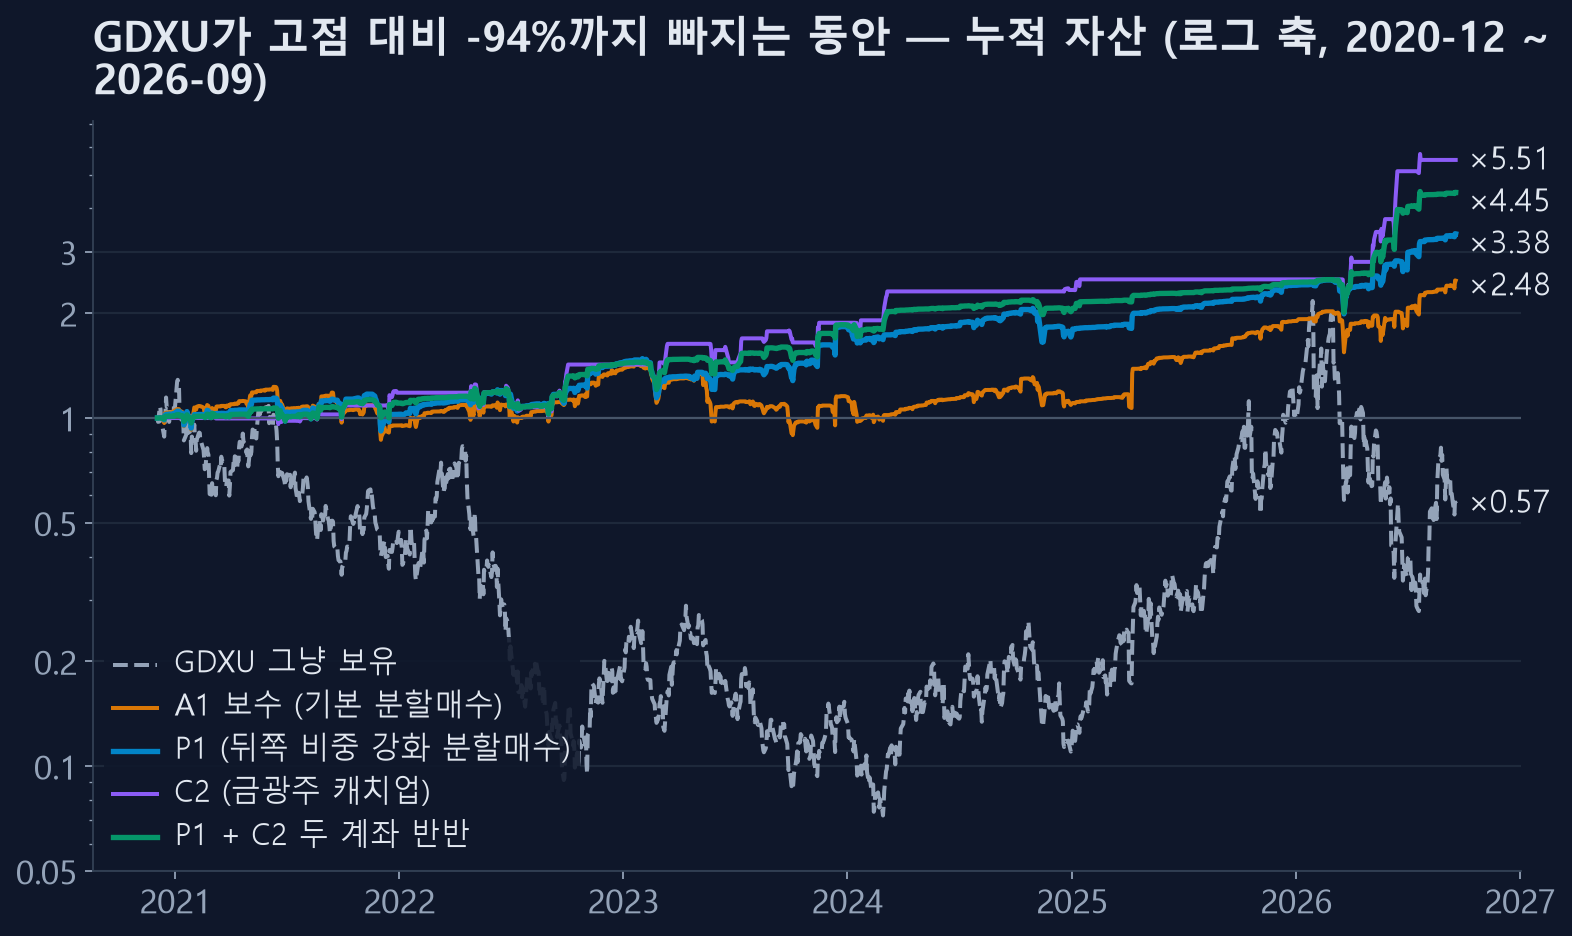
회색 점선이 GDXU 주가입니다. 2020년 12월 상장 후 고점 대비 94%까지 빠졌고, 지금도 상장가의 57% 수준입니다. 그런데 같은 종목을 떨어지면 사고 오르면 파는 분할매수 규칙으로 사고팔았을 때는 자산이 2.5~5.5배로 불었습니다.
먼저 결론
- 분할매수는 방향이 아니라 '등락'에서 돈을 법니다. 오르내림이 큰 하락장에서도 벌 수 있습니다
- 반대로 조용히 꾸준히 오르는 시장에서는 그냥 보유를 크게 밑돕니다. 우상향이 오히려 불리했습니다
- 반등 없이 계속 빠지는 장기 하락장에서는 분할매수도 추세추종도 모두 졌습니다
- 그러니 "우상향 종목에만 쓰라"가 아니라 "내 전략의 수익원이 그 시장에 있느냐"를 따져야 합니다
아래에서 하나씩 근거를 보여드립니다.
실험 조건
| 항목 | 내용 |
|---|---|
| 대상 | GDXU(금광주 3배, 2020-12 상장), UGL(금 2배), 225130(ACE 골드선물 레버리지, 원화) |
| 기간 | GDXU 실제 2020-12 ~ 2026-09, UGL 2009 ~, 225130 2015 ~ |
| 장기 검증용 | GDXU 상장 전은 GDX(금광주 1배) 일간 수익률 × 3 − 하루 0.07%로 환산(지수환산). 0.07%는 실제 GDXU가 상장 후 3×GDX보다 뒤처진 폭을 잰 값 |
| 체결 | 모든 주문은 종가 LOC. 오늘 주문은 어제 종가까지의 정보로만 결정(미래 참조 없음) |
| 비용 | 매수·매도 각 0.1% (225130은 거래량이 적어 0.2%) |
| 평가 ① | 연도 리셋: 매년 1월 1만 달러로 새로 시작해 연도별 수익·MDD의 평균 (이 사이트 30개년 표와 같은 방식) |
| 평가 ② | 연속 복리: 처음부터 끝까지 이어서 굴린 연환산 수익률(CAGR)과 최대낙폭(MDD) |
두 평가를 꼭 같이 봐야 하는 이유는 뒤에서 설명합니다. 결론을 뒤집을 만큼 차이가 큽니다.
1. 반례 — 94% 빠진 종목에서 연 23%
비교한 전략은 네 가지입니다.
- A1 보수: 이 사이트 기본 전략. 6분할 비중
5, 10, 15, 20, 25, 25, 전일보다 조금이라도 내리면 매수, 0.01%만 올라도 익절, 10일 타임컷 - P1: 비중을
3, 6, 10, 16, 25, 40으로 뒤쪽에 더 몰고, 전일 대비 −1% 이상 내린 날만 매수, +2% 익절, 10일 타임컷 - C2 금광주 캐치업: 새로 만든 전략(아래 6장에서 설명)
- P1 + C2: 계좌를 둘로 나눠 반씩 운용
| 전략 (GDXU) | 연도 리셋 평균 수익 / MDD | 연속 복리 CAGR / MDD |
|---|---|---|
| 그냥 보유 | (연도별 −62% ~ +694%) | −9.3% / −94.4% |
| A1 보수 | +19.0% / −18.8% | +17.0% / −37.4% |
| P1 | +21.7% / −13.8% | +23.4% / −22.8% |
| C2 | +31.8% / −9.2% | +34.3% / −19.5% |
| P1 + C2 두 계좌 | +26.7% / −10.3% | +29.4% / −19.5% |
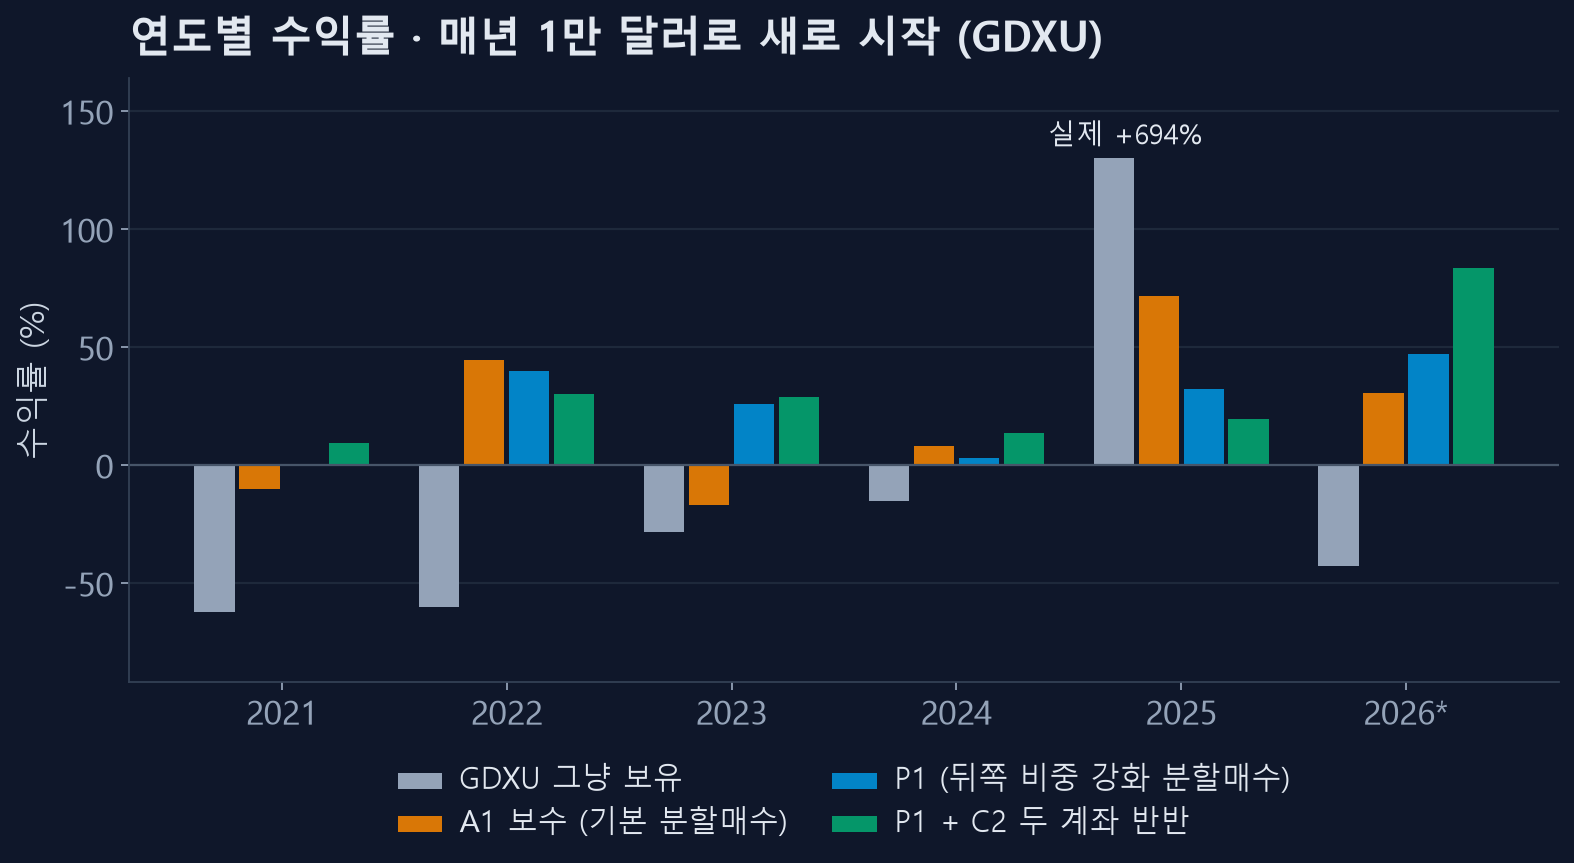
2026은 9월 18일까지입니다.
2021~2024년 GDXU는 네 해 연속 하락했습니다(−62%, −60%, −28%, −15%). 같은 기간 P1은 +0.5%, +40.2%, +26.0%, +3.1%였습니다.
왜 떨어지는 종목에서도 벌리는가
분할매수 한 사이클을 쪼개 보면 이렇습니다.
- 하루 −1% 넘게 빠진 날 한 조각 삽니다
- 그 조각이 +2%만 반등하면 팝니다
- 10일 안에 반등이 없으면 손실이라도 정리합니다
여기서 필요한 건 "빠진 뒤 며칠 안에 2% 반등이 한 번이라도 나오는가"입니다. 주가가 1년 뒤 어디에 있는지는 상관없습니다. GDXU는 하루 수익률의 표준편차가 7% 안팎인 종목이라, 하락장에서도 2% 반등은 수시로 나왔습니다.
즉 이 전략이 파는 상품은 방향이 아니라 변동성입니다. 수익률이 방향이 아니라 오르내림의 크기에서 나옵니다.
2. 그런데 우상향 시장에서는 오히려 부진
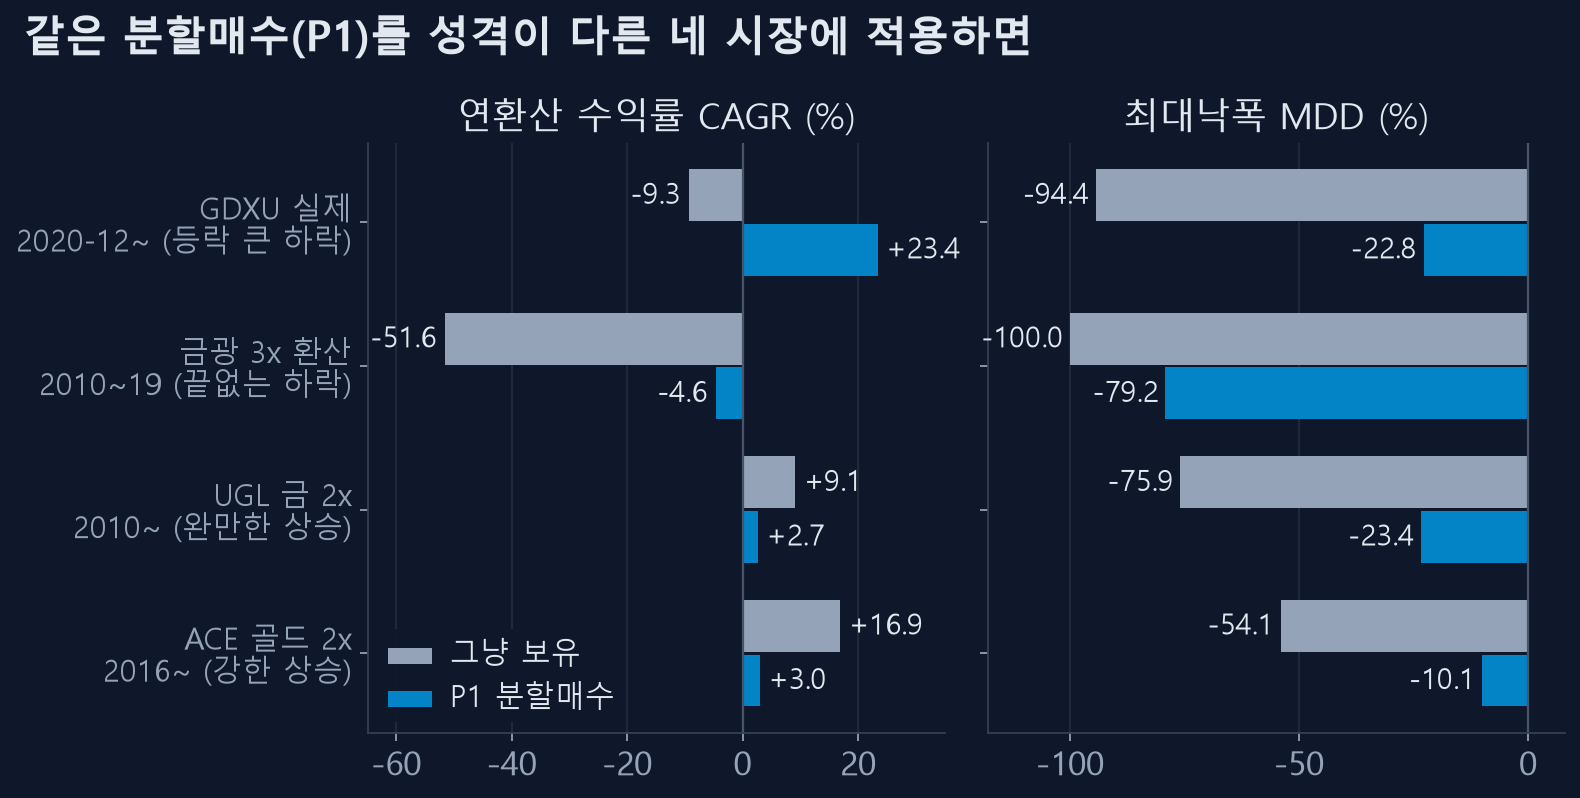
같은 P1 규칙을 성격이 다른 네 시장에 그대로 적용했습니다.
| 시장 | 성격 | 그냥 보유 CAGR / MDD | P1 CAGR / MDD |
|---|---|---|---|
| GDXU 실제 (2020-12~) | 등락 큰 하락 | −9.3% / −94.4% | +23.4% / −22.8% |
| 금광 3배 환산 (2010~19) | 반등 없는 하락 | −51.6% / −100% | −4.6% / −79.2% |
| UGL 금 2배 (2010~) | 완만한 상승 | +9.1% / −75.9% | +2.7% / −23.4% |
| 225130 금 2배 (2016~) | 강한 상승 | +16.9% / −54.1% | +3.0% / −10.1% |
금이 역사적으로 강하게 오른 기간인데, 우상향 두 종목에서 P1은 연 3%에 그쳤습니다. 그냥 들고 있었으면 연수익률 기준으로 3~6배를 더 벌었습니다.
이유는 구조에 있습니다.
- 익절이 +2%로 막혀 있습니다. 한 번에 30% 오르는 랠리가 와도 조각마다 2%만 먹고 나옵니다
- 돈이 대부분 현금으로 놀고 있습니다. 금 2배 ETF는 GDXU보다 변동이 훨씬 작아서 하루 −1% 하락이 드뭅니다. 사는 날 자체가 적습니다
- 강세장은 조용히, 작은 하락 없이 오르는 경우가 많습니다. 분할매수가 들어갈 틈이 안 생깁니다
MDD는 크게 줄었으니(−76% → −23%) 쓸모가 없는 건 아닙니다. 하지만 "우상향 종목에만 쓰면 된다"는 말은 이 전략에는 틀렸습니다.
3. 전략이 무너지는 곳 — 반등 없는 장기 하락
그렇다면 하락장이면 다 괜찮을까요. GDXU 상장 전 구간을 지수환산으로 만들어 2010~2019년에 돌려보면 답이 나옵니다. 이 구간에는 금광주 5년 하락장(2011~2015)이 들어 있습니다.
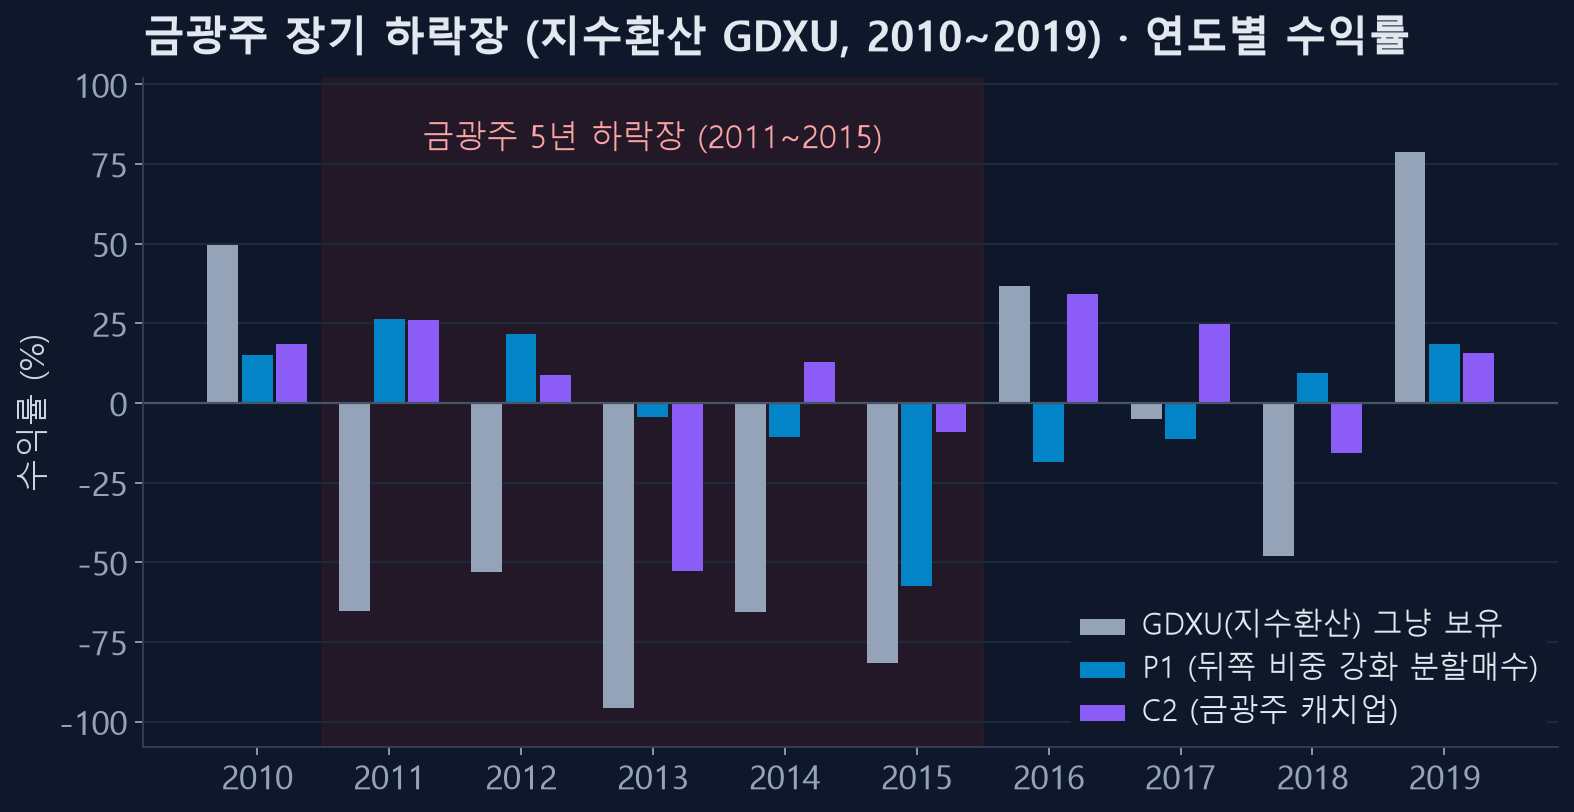
흥미롭게 두 시기가 갈립니다.
- 2011~2012년: 보유는 −65%, −53%였지만 P1은 +26%, +22%. 크게 흔들리며 빠진 해입니다
- 2013~2015년: 보유가 −96%, −66%, −81%로 반등 없이 미끄러진 해에는 P1도 −4%, −11%, −58%로 무너졌습니다
두 시기의 차이는 하락 폭이 아니라 하락하는 방식입니다. 되돌림이 없는 하락에서는 산 조각이 2% 반등을 못 보고 10일 타임컷에 계속 손실로 잘립니다.
연도 리셋 평균만 보면 −1.2% / −26%로 견딜 만해 보입니다. 하지만 이어서 굴리면 MDD −79%입니다. 매년 새로 시작한다는 가정이 연속 손실을 가려 줍니다.
4. 추세추종은? — 방향이 필요한 전략
반대 성격의 전략도 시험했습니다. 금의 60·120·250일 추세 강도에 비례해 비중을 싣고, 추세가 사라지면 파는 추세추종입니다.
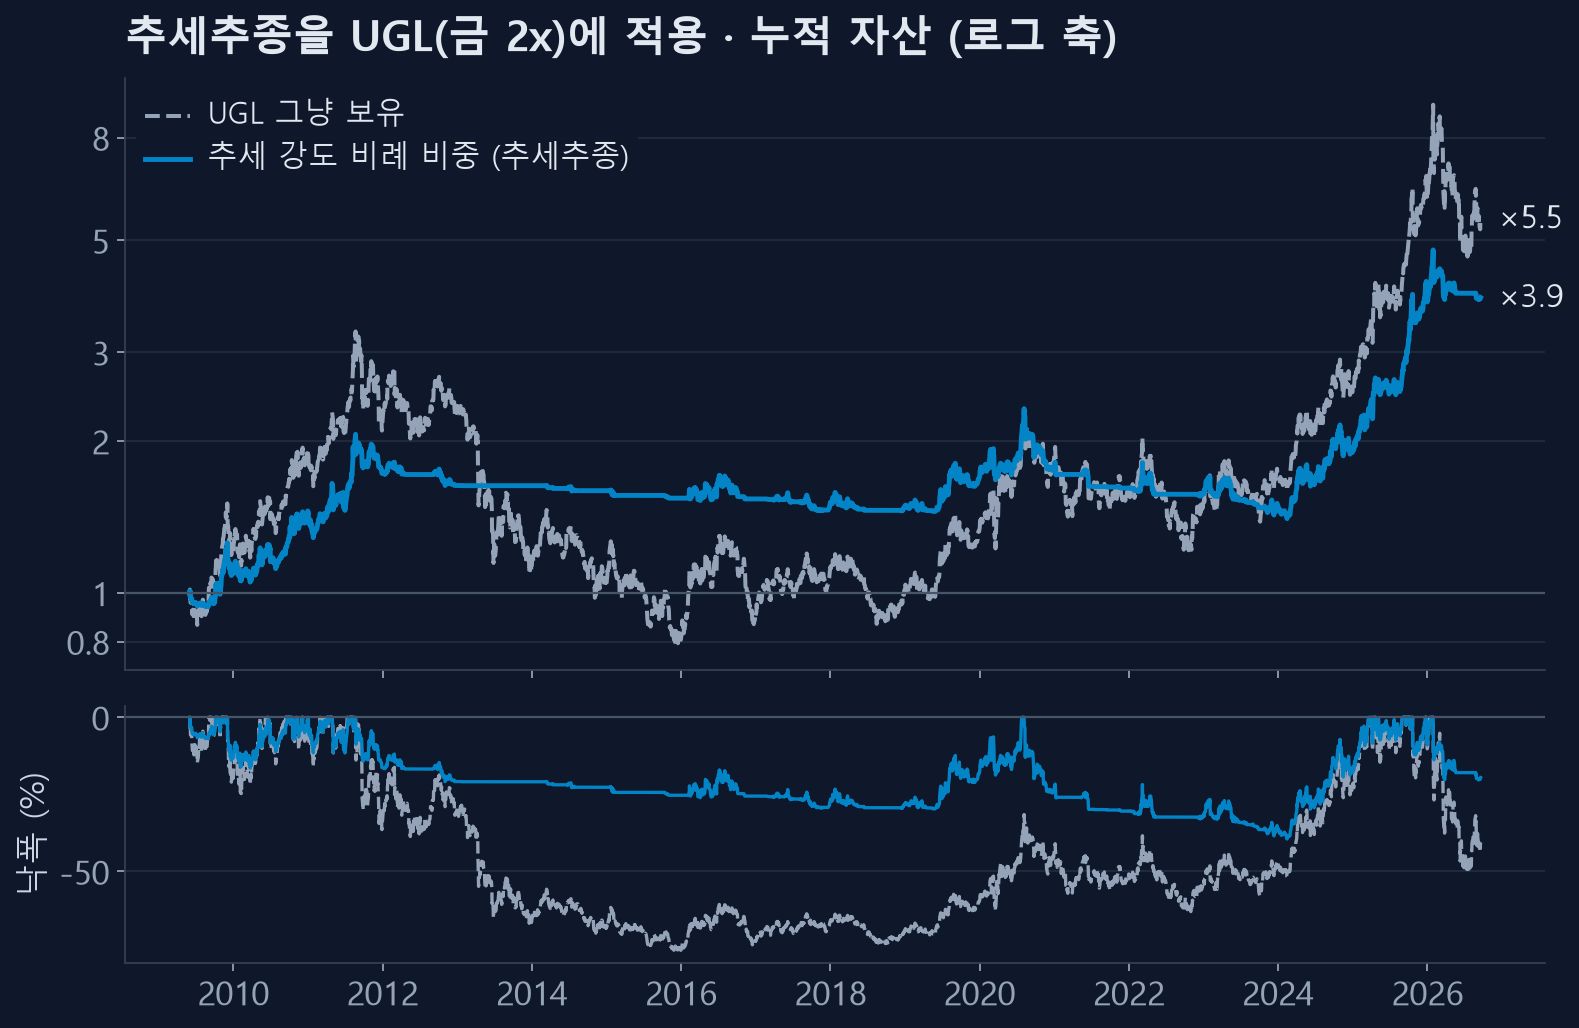
| UGL (2009~2026) | CAGR | MDD |
|---|---|---|
| 그냥 보유 | +10.4% | −75.9% |
| 추세추종 | +8.1% | −39.5% |
- 추세가 뚜렷한 구간(2009~2011, 2024~2026)에서는 상승을 따라갔습니다
- 2013년 급락 전에 빠져나와 낙폭을 절반으로 줄였습니다
- 대신 2013~2019년 방향 없는 횡보에서는 거의 벌지 못했고(차트의 평평한 선), 수익률은 보유보다 낮았습니다
- 같은 방식을 GDXU에 대면 연 −1.8%였습니다. 변동이 너무 커서 추세 신호가 계속 속았습니다
추세추종은 정말로 방향이 필요한 전략입니다. 분할매수와 정확히 반대입니다.
5. 정리 — 우상향이 아니라 '궁합'
| 시장의 성격 | 분할매수(평균회귀) | 추세추종 | 그냥 보유 |
|---|---|---|---|
| 크게 오르내리며 하락 (GDXU 2021~24) | 가장 좋음 | 나쁨 | 최악 |
| 크게 오르내리며 횡보 | 좋음 | 나쁨 | 보통 |
| 조용히 꾸준히 상승 (UGL·225130) | 낙폭만 줄임 | 보통 | 가장 좋음 |
| 반등 없이 계속 하락 (금광 2013~15) | 나쁨 | 방어 가능 | 최악 |
질문을 이렇게 바꾸면 됩니다.
"이 종목이 오를까?" 대신 "내 전략이 먹고사는 움직임이 이 종목에 있을까?"
분할매수는 변동성과 되돌림, 추세추종은 지속되는 방향, 보유는 장기 상승을 먹고삽니다. 어느 것도 모든 시장에서 이기지 않습니다.
6. 새 전략 C2 — 금광주가 금을 따라잡는 성질
분할매수와 다른 수익원을 찾다가 금 종목에만 있는 성질을 하나 발견했습니다.
금광주는 금 가격에 레버리지가 걸린 자산입니다. 금광주가 금보다 유난히 뒤처진 뒤에는 따라잡는 경향이 있었습니다.
규칙은 이렇습니다.
- 신호: 최근 20일 동안 금광주(GDX)의 3배 수익률이 금 2배(UGL) 수익률보다 변동성 기준 0.5 이상 뒤처졌고
- 어제 종가가 하루 범위의 하위 30%에서 끝났으면(그날 약하게 마감) GDXU를 평가액 50%만큼 삽니다
- 산 가격보다 변동성 1배만큼 더 빠지면 남은 50%를 한 번 더 삽니다
- 5거래일 뒤 무조건 팝니다
- 산 가격에서 변동성 2.5배 이상 빠지면 손절, 두 번 연속 손실이면 5일 쉽니다
이 전략은 1년 중 12% 정도만 돈이 들어가 있고, P1과 하루 수익률 상관이 0.46으로 낮습니다. 그래서 두 계좌로 나눠 돌리면 MDD가 줄어듭니다(연도 리셋 평균 −13.8% → −10.3%). 두 전략이 같이 나쁜 날이 적기 때문입니다. (분산이 낙폭을 줄이는 원리)
단, 솔직하게 적어둡니다.
- C2의 좋은 성적 상당 부분은 2026년 한 해(+120%)에서 나왔습니다. 이 해를 빼면 P1 + C2의 평균 수익은 P1과 같고(20.4%), 낙폭만 얕습니다
- 거래가 35번뿐입니다. 여러 설정 중 잘 나온 것을 고른 효과를 빼면 초과 수익의 절반 정도는 착시로 보는 게 안전합니다
- UGL·225130에서는 효과가 없었습니다. 금광주 전용입니다
7. 3만 4천 번 돌리며 배운 실무 교훈
① 평가 방식이 결론을 바꿉니다
A1의 GDXU 성적은 연도 리셋으로 보면 MDD −18.8%, 이어서 굴리면 −37.4%입니다. 두 배 차이입니다. 연도 리셋 표는 전략끼리 비교하기 좋지만, 실제 계좌가 겪는 낙폭은 연속 복리 쪽입니다. 둘 다 보십시오. (수익률을 재는 세 가지 방법, MDD가 중요한 이유)
② 여러 종목을 평균 내면 신호가 사라집니다
처음에는 세 종목에 똑같이 통하는 전략을 찾으려고 평균 성적으로 골랐습니다. 그러자 GDXU에서 월등했던 A1이 평균에 묻혀 탈락했습니다. 종목마다 수익원이 다르면 평균은 아무것도 말해주지 않습니다. 종목별로 따로 평가하고, 기본 전략을 늘 기준선으로 두십시오.
③ 1등 설정은 믿지 마십시오
- 첫 연구에서 2009~2019년 데이터로 1등이던 눌림 매수 설정은 2020년 이후 연 1.5%로 사실상 0이었습니다
- 매년 과거 데이터로 파라미터를 다시 고르는 방식(워크포워드)이 한 번 정한 값을 고정한 것보다 나빴습니다
- P1을 고른 방식은 아래 지도입니다. 매수 조건 −0.75~−1.25%, 익절 1.5~3% 사이 어디를 골라도 17~22%가 나옵니다. 이런 고원 위의 값이어야 앞으로도 비슷할 가능성이 높습니다
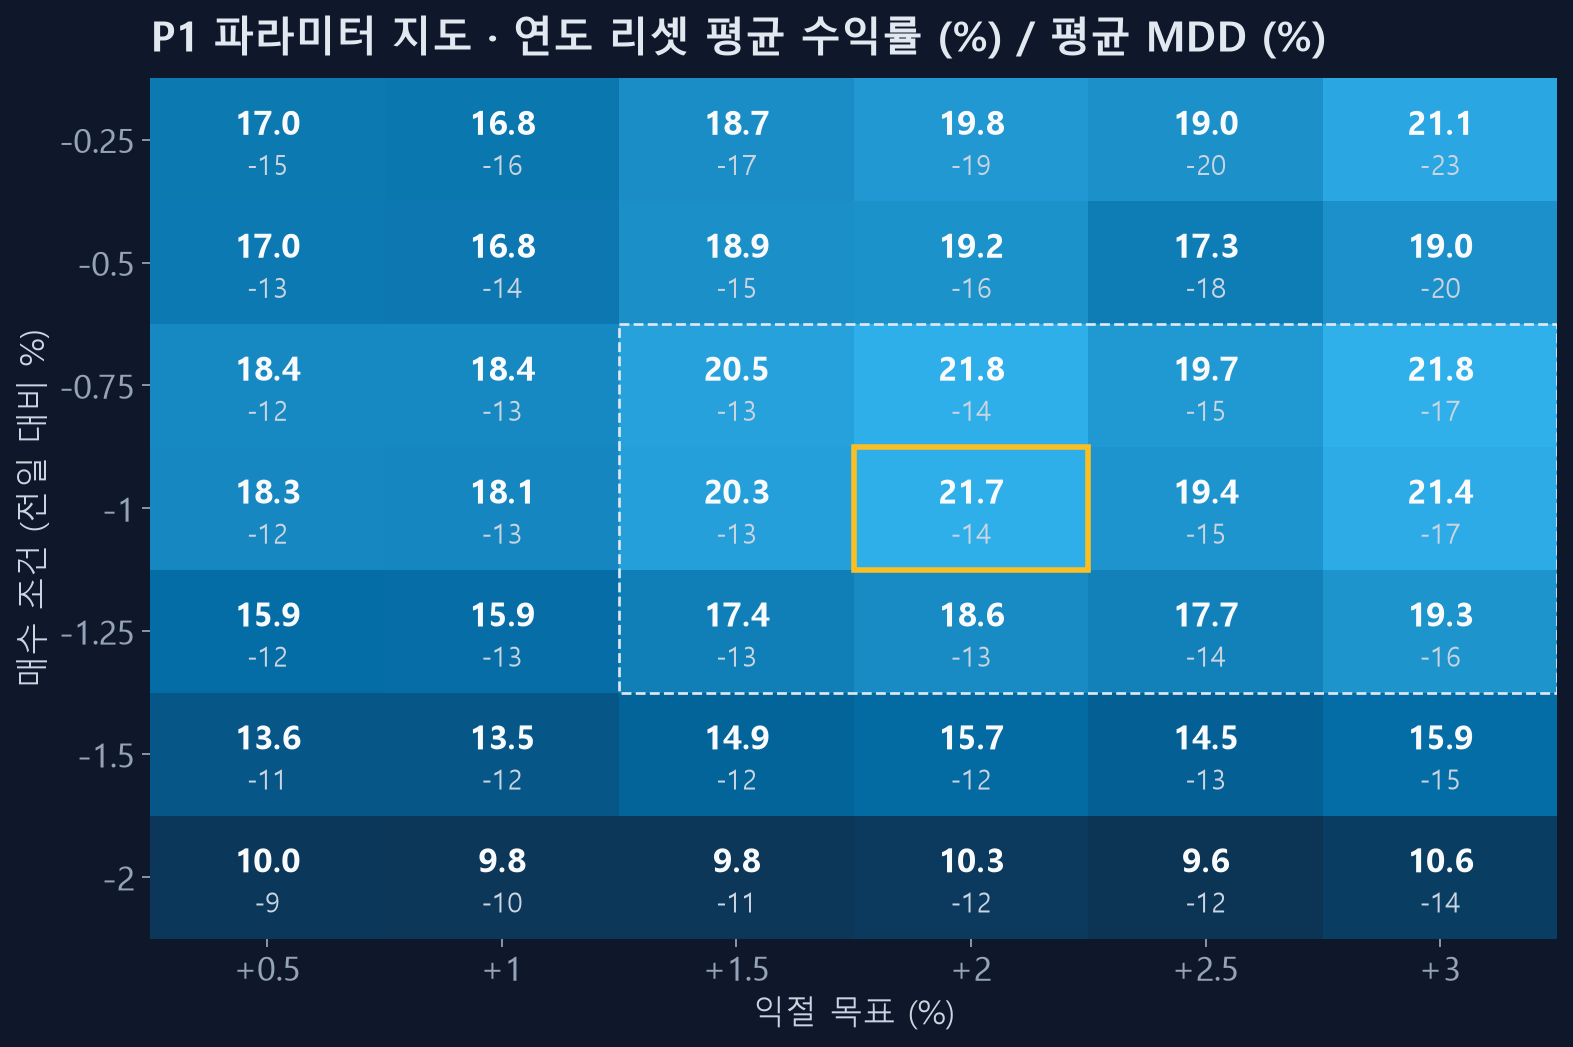
노란 칸이 P1, 점선이 성과가 고르게 좋은 고원입니다. 굵은 숫자가 평균 수익, 작은 숫자가 평균 MDD입니다. (좋은 파라미터는 고원 위에 있습니다, 워크포워드 검증)
④ 분할매수에 손절과 추세 필터를 붙이면 망가집니다
직관과 반대였습니다.
- 조각별 손절(−3%~−30%, 변동성 배수)을 붙이면 모든 설정에서 수익이 무너졌습니다
- "하락 추세면 매수 금지" 필터는 GDXU 수익을 21.7% → 8.4%로 깎았습니다
분할매수의 수익원이 바로 하락 중에 사는 것이기 때문입니다. 위험은 손절이 아니라 타임컷과 비중 설계, 시드 크기로 관리해야 합니다. (타임컷이 필요한 이유, 물타기는 효과가 있을까)
⑤ 뒤쪽 비중을 키울수록 낙폭이 꾸준히 줄었습니다
매수 조건 −1%, 익절 2%, 타임컷 10일은 그대로 두고 비중만 뒤로 몰아 보면, 이 사이트의
'방어' 비중(4.8·9.5·14.3·19·23.8·28.6) → P1(3·6·10·16·25·40) → 2%로 시작해 40%로 끝나는
더 가파른 형태로 갈수록 평균 MDD가 −18.0% → −13.8% → −11.7%로 한 방향으로 줄었고
수익은 비슷했습니다. 한 방향으로
움직이는 효과는 우연일 가능성이 낮습니다. 얕은 하락에는 조금만, 깊은 하락에 많이 넣는
구조의 효과입니다.
(분할 비중 설계)
⑥ 한 해가 평균을 만듭니다
GDXU 보유의 연도 리셋 평균은 약 +70%입니다. 2025년 한 해(+694%) 때문입니다. C2도 2026년이 평균을 끌어올렸습니다. 최고의 해를 하나 빼고도 성립하는지 확인하십시오.
직접 확인해 보기
P1은 이 사이트에서 그대로 돌려볼 수 있습니다.
링크를 누르면 아래 값이 채워진 채로 열립니다. 직접 넣으려면 분할 방식에서 '직접 입력'을 고르고 비중 칸에 쉼표로 적으면 됩니다.
| 입력 항목 | A1 보수 (기본) | P1 (이 글) |
|---|---|---|
| 분할 비중 | 5, 10, 15, 20, 25, 25 | 직접 입력 · 3, 6, 10, 16, 25, 40 |
| 진입 매수 트리거 | −0.01% | −1% |
| 차수별 익절률 | 0.01% | 2% |
| 강제 청산일 (타임컷) | 10일 | 10일 |
| GDXU 연도 리셋 평균 (2020~26) | +19.0% / −18.8% | +21.7% / −13.8% |
| GDXU 연속 복리 CAGR / MDD | +17.0% / −37.4% | +23.4% / −22.8% |
이렇게 확인해 보십시오.
- 📅 30개년 성적을 눌러 연도별로 A1과 비교합니다. GDXU가 크게 빠진 2021·2023년을 특히 보십시오
- 분할 방식을 '방어 (나중 차수에 큰 비중)'로 바꿔 보십시오. 비중이 덜 가팔라지면서 평균 MDD가 −13.8% → −18.0%로 깊어집니다(평균 수익은 +22.3%). 위 교훈 ⑤를 직접 확인하는 방법입니다
- 같은 값을 SOXL이나 TQQQ에도 넣어 보십시오. 변동성이 다른 종목에서 결과가 어떻게 달라지는지가 이 글의 요점입니다
- 오늘 어떤 종목이 매수 조건에 걸렸는지는 스크리너에서 한눈에 볼 수 있습니다
실전에 옮기기 전에는 실전 적용 전 체크리스트를 꼭 확인하십시오.
한계와 주의
- GDXU 실제 데이터는 6년 남짓입니다. 그 이전은 지수환산 데이터라 실제와 다를 수 있습니다
- GDXU는 ETN입니다. 발행사 신용 위험과 조기 상환 가능성이 있습니다 (ETN과 ETF의 차이)
- 3배 상품은 들고만 있어도 녹습니다. 실측 추적 비용이 연 17% 수준이었습니다 (레버리지 손실을 실제로 재본 글)
- 225130은 하루 거래대금이 5천만 원 안팎이라 큰 금액은 체결가가 불리합니다
- 실전 기대치는 백테스트보다 낮게 잡으십시오. 이 글의 P1 + C2라면 연 10~20%, 연간 MDD 10~15%, 나쁜 해 −30%가 현실적인 범위입니다
계산 방식 메모 — 모든 주문은 종가 LOC로 체결된다고 가정했고, 신호는 전일 종가까지의 정보로만 계산했습니다(데이터를 특정 날짜에서 잘라도 그 이전 신호가 바뀌지 않는지 기계적으로 확인). 정수 주 단위로 매매했고 수수료는 매수·매도 각 0.1%입니다. 225130은 미국 장이 한국 장보다 늦게 끝나므로, 한국 d일 판단에는 미국 d−1일 이전 종가만 썼습니다. 시험한 설정은 모두 약 3만 4천 개입니다. 투자 권유가 아닙니다.